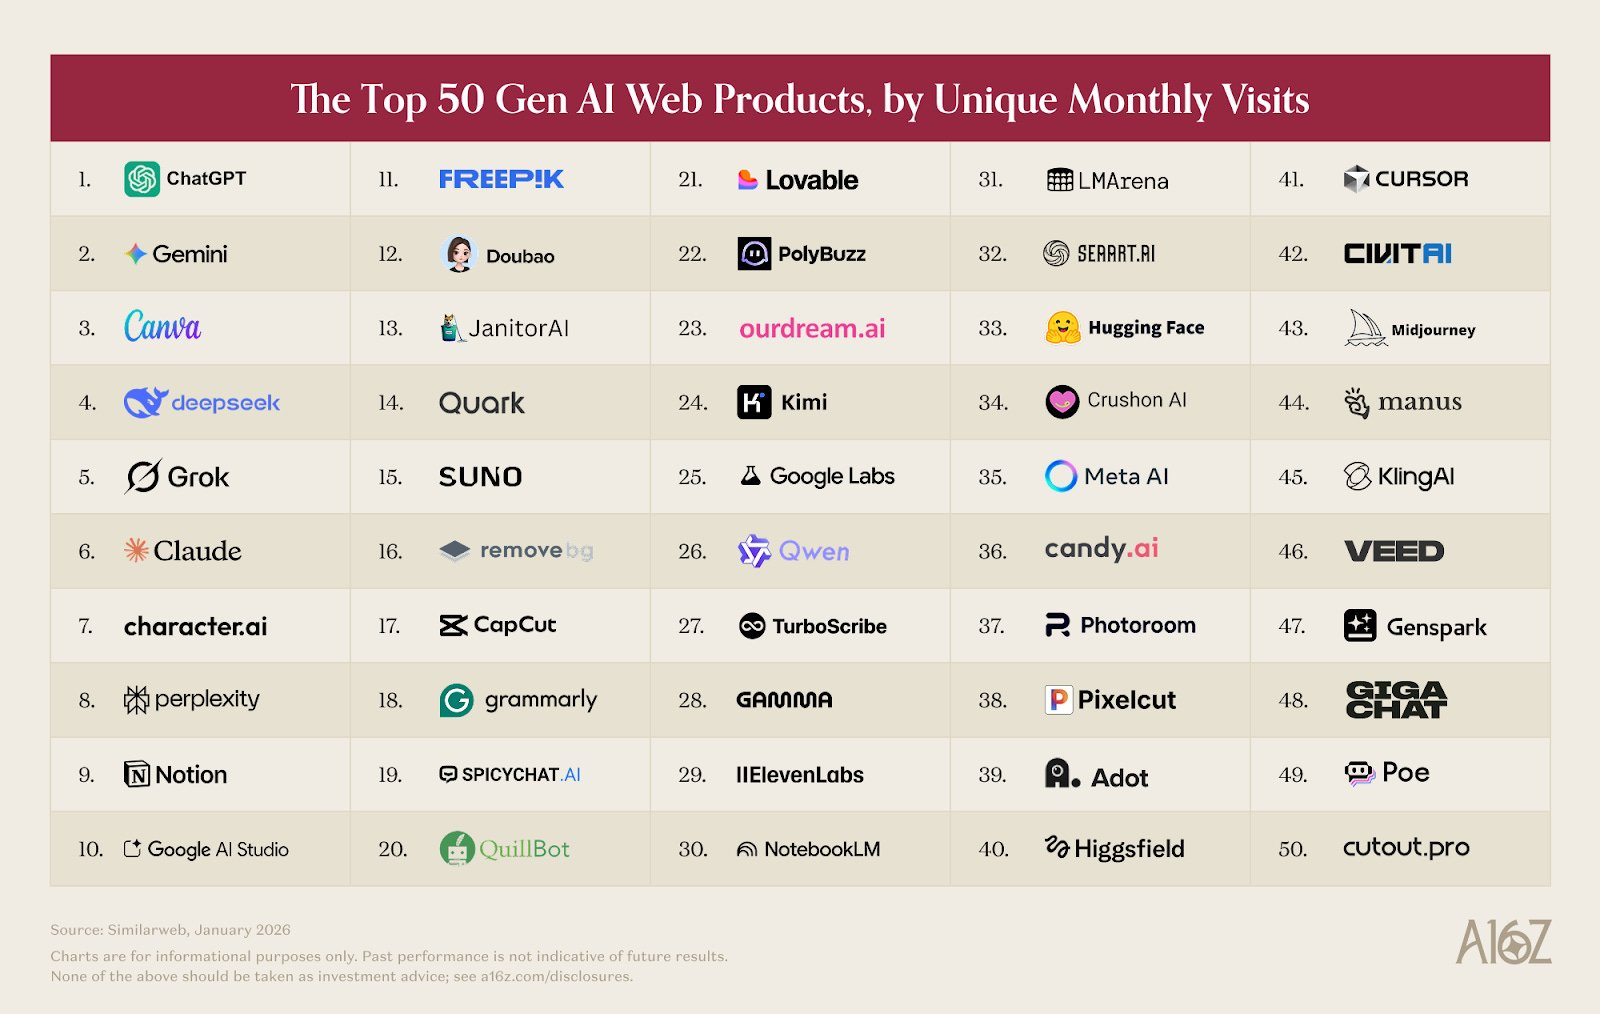
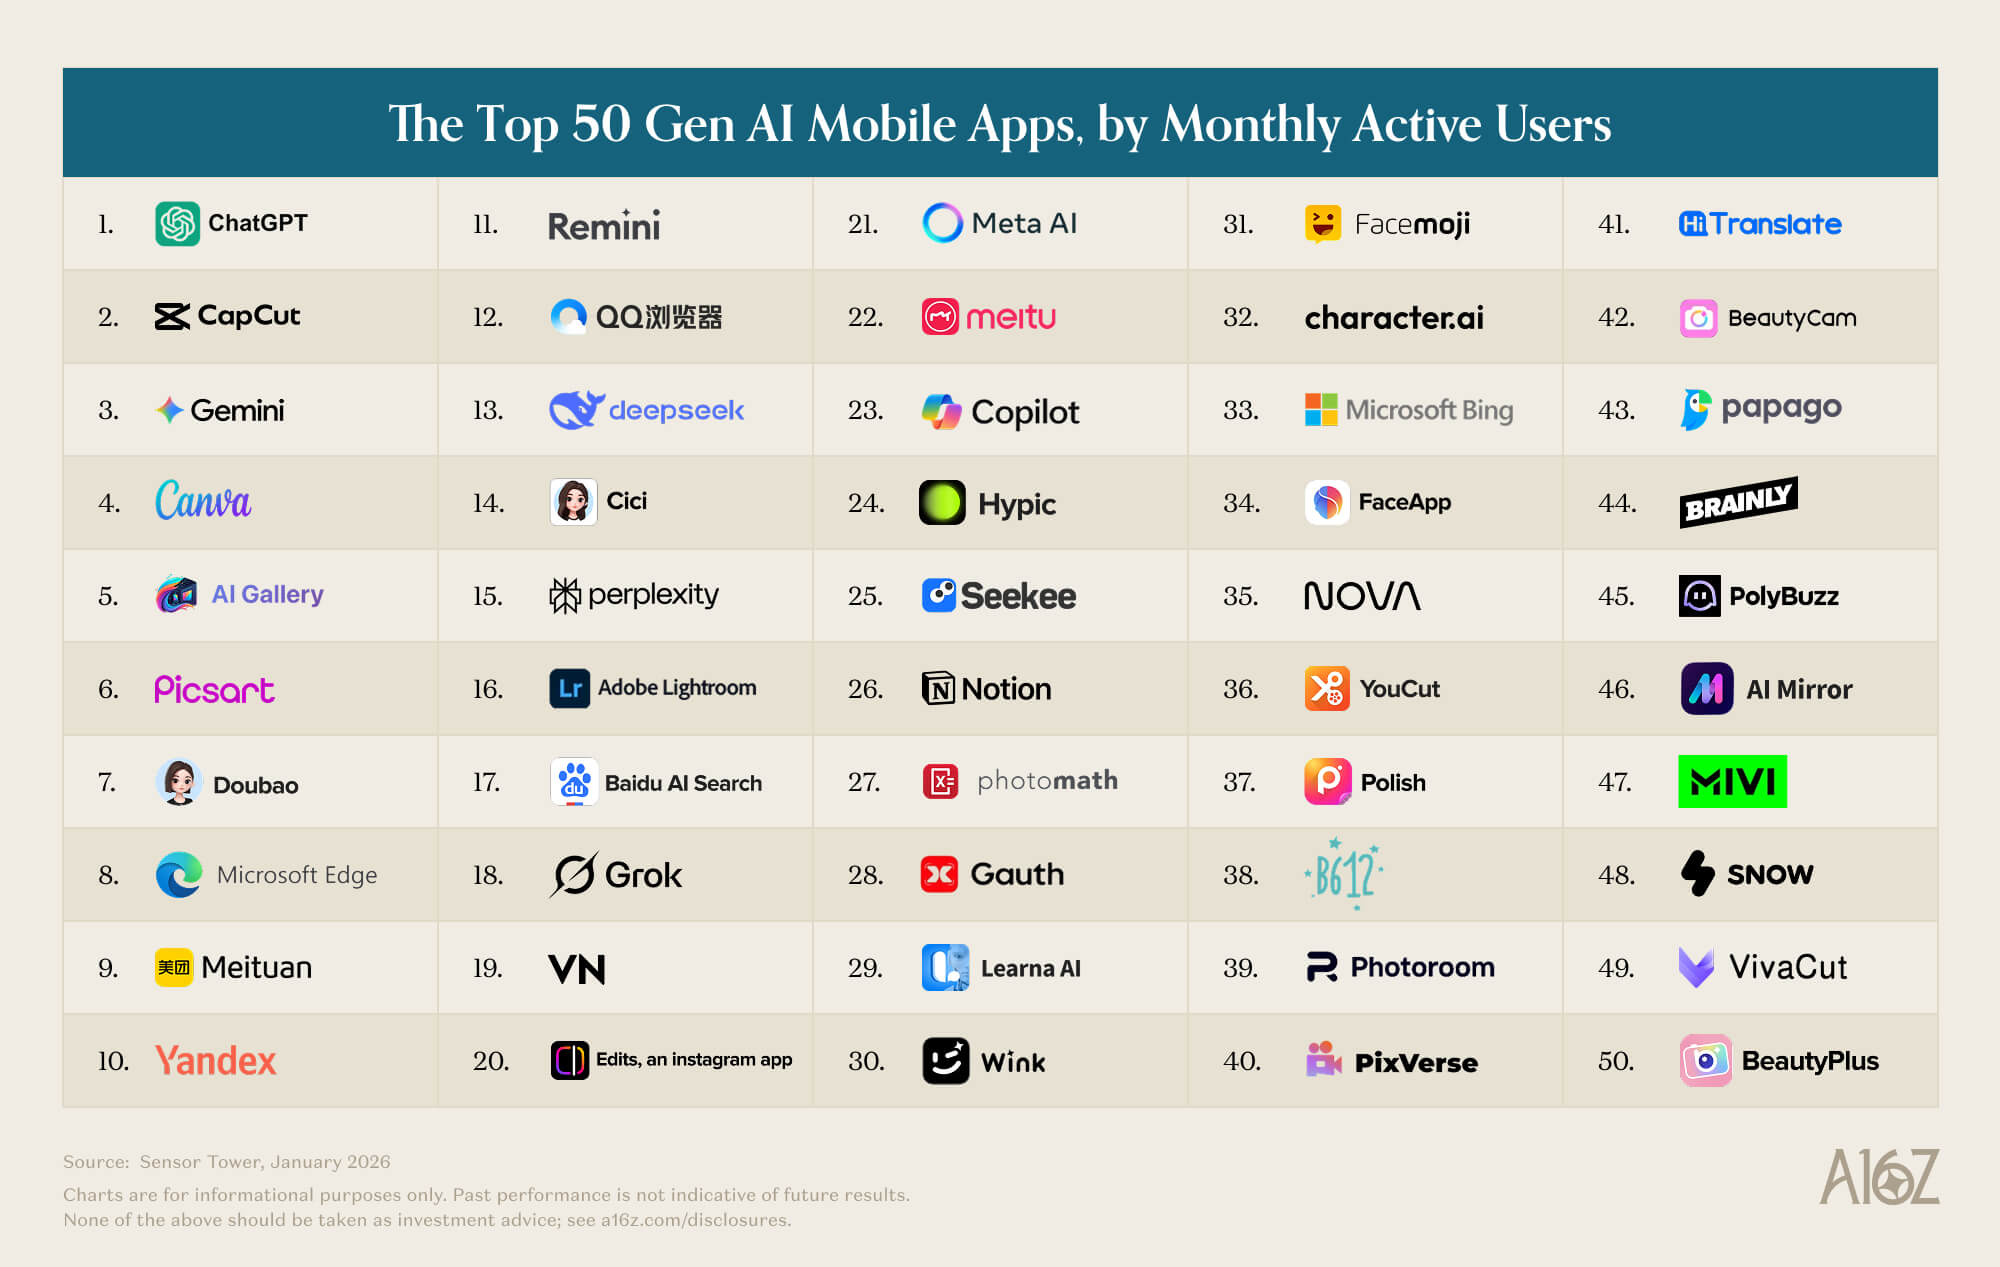
3月9日,硅谷顶级风投机构a16z(Andreessen Horowitz)发布了第六版《Top 100 Gen AI Consumer Apps》报告。这份基于Similarweb和Sensor Tower数据的半年度排名,历来被视为消费级AI领域的风向标。
与前五版相比,这一版有一个根本性的变化:a16z首次将CapCut、Canva、Notion、Grammarly、Freepik等"非AI原生但AI深度融合"的产品纳入排名——因为这些产品的核心增长引擎已经变成了AI功能。a16z认为,这才是消费者真实使用AI的全貌。
以下是这份报告的核心看点。
一、ChatGPT仍然是绝对王者,但竞争格局正在打开
ChatGPT毫无悬念地继续领跑。在网页端,它的月度独立访问量是第二名Gemini的2.7倍;在移动端,月活用户是Gemini的2.5倍。ChatGPT的周活跃用户在过去一年增长了5亿,达到9亿——全球超过10%的人口每周都在使用它。 但竞争者正在追赶。Claude的美国付费订阅用户同比增长超200%,Gemini增长258%。约20%的ChatGPT网页用户在同一周内也会使用Gemini,"多平台并用"正在成为常态。 这背后是竞争对手产品力的集体爆发:Google的Nano Banana图像模型上线首周生成2亿张图片,为Gemini带来1000万新用户;Veo 3被广泛认为是AI视频的突破性时刻;Anthropic则凭借Claude Code、Cowork、Claude in Chrome以及Excel/PowerPoint插件强化了专业用户的心智占领。 报告指出了一个有趣的分化趋势:ChatGPT正在向"消费者超级应用"方向发展——其App目录已涵盖旅行、购物、美食、健康等220+应用(Expedia、Instacart、Zillow等),甚至开始测试广告,并计划推出"Sign in with ChatGPT"身份层。而Claude则走"专业用户"路线,其集成偏向金融数据终端(PitchBook、FactSet)、开发工具(Sentry、Supabase)和科研工具(PubMed、Benchling),两个平台共享的应用仅41款,几乎只有Slack、Notion、Gmail等基础生产力工具。
a16z的判断是:这场竞争可能不会像搜索引擎大战那样赢者通吃,而更像移动OS之争——两个哲学不同的平台各自建立万亿级生态。
二、Web端Top 50完整榜单
根据Similarweb 2026年1月数据,按月独立访问量排名:
中国产品表现亮眼:DeepSeek排名第4,豆包(Doubao)第12,夸克(Quark)第14,Kimi第24,通义千问(Qwen)第26,KlingAI第45——至少6款中国产品进入网页端Top 50。 三、全球AI市场正在"三极分裂"
报告揭示了AI消费市场正在形成三个相互独立的生态圈:
西方阵营:ChatGPT、Claude、Gemini、Perplexity的用户高度重叠,主要来自美国、印度、巴西、英国和印尼,在中国和俄罗斯几乎没有渗透。
中国阵营:豆包、夸克、Kimi、通义千问等构成独立生态。DeepSeek是唯一的"桥梁产品",流量分布为中国33.5%、俄罗斯7.1%、美国6.6%。
俄罗斯阵营:在西方制裁背景下,本土AI产品迅速崛起。Yandex Browser内置Alice AI助手达到7100万月活,Sber旗下GigaChat首次进入a16z网页榜单。
在人均AI采用率指数上,新加坡排名第一,其次是阿联酋、中国香港和韩国。生产了大部分AI产品的美国仅排第20位。
四、创意工具的"捆绑效应":独立图像产品被挤压
三年前,a16z首版榜单中九个创意工具有七个是图像生成器。如今仅剩三个,但创意类产品仍占七席——空出的位置被视频、音乐和语音产品填补。
原因在于"捆绑效应":随着ChatGPT的GPT Image 1.5和Gemini的Nano Banana显著提升了内置图像生成能力,独立图像产品的门槛被大幅抬高。Midjourney从最初的Top 10跌至第46位。幸存者(Leonardo、Ideogram、CivitAI)往往服务于特定创意社群,靠差异化特色而非通用能力竞争。 视频生成是本期变化最大的领域。KlingAI、海螺AI(Hailuo)、PixVerse均已建立真实用户基础,中国产模型在输出质量上持续领先。a16z指出不会对Seedance 2.0相关应用出现在下期榜单感到意外。
值得注意的是Sora的缺席——尽管Sora 2.0在2025年9月发布后曾连续20天登顶美国App Store,并以超越ChatGPT的速度突破100万下载,但其后续增长放缓,未能进入本期移动端Top 50。不过SensorTower数据显示Sora仍有超300万日活用户。
音乐和语音是最具防御性的细分领域。Suno保持在第15位,ElevenLabs自2023年9月首版以来从未掉出榜单。a16z总结了一个规律:大厂(Google、OpenAI)重点进攻的领域(图像、视频),独立产品流量被压缩;它们尚未重点攻击的领域(音乐、语音),独立产品就有更大空间。
五、Agent时代正式到来:从Vibe Coding到OpenClaw
a16z明确指出:Agent时代并非始于本期,而是始于上一期的Vibe Coding浪潮。当Lovable、Cursor、Bolt在2025年3月出现在榜单时,它们代表了一种新范式——AI不只是回答问题或生成媒体,而是替用户"造东西"。
本期的关键转折是水平化Agent的出现。OpenClaw是最引人注目的案例:从一个奥地利程序员的副业项目,迅速成为GitHub星标最多的项目(超越React和Linux)。a16z指出,如果数据截止日推迟到2月而非1月,OpenClaw就已经能进入网页榜Top 30。
但a16z也冷静地指出:OpenClaw尚未达到真正的"消费级"——它仍需命令行知识来安装和维护,面向非技术用户的访问量增长相当平淡。OpenAI在2026年2月收购了OpenClaw,这或许意味着一个更易用的版本即将到来。
除OpenClaw外,Manus(第44位,已被Meta以约20亿美元收购)和Genspark(第47位,年化收入1亿美元)也进入了榜单——两者都允许用户提交开放式任务(研究、表格分析、幻灯片制作),AI全流程自动完成。
六、AI正在超越浏览器和App
报告最后提出了一个方法论层面的反思:传统的网页访问量和App月活已经越来越无法完整衡量AI产品的使用规模。
浏览器AI化:OpenAI发布了Atlas浏览器(每个页面内置ChatGPT),Perplexity推出Comet浏览器,Anthropic发布Claude in Chrome。Google则在Chrome中集成Gemini,并发布了Disco——一个能根据用户浏览标签页动态生成Web应用的实验性产品。
桌面原生AI工具爆发:Claude Code在6个月内达到10亿美元年化收入;OpenAI的Codex桌面应用周活200万,每周增长25%;AI会议记录工具(Fireflies、Fathom、Otter、Granola等)合计访问量超2000万。
AI嵌入现有工具:Anthropic发布Claude in Excel和Claude in PowerPoint,OpenAI推出ChatGPT for Excel,Google将Gemini深度整合到Docs、Sheets、Gmail和Meet中,并于2026年1月推出Personal Intelligence——连接Gmail、Google Photos、YouTube和搜索,让AI助手无需被告知就能调取用户的酒店预订、消费记录、照片库和观看历史。
a16z坦承:一个每天在Claude Code上工作8小时的开发者,一个通过Wispr语音助手口述每封邮件的知识工作者——这些重度AI用户在网页流量数据中几乎看不见。随着AI从"目的地"变为"功能层",衡量方法也必须跟着变。
结语
a16z这份报告传递的核心信号是:消费级AI正在经历从"产品"到"平台"、从"对话"到"执行"、从"浏览器"到"操作系统"的三重跃迁。ChatGPT和Claude正在走向截然不同的平台路径,中国产品在全球榜单中的存在感持续增强,而Agent的兴起可能彻底重塑人与软件的交互方式。
对于AI从业者和产品开发者而言,这份报告最值得关注的或许不是谁排第几,而是a16z对趋势的判断:当AI从一个你去访问的网站,变成一个无处不在的能力层时,游戏规则就变了。
 AI 速览