Macedo花两周时间深入中国AI生态,会见了大量创始人、VC和上市公司高管。他的核心观察是:中国硬件生态比预期更强,软件机会比预期更弱;中国产出了大量顶级技术人才,但教育体系和VC体系共同压制了"从0到1"的原创性;估值泡沫严重,软件公司和人形机器人公司的估值难以支撑;但中国创始人普遍面向全球市场、深度了解西方AI前沿,这种"中国工程执行力+西方市场洞察"的组合一旦出现在对的团队身上,将产出真正卓越的公司。
作者背景: José Maria Macedo,Delphi Labs联合创始人、Delphi Ventures创始合伙人,加密行业资深投资人。16岁从30美元起步打职业扑克,18岁赚到160万美元。后转型加密领域,通过Delphi体系同时做研究、孵化和投资,近期重仓AI和深科技方向。
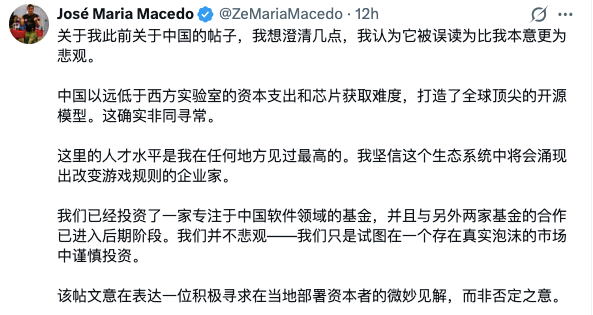
Macedo在x上对他的文章做了相关更新:
以下是文章原文翻译:
在中国AI生态待了两周后,我学到了什么
在中国待了两周,见了AI生态中的创始人、VC和上市公司CEO。去之前我对这个生态持看多态度,预期会看到世界级的AI人才在远低于西方的估值下创业。
离开时我的看法更复杂了:对硬件比预期更看多,对软件更看空,对中国创始人的一些观察也出乎自己意料。
创始人问题
我投过的优秀创始人有一种可辨识的特征:独立思考、叛逆、高强度、偏执。他们不按别人说的做。他们不停追问"为什么",拒绝借来的智慧。他们做出的决策在外人看来莫名其妙,但在自己看来理所当然。他们有一种发自内心的、不懈的强度,通常体现在一段痴迷和卓越的历史中。他们的人生有一种"尖锐感",在你作为VC见到的大量聪明人中一眼就能看出来。
我见到的很多中国创始人是一种不同的原型——这让我意外。
他们极其优秀——顶尖大学、在字节跳动或大疆工作过、Nature论文、多项专利。在西方只有最顶尖的技术人才才有的成就,在这里只是入场券。他们也比我见过的几乎所有人都更拼。我们在各种时间开会,周末也不休,跨城市奔波。有一个创始人是在妻子生孩子的当天来跟我们见面的!
但独立思考、叛逆精神、从0到1的愿景——更难找到。创始人的背景彼此相似,pitch更倾向规避风险,想法更多是已有事物的升级版(impressive V2),而非真正原创的押注。以中国产出的技术人才体量,我本以为会遇到更多让我听到从未有过的想法的人。
我的判断是:中国的教育体系产出了卓越,但没有留下足够的偏离空间。输出的是那些能极其出色地执行已知问题的创始人,而非那种带着一个没人知道存在的问题出现的人。
VC在强化这种模式
更有意思的是,本地投资人在主动放大这个问题。
大多数中国基金把整个投资逻辑建立在投字节跳动或大疆最优秀的前员工上——看血统而非尖锐感,看履历而非信念。VC自身的画像也类似:大多来自大公司或咨询和投行背景,跟十年前的欧洲VC很像。
讽刺的是,历史上最好的中国创始人——那些真正建立了跨代际公司的人——从来没在大公司工作过。马云是一个英语老师,高考两次落榜。任正非43岁从军队退伍后创办华为。刘强东从市场摊位卖货起家创建京东。王兴从博士退学后直接开始连续创业。最近的梁文锋创建DeepSeek,此前从未在自己公司之外工作过。他们是异类,是没有光环背书的人——恰恰是当前体系会略过的那种人。 找到这种人是有真正alpha的,而目前似乎很少有人在那里找。
深圳和硬件生态
我在中国看到的最震撼的东西不是一个创业公司的pitch。
而是深圳的硬件"地下工厂"——工程师们系统性地获取西方高端产品,然后逐个零件拆解,用极其精确的方法进行逆向工程。我离开时真的不确定大多数西方硬件创始人是否理解他们在跟什么竞争。这里的网络效应不是理论上的。它是物理的、密集的、经过几十年积累的。
我们见到的创业者用数据印证了这一点:超过70%的硬件原材料来自大湾区,接近100%来自中国本土——这使得迭代周期是西方硬件公司根本无法匹敌的。
我见到的大多数创始人在使用大疆的剧本:在一个细分领域做消费硬件——电动轮椅、割草机器人、新一代健身设备——把它做到8位或9位数的收入,然后利用用户基础或底层技术拓展到相邻品类。有些公司规模已经远超你的预期。我遇到的最令人印象深刻的公司是拓竹(Bambu Lab),一家大多数西方人没听过的3D打印公司,据称年利润5亿美元,且每年翻倍。
对中国软件看空
我离开时对中国软件的机会比到达时更怀疑。
在模型层,中国的开源确实令人印象深刻——但闭源模型仍然显著落后于最好的西方模型,而且差距可能还会扩大。资本支出的差距是巨大的。GPU获取仍然受限。西方实验室正越来越多地打击蒸馏行为。收入数字说明了一切:据报道Anthropic仅2月份就做到了60亿美元。最好的中国模型年收入在几千万美元量级。
在软件创业公司方面,主流画像是字节跳动出来的PM和研究员,做针对西方市场的智能体或环境感知类消费软件。人才是真的,但很多产品恰好在大模型公司会原生发布的范围内——一个版本更新就可能被取代。我还注意到一个更广泛的现象:大型、高增长的私营软件公司几乎不存在。在西方,除了模型公司之外,还有多家创业公司已经做到了9位和10位数的ARR,增速惊人——Cursor、Loveable、ElevenLabs、Harvey、Glean。这一级别的爆发式私营软件公司在中国基本不存在——少数例外如HeyGen、Manus和GenSpark,一旦做起来了就离开了(搬到海外)。 估值泡沫
尽管软件前景如此,泡沫是实实在在的——无论早期还是后期。
在早期阶段,虽然从字节、DeepSeek和月之暗面出来的最顶尖人才仍然比同等级的美国人才便宜不少,但中位数估值已经趋同。没有产品的消费类创业公司估值1到2亿美元很常见。3000万美元以上的种子前轮不足为奇。
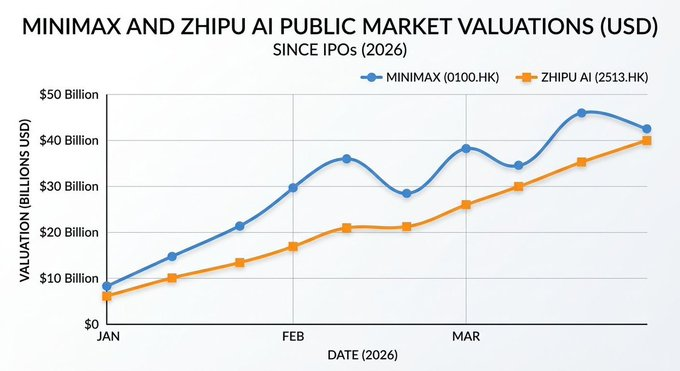
在后期阶段,数字更难辩护。MiniMax在二级市场估值大约400亿美元,ARR不到1亿——约400倍收入。智谱大约250亿美元对应5000万美元收入。对比一下,OpenAI峰值融资轮大约定价在66倍ARR。Anthropic大约61倍。
月之暗面等私营模型公司利用这些二级市场定价,在几个月内以60亿、100亿、180亿美元的估值连续融资。加密投资者会认出这个套路。投资人在拿私募估值跟锁仓期未解除的公开市场定价做比较。此外,智谱和MiniMax能维持在这个水平,部分原因是它们目前是获取"中国AI叙事"敞口的几乎唯一途径,这本身就有溢价。随着更多公司上市并稀释这个叙事,情况会改变。最后,IPO窗口有快速关闭且毫无预警的习惯——你无法确定能在参照标的已经下跌之前完成套利。
人形机器人领域情况类似。中国大约有200家人形机器人公司,约20家融资超过1亿美元,几家达到了数十亿——几乎全部是零收入,大多计划2026或2027年在港股IPO。如果这个市场是真的,中国的硬件主导地位让长期结果相当清晰。但商业化进展可能比当前的融资节奏暗示的要慢得多,而且我怀疑港股能否支撑当前管线中这么多数十亿估值的人形机器人公司。我暂时不参与。
值得关注的不对称性
有一件事出乎我意料:我见到的几乎每一个创始人都在先做全球市场,再考虑中国市场。他们用Claude Code。他们看Dwarkesh的播客。他们对旧金山的创业格局了如指掌,往往比那些不太关注的西方投资人还清楚。 西方对中国的敌意远大于中国对西方的敌意。中国创始人认为把中国的工程执行力和硬件深度与西方的市场打法和产品愿景结合起来毫无矛盾。当这种组合在对的创始团队身上汇聚时,将产出一些真正非凡的公司。
找到那些创始人——那些不符合本地VC体系已经优化好的"光环模板"的人——是我们正在聚焦的事情。
 AI 速览