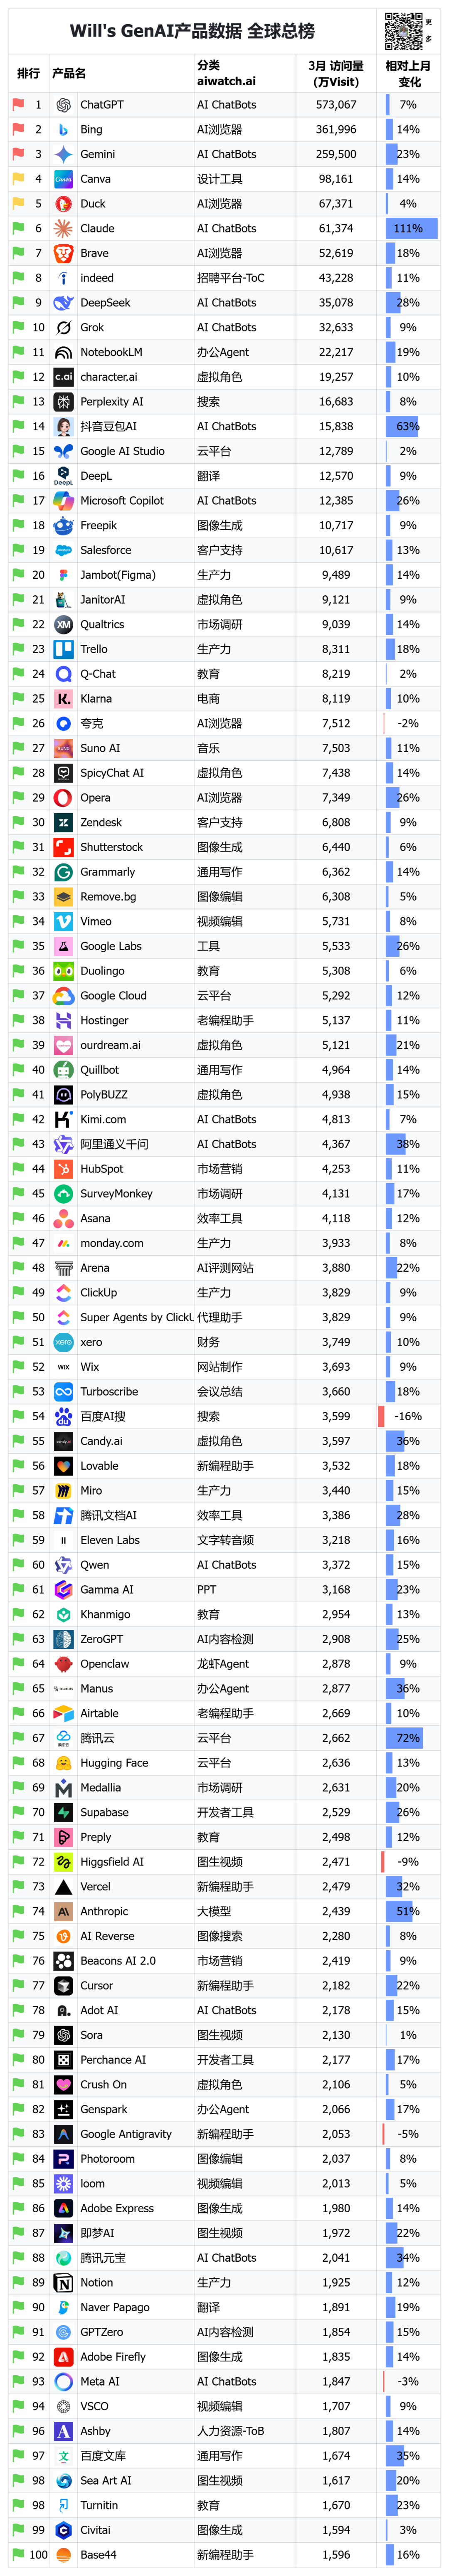
2026年3月,全球GenAI产品格局延续分化态势。ChatGPT以57.3亿次访问稳居全球第一,但真正的看点在中间层——Claude访问量环比暴涨111%成为3月最大黑马,国内豆包AI以63%的增速甩开竞争对手,龙虾(OpenClaw)生态则进入爆发性增长与淘汰并行的新阶段。 全球格局:Claude暴涨111%,Gemini稳步扩张
全球总榜前三格局未变:ChatGPT(57.3亿)、Bing(36.2亿)、Gemini(26.0亿),但增速差异明显。Gemini以23%的环比增速领跑头部阵营,延续了Google在AI搜索和工作流整合上的推进节奏。Bing增长14%,反映出微软AI搜索的持续渗透。
3月最大意外是Claude——访问量达6137万,环比飙升111%。这一增速远超其他头部产品,直接原因是Claude Code、Cowork、Computer Use等一系列产品功能的密集发布推动了开发者和知识工作者的大规模涌入。Claude目前全球排名第6,已逼近Duck(6737万)。 美国大公司榜单中,NotebookLM以2222万访问排名第5,环比增长19%,作为办公Agent类产品表现亮眼。Stitch.withgoogle以105%的增速成为Google系产品中的隐藏赢家。相比之下,Jules(-39%)、VideoPoet(-30%)等产品持续失血,Grokipedia(-28%)和Deepmind聚合页(-20%)也在下滑。 中国市场:豆包一骑绝尘,腾讯云平台爆发
国内总榜呈现"一超多强"格局。DeepSeek以3.5亿次访问稳居第一(+28%),但从增速看,抖音豆包AI才是3月的真正赢家——1.58亿访问量、63%的环比增速,在中国大公司榜中排名第一,已与第二名夸克(7512万)拉开一倍以上差距。 几个值得关注的信号:
阿里通义千问以4367万访问、38%增速排名第四,阿里云百炼平台更是暴涨173%至671万,显示阿里在模型API层的发力开始见效。腾讯系全面爆发——腾讯云(+72%)、腾讯元宝(+34%)、腾讯文档AI(+28%)三线齐涨,腾讯云平台从2662万访问跃升至国内第8。火山引擎增长81%至1150万,字节在云平台层面的追赶态势明显。 百度AI搜是大公司中少数下滑的产品(-16%至3599万),搜索类AI产品的流量争夺正在从百度向夸克、纳米AI搜索等分流。MiniMax以125%的增速跃至777万访问,是国内大模型公司中增速最快的一个。 国内总榜中还有几个新面孔值得注意:法行宝(法律类,+49%至1183万)、沉浸式翻译(+65%至461万)、站酷设计服务(+140%至302万)均在垂直赛道上实现高速增长。AutoGLM以219%的增速冲至83万访问,智谱在Agent领域的布局开始产生流量回报。 出海榜:Manus持续攀升,Qwen海外扎根
中国AI产品出海榜中,PolyBUZZ(虚拟角色)以4938万访问居首(+15%),Qwen以3372万排名第二(+15%),Manus以2877万排名第三(+36%),三者构成出海第一梯队。
Manus的36%增速在头部产品中最为突出,办公Agent类产品在海外的需求持续释放。Genspark同为办公Agent品类,以2066万访问、17%增速排名第五,两款产品共同验证了"AI办公助手"在海外的市场空间。
出海榜中增速最快的是HiWaifu(虚拟角色,+157%)和Accio(垂类Agent,+104%),虚拟社交和垂直Agent是中国AI出海的两大增长引擎。KLING AI(图生视频)以1395万访问排名第7但增速为0%,面临增长瓶颈。海螺AI(Hailuo AI)下滑11%至264万,视频生成赛道的竞争加剧。
trae.ai(字节旗下编程助手)以274万访问排名第41(+9%),在海外编程工具市场建立了初步存在感。
龙虾生态:OpenClaw 2878万称王,中腰部产品爆发式洗牌
龙虾(OpenClaw)生态是3月数据中最具戏剧性的板块。OpenClaw本体以2878万访问、9%增速稳居榜首,但真正的故事发生在生态内部——中腰部和长尾产品出现了剧烈分化。
增长最猛的阵营包括:JVS Claw(阿里,+2300%至30万)、MOLILI(+1076%至2万)、NanoClaw(+940%至26万)、ZeroClaw(+900%至16万)、CoPaw(阿里,+538%至88万)、PicoClaw(+432%至13万)、EasyClaw(猎豹,+390%至33万)、MyClaw(阿里,+369%至112万)。阿里系产品(MyClaw、CoPaw、JVS Claw)集体爆发,正在龙虾生态中大举圈地。
Skill学习平台Clawhub以853万访问、161%增速排名第二,成为龙虾生态中仅次于OpenClaw本体的最大赢家,Skill生态的价值正在被市场重新发现。WorkBuddy(腾讯)以745万访问、719%的增速排名第三,是整个榜单中增速最惊人的产品之一,腾讯在龙虾Agent领域的投入开始产生巨量回报。MaxClaw(MiniMax)增长164%至317万,LobsterAI(网易)增长113%至58万。 下滑阵营同样显著:Moltbook(龙虾原生产品,-74%至577万)、RentAHuman(-57%至264万)、Simpleclaw(-57%至12万),早期原生产品正在被大公司系产品挤压。
从品类看,龙虾Agent仍是绝对主力(占比超70%),Skill学习类(Clawhub、Skill.sh、EvoMap等)增速整体更快,龙虾部署类产品(clawbot、Simpleclaw、OpenClawd等)整体表现疲软,部署工具的窗口期可能正在关闭。
关键趋势总结
Claude的111%增速是3月最重要的单一事件,标志着Anthropic从"模型公司"向"产品平台"的转型开始在流量层面兑现。国内市场的核心变量是字节——豆包AI和火山引擎双线增长,正在改变竞争格局。龙虾生态从"OpenClaw一家独大"进入"大公司抢滩+垂直产品洗牌"的新阶段,阿里系和腾讯系的介入深度远超预期。出海市场中AI办公助手(Manus/Genspark)和虚拟社交(PolyBUZZ/HiWaifu)是两条最确定的增长主线。
数据来源:Will's GenAI产品数据,统计口径为3月网站访问量(万Visit)及环比变化。
 AI 速览