4月27日消息,天风国际证券分析师郭明錤发布最新产业调查,核心结论三句话:OpenAI 正与联发科(MediaTek)、高通(Qualcomm)合作开发手机处理器;立讯精密(Luxshare Precision)拿下独家系统协力设计与制造(system co-design and manufacturing)合同;项目预计 2028 年进入量产阶段。
郭明錤同时给出处理器供应商和最终规格的时点判断——预计在 2026 年底或 2027 年第一季度确定。这是 OpenAI 此前的硬件布局(音箱、眼镜、耳机、台灯、笔等"伴侣型"设备)之外,第一次被产业链人士明确指向"AI Agent 手机"这条赛道。消息发布后立讯精密盘中一度逼近涨停,股价创历史新高,市值突破 5200 亿港元。
三个核心信息:芯片、组装、节奏
把郭明錤报告里的产业链信息逐条拆开,能看清这次爆料的颗粒度。芯片层面,联发科和高通同时参与开发,意味着 OpenAI 至少走双供方策略,跟苹果 iPhone 长期使用高通基带的单供模式不同;最终规格与供应商在 2026 年底或 2027 年 Q1 确定,对应芯片设计周期,2028 年量产是一个相对从容但不夸张的时间表。
组装与系统设计层面,立讯精密是独家拿下"系统协力设计与制造"合同——这里"系统协力设计"是关键词,意味着立讯参与的不只是后段组装,而是从产品架构层面与 OpenAI 共同定义;这条路径与立讯在苹果供应链里"主要做 AirPods 与 iPhone 部分整机组装、但难以撼动鸿海主力地位"的现状形成明显反差。
市场份额层面,郭明錤给出的对照是联发科 × Google TPU Zebrafish 项目——单颗 AI 芯片的营收约相当于 30 到 40 颗手机 SoC——若 OpenAI 初期锁定全球每年 3 到 4 亿部的高端机型市场,对应的换机潮规模即使按保守估计,也足以撑起芯片端长期营收增量。
郭明錤的产品逻辑:为什么 OpenAI 必须自己做手机
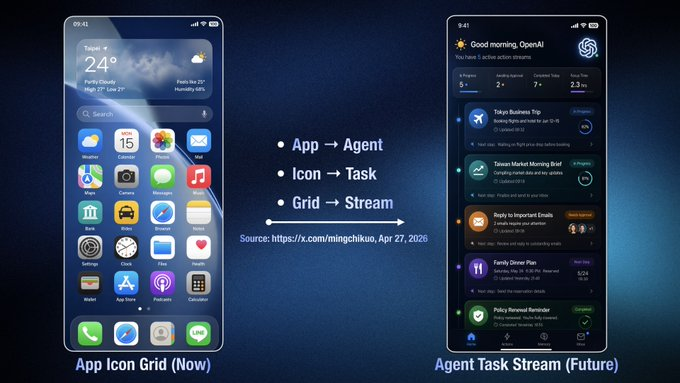
报告里另一半篇幅是产品判断而非供应链信息。郭明錤的核心论点是 AI Agent 将从根本上重新定义手机——用户的目的不再是"打开一堆 App",而是直接通过手机执行任务、满足需求;他附了一张 OpenAI AI Agent 手机界面概念图与当前 iPhone 界面做对比。
要做这件事,OpenAI 选择自研而非依附第三方手机平台,他给出三点考量:第一,只有完全掌控 OS + 硬件,才能交付完整的 AI Agent 服务,否则关键能力(持续后台运行、深度系统调用、跨 App 数据贯通)会卡在现有 OS 厂商的权限边界里;第二,手机是当前唯一能实时捕捉用户完整状态的设备——位置、社交、消费、通讯、视听全在一台设备上——而完整状态正是 AI Agent 最重要的输入;第三,手机仍是未来很长时间内规模最大的设备品类,比起眼镜、徽章这些"伴侣设备",手机的渗透天花板高出一个数量级。处理器设计的优先级跟着倒推:低功耗、内存分层管理、小模型本地运行成为核心,复杂任务交给云端 AI——这是典型的"端侧轻量推理 + 云端重模型"架构,与传统手机 SoC 优先堆图形性能的设计取向不同。
商业模式与 OpenAI 的优势项
郭明錤给出的商业模式预判是订阅制与硬件捆绑销售。这条思路把 OpenAI 现有的 ChatGPT Plus/Pro 订阅体系直接搬到硬件层,硬件本身可能不靠卖断盈利,而是作为订阅服务的入口,类似 Kindle 与 Amazon Prime 的关系,但深度更高。配套要建立的是全新的 AI Agent 生态——开发者不再为 iOS/Android 写 App,而是为 OpenAI Agent 平台写"任务模块"或"技能",这意味着应用商店模式可能被取消或大幅重构。
OpenAI 的优势项被概括为三块:消费品牌(ChatGPT 在大众市场已形成认知)、多年的用户数据(对话与任务执行积累远超传统手机厂商)、领先的 AI 模型能力。硬件这一块过去是 OpenAI 的短板,但当下手机硬件已经高度成熟、供应链高度模块化,自研产品可以直接通过供应链合作完成开发,不需要苹果当年从零搭团队的工程量——这也是为什么 OpenAI 选择"立讯做系统协力设计、联发科/高通做芯片"的分布式合作而不是收一家做整机的代工厂。
供应链影响:联发科、高通、立讯精密三方受益逻辑
对联发科和高通来说,这个项目的价值不在 2028 年那一年的出货数字,而在 AI 手机这一轮换机潮的长期定位。郭明錤的判断是两家公司有望长期受益,规格与供应商时点定在 2026 年底或 2027 年 Q1,意味着 2027 年开始就会有 design win 体现到财报口径上的产业链订单。对立讯精密来说意义更大——郭明錤直接表态"立讯无论再怎么努力,在苹果供应链的组装地位都很难超越鸿海",这条判断把立讯过去多年试图在 iPhone 整机组装上追赶富士康的努力定性为"上限有限",而 OpenAI 这个项目让它在 AI 原生硬件世代获得"提前布局"的位置。
立讯目前在苹果供应链中的角色仍以 AirPods 整机和 iPhone 部分整机为主,2024 年苹果占其总营收比例曾达 70.7%,单一客户依赖的风险一直存在;OpenAI 这条线如果按计划推进,会显著改变其客户结构与估值锚——市场已经在用涨停板和股价新高对此提前定价。
竞品对比:豆包手机已先跑、AI Pin 留下的反面教训、苹果的位置
横向看 AI 手机这条赛道,OpenAI 的位置可以放在几个对照里看清。国内对照是字节跳动 × 中兴推出的豆包手机第一代(努比亚 M153),玩法是大模型通过 GUI Agent 直接识别屏幕、模拟人手操作,绕开传统 API 限制让 AI 真正能替用户点外卖、发消息、订机票;工程样机首发上线即秒空,原价 3499 元一度被炒到 3.6 万元——这条路证明了"AI 原生交互"在中国市场是有需求侧响应的,但豆包手机选择的是改造现有安卓系统,而非自研 OS,与 OpenAI 的路线不同。
负面对照是 Humane 的 AI Pin——OpenAI CEO 奥特曼曾经投资过 Humane 并提供模型支持,但 AI Pin 上市后续航发热不佳、功能场景有限,699 美元售价加每月 24 美元订阅导致退货率居高,最终 Humane 被惠普以 1.16 亿美元收购;这条失败路径让 OpenAI 转向"自主设计 + 深度整合"的自研道路。
可穿戴方向的对照是 Meta Ray-Ban 智能眼镜,硬件已建立用户认知,但近期发布会现场出现"自我 DDoS"翻车,本质问题与 AI Pin 类似——纯无屏 AI 设备的稳定性和场景密度还没到位。
最直接的竞争对手则是苹果——iPhone 仍是手机这块版图的事实标准,2028 年量产意味着 OpenAI 手机要直面 iPhone 20 时代的对手;而 OpenAI 大量挖角苹果消费硬件团队(年初以来已招募 20 多名相关人员)、收购 Jony Ive 的 io Products、与立讯精密这家果链龙头深度合作,路径上等于在用苹果的人和苹果的供应链造一台对标苹果的设备。
局限与待解问题
几个事实层面的限制需要明确放在前面。
其一,这是郭明錤基于产业链调查的判断,并非 OpenAI 官方公告,OpenAI、联发科、高通、立讯精密均未发布对应声明,最终规格、供应商、量产时间都可能在未来两年内调整;
其二,2028 年量产意味着距离当下还有约两年时间,期间手机芯片工艺节点(2nm/A14X 时代将进入主流)、模型能力、监管环境都可能发生显著变化;
其三,立讯精密虽然拿下"独家系统协力设计与制造",但在大型智能手机整机组装的产能规模上仍与鸿海有数量级差距——根据 DIGITIMES 2025 年全球前 20 大 EMS/ODM 业者排名,鸿海以 2610 亿美元营收稳居第一,立讯排名第四,能否在 2028 年支撑年产数千万至上亿台的需求,是一个需要立讯加速扩产甚至引入二供的开放问题;
其四,"完全掌控 OS + 硬件"意味着 OpenAI 还需要从零打造一套移动 OS 或在某个开源底座(最现实是 Android AOSP)上深度定制,这是过去 15 年里除苹果外所有挑战者都没成功跨过的门槛——Windows Phone、Firefox OS、HarmonyOS 早期都给出过教训;
其五,"手机是唯一能实时捕捉用户完整状态的设备"这个论点同时也是隐私层面最大的挑战——AI Agent 持续读取屏幕、消息、位置、通讯录的合法性边界,在欧盟 AI 法案、美国各州隐私法、中国个人信息保护法下都会面临严格审视;
其六,订阅 + 硬件捆绑商业模式在 AI Pin 案例上已经吃过苦头,699 美元 + 月费 24 美元的组合让普通消费者望而却步,OpenAI 如何在硬件定价、订阅梯度、内容生态上做出比 AI Pin 更可持续的设计,目前没有任何线索;
其七,所谓"AI Agent 手机"的真实交互形态——是没有 App 图标的全新 launcher、还是在 ChatGPT 之上叠加一层快捷指令、还是类似豆包手机那种 GUI 模拟操作——决定了开发者生态的形态,这一点郭明錤的概念图只给了一个示意,距离真正可用的产品定义还很远;
其八,硬件的全球渠道、运营商合作、售后体系是 OpenAI 几乎从未涉足的领域,从音箱、眼镜到手机这一跳的复杂度跨越巨大,光靠立讯的制造能力补不齐分销与服务的短板。
整体看,这次产业调查的份量在三件事——把"OpenAI 自研手机"从过去半年的舆论传闻级别提升到了产业链供应商可识别的级别;把立讯精密从"果链组装第二梯队"重新定位到"AI 原生硬件世代的领先受益者",对应的是估值锚的潜在切换;把 AI Agent 重新定义手机这件事从概念探讨拉到 2028 年这个具体时间点。
能否兑现仍要看未来两年 OpenAI 在 OS、Agent 协议、开发者生态、硬件成本结构上的实际进展,而 2026 年底到 2027 年 Q1 的芯片规格与供应商最终定型,会是市场观察这个项目是否真正成立的下一个关键时间窗口。
 AI 速览