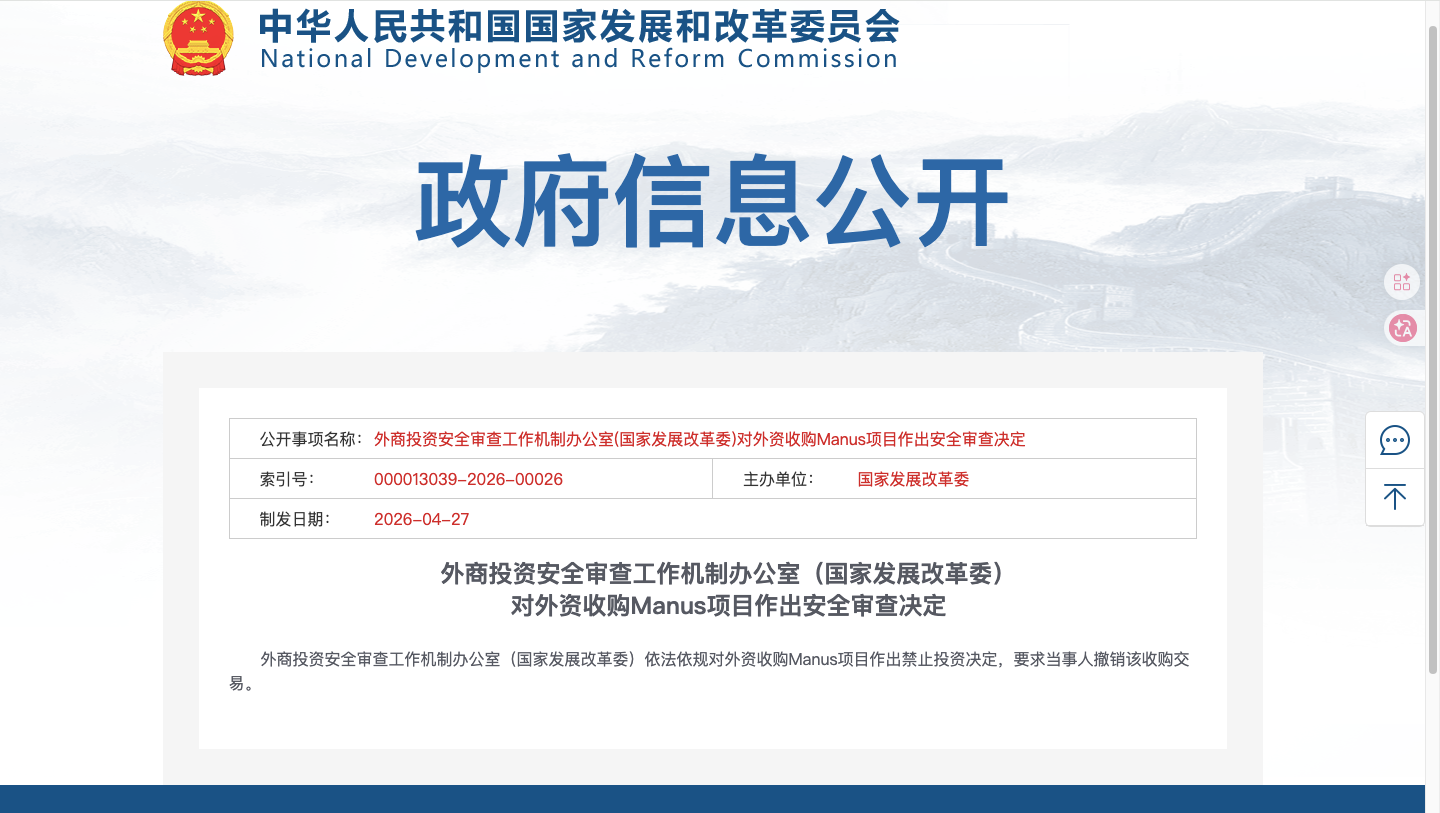
4月27日下午消息,国家发展改革委外商投资安全审查工作机制办公室在政府信息公开页面发布公告,依法依规对外资收购 Manus 项目作出禁止投资决定,要求当事人撤销该收购交易。 这条公告直接指向 2025 年 12 月 30 日 Meta 宣布完成的对 AI 智能体公司 Manus 的收购——彼时双方在不到 10 天内闪电敲定交易,对价约 20 亿美元(部分美国媒体报道区间 20–30 亿美元),Manus 母公司"蝴蝶效应"团队约 100 人整体并入 Meta 超级智能实验室新加坡分部,创始人肖弘出任 Meta 副总裁,向 COO Javier Olivan 汇报。从交易宣布到中方监管落锤,间隔约 4 个月。
公告本身:禁止投资 + 限期撤销已实施的交易
公告援引的法规依据是 2020 年 12 月 19 日实施的《外商投资安全审查办法》。该办法第十二条规定,工作机制办公室作出禁止投资决定的,当事人不得实施投资;已经实施的,应当限期处分股权或资产,并采取其他必要措施恢复到投资实施前的状态,消除对国家安全的影响。这条法律框架决定了本次决定的执行路径:Meta 与 Manus 在 2025 年 12 月 30 日宣告完成的收购属于"已经实施"状态,因此不只是阻止未来的投资动作,而是要求把已经发生的股权变更、团队并入、品牌归属等动作全部回滚到交易前的位置。
具体处置方式上《办法》没有给出统一模板,对一桩涉及 100 人团队迁移、估值 20 亿美元、跨新加坡—北京—Meta 总部三地法律实体的交易而言,撤销动作的复杂度与原交易完成的复杂度对等。Manus 的中国实体是北京蝴蝶效应科技有限公司,2025 年 6 月公司将总部迁至新加坡,原 120 人团队保留约 40 名核心技术人员随总部迁出,其余人员伴随北京、武汉办公室一并裁撤。
Manus 是谁,以及它为什么会落入安全审查范围
Manus 由肖弘 2022 年创立的"蝴蝶效应"团队孵化,2025 年 3 月上线,被外界称为"全球第一款通用 Agent 产品"——用户提出需求后,Manus 自动拆解任务、搜索、操作浏览器、生成内容、交付结果,覆盖筛选简历、做房产研究、股票分析等场景。上线节奏极快:4 月以 5 亿美元估值完成 7500 万美元融资,由 Benchmark 领投;5 月对所有用户开放,注册首日破百万;6 月总部迁至新加坡;12 月初宣布年化经常性收入(ARR)突破 1 亿美元,处理 147 万亿 token、创建 8000 万台虚拟计算机;12 月 30 日被 Meta 收购,估值 20 亿美元。
投资方阵容包括腾讯控股、真格基金、HSG(红杉)、Benchmark 等中外混合资本。底层模型层面,Manus 主要调用 Anthropic Claude 与阿里 Qwen 等第三方模型,自身不训练基础模型而专注于 Agent 调度与执行。这套配置——核心创始团队来自中国、关键技术依赖第三方大模型、用户数据涉及大量中文场景、团队迁移到新加坡时间不足半年——构成了本次安全审查介入的事实基础。监管的关注点根据《办法》框架推断主要指向两类:关键技术与数据是否会因外资控股流出,以及交易是否触发对国家安全的实质影响。公告本身没有披露具体的审查理由细节,这是《办法》框架下安全审查决定的常态。 收购方 Meta 那一侧:扎克伯格的"AI 焦虑年"与第三大并购案
放到 Meta 的并购史和战略动作里看,Manus 这笔交易的重量超过单纯的财务投资。该收购规模在 Meta 历史上排名第三,仅次于 2014 年 190 亿美元收购 WhatsApp 和 2025 年 6 月 148 亿美元收购 Scale AI 49% 股权。
整个 2025 年是 Meta 的"AI 焦虑年"——4 月 Llama 4 发布因基准测试存在"实验版本"差异引发社区质疑,编码与复杂推理能力被 DeepSeek 反超;6 月扎克伯格出资 148 亿美元入股 Scale AI 并请来其创始人 Alexandr Wang 重组超级智能实验室;10 月 30 日宣布 2026 年大幅提升 AI 资本支出后股价单日下跌 11%、市值蒸发 2140 亿美元;AI 教父 Yann LeCun 从 Meta 辞职;基础研究部门遭大规模裁员。20 亿美元收购一家年化 1.25 亿美元 ARR 的 Agent 公司,对扎克伯格而言相当于一次性补齐 Meta 长期缺位的"AI 直接收入"——微软、谷歌、亚马逊都有云服务和 AI 产品两条变现路径,Meta 在收购前两条都没有。 Meta 计划继续运营 Manus 服务并整合进 Facebook、Instagram、WhatsApp 产品线,同时拓展企业客户业务。监管这一脚刹车直接打断的就是这套整合时间表。
竞品对比与监管节奏:与TikTok 案的差异
Manus 将团队主体迁出、接受美资投资人和美国买家、底层调用海外模型、ARR 数据快速到位后迅速被海外巨头收购。这条路对应的是 AI 创业的"出口",本次禁令实质上传递了对这一条路径的明确态度。
横向参照中美在科技并购上的对等动作:美国 CFIUS 此前长期对中资收购美科技公司施压,TikTok 案、CXMT 案、Magnachip 案等都有先例;中国《外商投资安全审查办法》自 2020 年实施以来公开禁令案例不多,本次 Manus 案是少数明确公开的案例之一。从交易完成到禁止决定间隔约 4 个月,节奏上略快于美方典型 CFIUS 审查的中位数(通常 90 天初审 + 45 天调查 + 总统决定,但实际全流程常拖至半年至一年),说明监管对此类涉及前沿 AI 技术的跨境并购的反应链条已经较为成熟。
 AI 速览