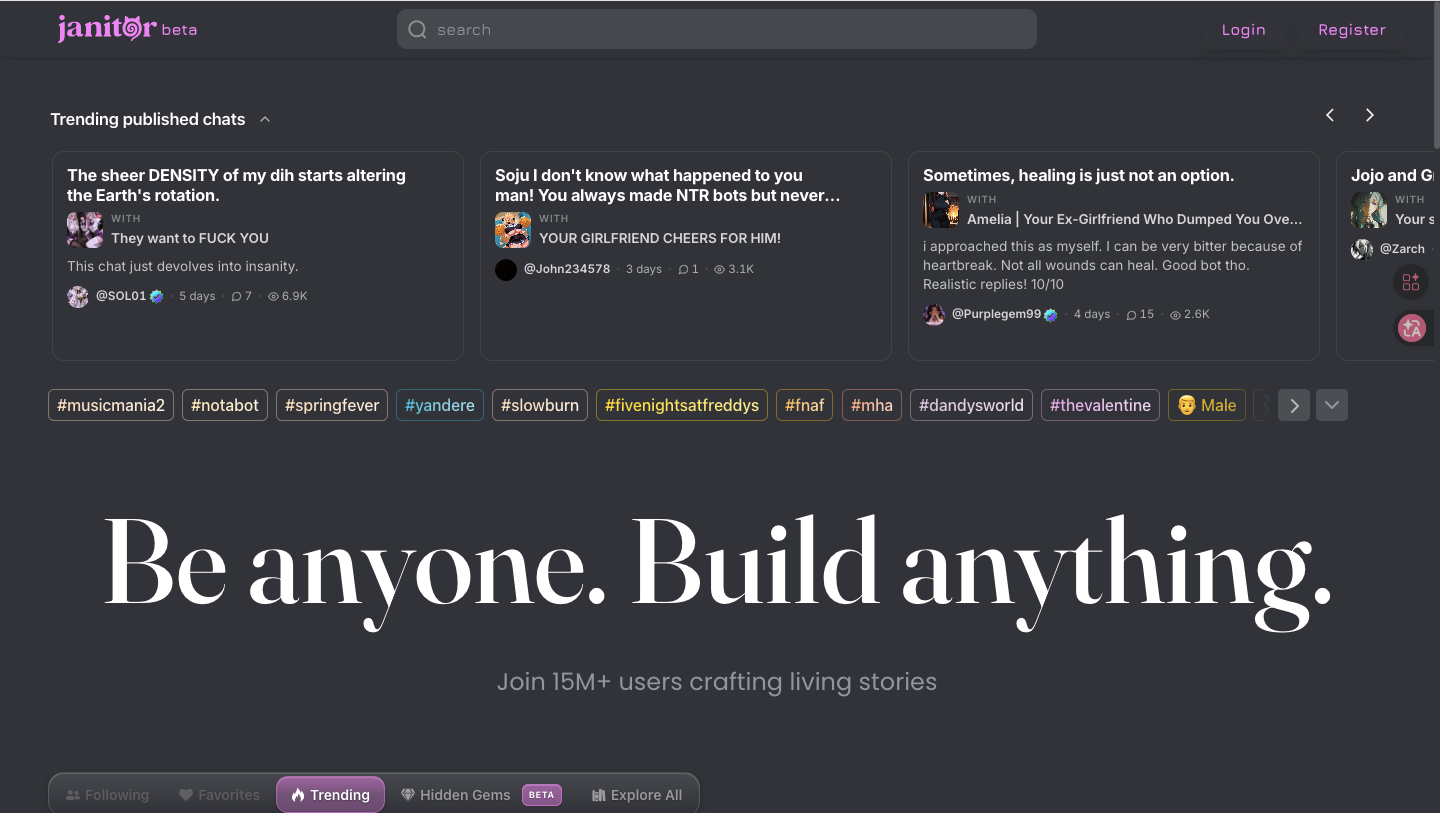
Janitor AI 由澳大利亚独立开发者 Jan Zoltkowski 于 2023 年 6 月上线,凭借无审查的 AI 角色扮演体验和自带 API key 的 BYOK 商业模式,三年内累计 1500 万注册用户、870 万月活、130 万月访问量,跻身全球网站流量榜 Top 350,成为 Character.AI 之外最具影响力的非主流对话式 AI 平台。创始团队仅 3 人左右、无外部融资、不收订阅费,却建立了一个 32,000+ 社区角色、200 万日活的内容生态——这套反硅谷范式的运营路径,正在被越来越多 AI 陪伴赛道的小团队借鉴。
从一周百万用户到 1500 万注册:非典型增长曲线
Janitor AI 的早期增长几乎复刻了 Pokémon GO 级别的速度。2023 年 6 月上线后第一周注册用户突破 100 万,17 天达到 200 万,9 月累计 300 万,完全依靠 TikTok 病毒视频、Reddit 自发讨论和 Discord 社群传播,没有投放预算,也没有名人代言。Zoltkowski 此前以 HackerOne 和 ETHGlobal 黑客松冠军身份在开源社区积累技术声誉,选择"AI 娱乐而非 AI 生产力"赛道时被普遍视为反共识——彼时 OpenAI、Anthropic 都在追逐企业级与工具型产品,AI Companion 被看作小众玩家的游戏。
2024 年初平台 DAU 一度冲到 280 万,2024 年 2 月注册用户 1250 万、MAU 870 万,同比增长 340%;到 2026 年初,注册量增至 1530 万,32,000+ 社区角色,SimilarWeb 数据显示 2025 年 8 月单月访问量峰值 1.135 亿次,2026 年稳定在 1.17 亿–1.30 亿区间。需要指出的是,Janitor AI 的网站流量来源有 90.19% 来自直接访问(Direct),自然搜索占比极低,这意味着平台流量几乎完全依赖用户主动输入网址或书签——这是少数 AI 平台才能做到的"心智锁定"指标,与 Character.AI 等高度依赖 Google 搜索流量的同类形成鲜明反差。
地理分布上 Janitor AI 的核心用户在美国,印尼、新西兰、澳大利亚紧随其后。年龄结构集中在 18–24 岁(约 65%),学生群体占比 41%,LGBTQ+ 用户约 48%,Z 世代是绝对主力。1500 万注册量背后还有一组容易被忽视的运营指标:头部 1% 的用户生成机器人占据 85% 的对话流量,平均评分 4.2/5 分,共积累 4500 万条评论;但每年仍有 19% 的角色被平台封禁,NSFW 内容占 2024 年新增角色的 72%,运营压力极大。
用户画像争议:女性主导还是男性主导?
Janitor AI 最被广泛传播的标签是"70% 女性用户",这一数据来自创始人公开访谈和早期媒体报道,被反复引用至今。但第三方流量分析工具给出了截然不同的画像:Similarweb 2026 年 2 月数据显示男性占 65.21%、女性 34.79%;Tracxn 数据为男性 63.69%、女性 36.31%。同一平台在不同数据源下出现 30 个百分点以上的性别差异,这种冲突本身值得拆解。
合理解释有三层:其一,创始人口径的 70% 女性可能指向"活跃创作者"而非"全部访问者"——TavernCard 角色制作和长对话叙事是高门槛行为,女性用户在这部分的占比可能显著高于浏览者均值。其二,Similarweb 等流量工具的性别识别依赖设备指纹与第三方 cookie,对匿名访问与 VPN 用户存在系统性偏差,而 Janitor AI 的 NSFW 属性恰好让大量用户启用隐私模式。其三,Janitor AI 的男女用户使用场景显著不同——男性偏向幻想角色扮演、游戏场景代入,女性偏向情感陪伴、慢节奏 Romance 与长篇叙事,后者的单次会话时长远超前者,因此"内容生态被女性主导"和"流量结构被男性主导"可以同时成立。
无论真实数据落在哪个区间,Janitor AI 都明显区别于同类:Character.AI 男女比例接近 51.37%/48.63%、Chub AI 男性高达 83.28%、SpicyChat 男性占比超过 75%。Janitor AI 是 NSFW AI 角色扮演赛道里女性渗透率最高的平台之一,这一结构性差异直接影响其内容供给——平台的恐怖、Slow-burn Romance、心灵治愈、女性向 BL/GL 等品类丰富度远超竞品,也吸引了一批专门服务女性向叙事的角色创作者形成"前 1% 头部账号"。
BYOK 模式拆解:为什么 Janitor AI 不收订阅费?
Janitor AI 商业模式上的关键差异化是 BYOK(Bring Your Own Key)——平台本身完全免费,用户可自带 OpenAI GPT-4、Anthropic Claude、DeepSeek、KoboldAI 等外部 API key 接入对话,推理成本由用户直接承担。平台也提供自研的 JanitorLLM 作为内置免费模型,但官方测评显示其质量约 6.5/10、响应不稳定,主要用于试用与轻度场景,深度玩家普遍选择 BYOK 路线。 这种模式带来三个独特优势。第一,商业风险转嫁:Janitor AI 不需要为重度用户的推理消耗承担天文级 GPU 成本——当 ChatGPT、Character.AI 等订阅制平台被高 token 用户拉低毛利率时,Janitor AI 反而能"用户越重度、平台越省钱"。第二,内容自由度:平台不直接调用商业模型,理论上不为用户与第三方 API 之间的对话内容负责,这是它能维持"Limitless Mode"无审查体验的法律基础。第三,模型选择权下放:用户可以在 GPT-4o、Claude Opus 4.6、DeepSeek V4、Mistral、Llama 等数十种模型间自由切换,匹配不同角色扮演场景——Romance 用 Claude 表现细腻、动作戏用 DeepSeek 节奏更快、长篇叙事用 GPT-4 上下文更稳。 代价同样显著。BYOK 需要用户自行注册第三方 API 账号、生成 key、配置反向代理(Reverse Proxy)避免触发模型厂商的内容过滤,这套流程对非技术用户构成高门槛——这也是 Janitor AI 三年未官方推出 iOS/Android App 的主因之一(纯 Web 形态便于规避 App Store 的 NSFW 政策)。GPT-4 API 调用按 token 计费,重度用户月支出 10–30 美元,部分玩家用云函数中转或部署本地 KoboldAI 进一步降本,但都增加了使用复杂度。
2025 年下半年,Janitor AI 引入第三方 ID 年龄验证作为创意内容访问门槛,期望以合规设计回应监管压力。但这套验证服务积压严重,大量用户反映 ID pending 状态持续数天甚至数周,直接导致部分增量流量被 SpicyChat 等"零验证门槛"竞品截胡——SpicyChat 仅需勾选年龄确认即可直接使用全部内容,2026 年 4 月还新增 12 种语言和群聊功能,在 Janitor AI 验证瓶颈期间月均下载量出现两位数增长。
竞品横向对比:Character.AI、SpicyChat、Chai、Replika 的差异化战场
把 Janitor AI 放回竞争坐标系,AI 角色扮演赛道的四个主要玩家形成清晰分层。Character.AI 是绝对头部——20 million MAU(2025 年早期)、2024 年 32.2 million 美元营收(2025 年预测 50 million)、18 million 用户字符、月访问 153–185 million,Google 2024 年 8 月以 2.7 billion 美元 acqui-hire 创始团队并获得非独家 LLM 授权。Character.AI 的优势是内容生态规模和资本背书,劣势是严格的内容过滤——这套限制恰好把大量"想要更自由对话"的用户推向 Janitor AI、SpicyChat 等无审查平台。
SpicyChat 是 Janitor AI 最直接的替代品,300,000+ 角色库、$5 起步订阅、内置 Semantic Memory 2.0(16K context window),不需要 BYOK 即可获得稳定对话质量;劣势是免费版限制更多、角色质量不如 Janitor AI 的 TavernCard 头部生态。Chai 走的是 $13.99/月固定订阅路线,免费档可用,适合不想折腾 API key 的轻度用户,内容过滤强度介于 Character.AI 与 Janitor AI 之间。Replika 则定位 AI 情感陪伴而非角色扮演,约 2 million MAU、年收入 24–30 million 美元、纯订阅模式($19.99/月起),目标用户是"长期单一 AI 伴侣"而非"多角色叙事"。
更小众的竞品也在分食市场。Chub AI(原 Venus Chat)定位男性向硬核 NSFW,男性用户占比 83.28%,2025 年因 iOS app 内容违反 Apple 准则被下架,运营压力极大;CrushOn.ai 以 $4.99/月年付方案打出"NSFW 赛道最便宜"卖点,月访问 16.4 million;Candy AI、Muah AI、Kindroid 等覆盖 AI 女友/男友细分,Candy AI 提供语音通话和图像生成功能,月费 $12.99。整体看,AI Companion 市场已经分化出"通用角色扮演(Character.AI)""无审查 BYOK(Janitor AI)""轻量订阅 NSFW(SpicyChat/CrushOn)""情感陪伴(Replika/Candy)"四个明确赛道,Janitor AI 在其中占据"内容自由度最高、技术门槛最高、女性用户占比最高"的差异化位置,2025 年累计消费支出 221 million 美元的 AI 陪伴市场中,Janitor AI 是少数靠"不收钱"反而活下来的玩家。
隐藏的风险:ID 验证瓶颈、商业化天花板与平台稳定性
Janitor AI 当前面临的不确定性集中在三个方向。第一是合规边界——美国与欧盟近一年密集出台针对 AI 生成内容的年龄验证要求,Janitor AI 2025 年末上线的 ID 验证已经成为用户体验的主要负面来源,内部论坛抱怨"等待审核数周"成为高频帖。如果监管进一步收紧(如要求平台对 BYOK 对话内容承担连带责任),Janitor AI 的"中立技术提供方"叙事可能受到挑战。
第二是商业化天花板。当前 Janitor AI 收入来源极其有限——平台不收订阅费,可能的变现路径包括 API key 中转抽成、付费角色商店、广告分成、与第三方模型厂商分成等,但每条路径都会侵蚀"无审查"和"用户自由"的核心心智。Character.AI 当年被 Google 2.7 billion 美元接管的关键原因之一,就是单靠订阅难以支撑 200+ 人团队和模型训练成本,Janitor AI 的 3 人小团队虽然成本低,但若想从 1500 万注册扩到 5000 万级别,基础设施投入将快速攀升——按官方披露,JanitorLLM 自研模型已部署数百块 GPU 本地推理,GPU 折旧与电力账单已是每月固定的大额开支。
第三是平台稳定性。Janitor AI 月均宕机 8–12 小时,Uptime 约 78%(行业头部产品普遍 99.5%+),高峰期速度可下降 40%。这套基础设施承载 200 万 DAU 已经吃力,若用户量继续翻倍,工程债务会显著放大。同时平台至今没有官方移动 App,纯 Web 体验在手机端体验明显不如 Character.AI、SpicyChat 等竞品,这在移动端流量占比超过 70% 的 AI Companion 市场是一个长期短板。
选型建议:谁该用 Janitor AI,谁不该用
适合 Janitor AI 的用户画像非常清晰:愿意自己折腾 API key、追求最大限度的内容自由、希望在多种 LLM 之间切换匹配不同场景、对长篇角色扮演叙事有深度需求的中重度玩家,以及对 NSFW 内容需求明确但希望避开 Chub AI 这类纯男性向氛围的女性创作者。对这类用户,Janitor AI 的 32,000+ 社区角色库、TavernCard 跨平台兼容性、Limitless Mode 和 BYOK 灵活性是无法被替代的组合。
不适合 Janitor AI 的用户也同样明确。零技术背景的轻度用户应该首选 SpicyChat($5/月、零设置、Semantic Memory 2.0)或 CrushOn.ai($4.99/月年付);追求最大角色生态和合规体验的用户应该留在 Character.AI;希望建立稳定长期 AI 伴侣关系的应该选 Replika 或 Candy AI;预算敏感且只用基础 NSFW 的可以试 Chai 的免费版。如果在 Janitor AI 上遭遇 ID 验证卡顿超过一周,直接切换到 SpicyChat 在短期内是更现实的选择。
把视角拉长,Janitor AI 的真正价值不在它本身能走多远,而在它证明了一件事:在巨头主导的 AI 赛道,一个 3 人团队 + 无融资 + 反审查范式,依然可以建立 1500 万用户的产品形态,并稳定运转三年。这种"AI 时代独立开发者依旧有空间"的样本意义,可能比平台本身的商业前景更值得复盘——下一个 Janitor AI 不一定出现在角色扮演赛道,但它一定会出现在某个被巨头判定为"边缘场景"的位置上。
 AI 速览