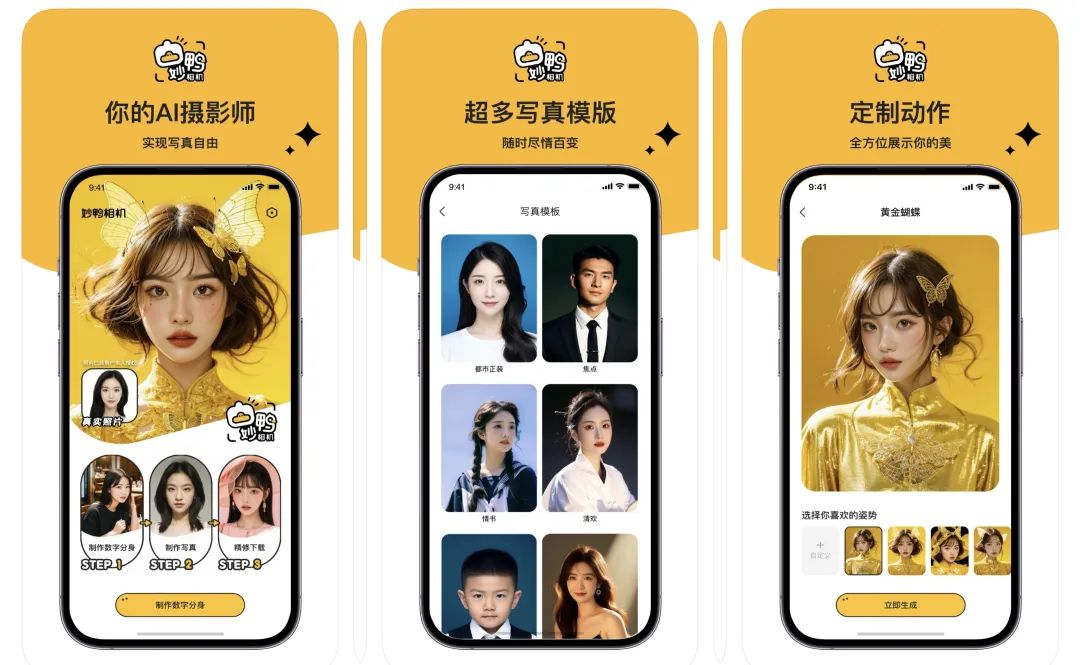
5月18日消息,虎鲸文娱(原阿里大文娱)旗下的妙鸭相机团队已于2025年9月底正式解散,产品运营人员约十余人、连同算法/技术/设计支持共三四十人规模整体出清,产品不再升级与推广,仅维持最低限度运营。这款2023年7月上线即引爆的国内首款现象级 AIGC 应用,在不到两年的时间里走完了从行业标杆到边缘化运营的完整周期。
爆款起点与离场轨迹
妙鸭相机的爆发力在国内 AIGC 史上至今仍是顶配。2023年7月上线首日,小程序排队人数即冲到 4000-5000 人,峰值等待时长十几个小时,9.9 元生成数字分身的付费模型在当时被视为打通 AIGC 商业化的样板。原产品负责人张月光是阿里内部押宝 AIGC 应用层的关键人物,但他在2023年10月——也就是产品上线仅3个月后——已离职创办沐言智语,继续在 AI 原生应用方向探索。
团队失去核心操盘手后,产品在2024年陆续上线了证件照、写真、宠物等品类扩展,但月活与付费转化均未恢复峰值水平。进入2025年,阿里大文娱重组为虎鲸文娱,妙鸭被划入更边缘的资源序列,直到9月团队解散。从行业标杆到维持运营,用时约26个月。
单点工具型 AIGC 的留存死结
妙鸭的离场不是孤例,而是2023年那批 AIGC 爆款的共同结局。海外的 Lensa 在2022年底凭借 Magic Avatars 冲上 App Store 总榜第一,2023年初留存断崖;Remini 的 AI 写真功能在2023年中爆火,后续靠订阅模型勉强维持但增长停滞;同期国内的"AI 写真"小程序矩阵集体退潮。 共同症结在于产品形态本身。生成数字分身/写真的需求是低频消费——用户拍一次写真满足社交分享后,复购周期以"月"甚至"年"计。9.9 元的客单价无法支撑获客成本,而提升单价又会击穿低频用户的付费意愿。算力成本端,扩散模型推理在2023年并不便宜,每张图的生成成本与定价之间留给运营的空间极窄。当流量红利退去,工具型 AIGC 应用没有第二条增长曲线可走。
更深的问题是用户关系。妙鸭们建立的是"一次性服务"而非"持续陪伴":用户付费、生成、分享、卸载,完整漏斗在 72 小时内闭合。这与今天 ChatGPT 9 亿周活、Codex 300 万周活背后的"日常使用"是两种完全不同的产品物种。
阿里在 AIGC 应用层的退却
妙鸭出局也是阿里 AIGC 应用层战略调整的缩影。2023-2024年阿里同时推进过通义千问 App、通义舞王、通义听悟、妙鸭相机等多条 C 端应用线,但到2025年下半年,阿里的 AI 资源明显向通义大模型本身和阿里云 API 业务倾斜,C 端独立应用的优先级整体下调。 这与字节系(豆包、即梦、扣子)持续在 C 端加码、腾讯(混元、元宝、ima)建立完整产品矩阵的路径形成对比。阿里更倾向于把 AI 能力嵌入电商、办公、云服务等存量场景,而非另起 C 端门户。妙鸭团队解散,是这一战略选择在产品线层面的兑现。 张月光的下半场更值得关注
比妙鸭离场更具行业信号意义的,是张月光在沐言智语的后续动作。这家公司在2024-2025年低调推出过几款 AI Native 应用,方向明显从"工具型生成"转向"AI 陪伴/对话"。这恰好印证了首波 AIGC 爆款的核心教训——能撑过两年的不是生成能力本身,而是用户与 AI 之间的关系密度。
留给后来者的问题很清晰:在算力成本仍未充分下降、模型能力快速商品化的当下,任何只解决"生成"而不解决"留存"的 AIGC 应用,都需要在产品立项时就回答清楚——用户为什么会在第二次、第十次、第一百次回来。妙鸭没回答好这个问题,这是它从爆款到离场的真正原因。
 AI 速览