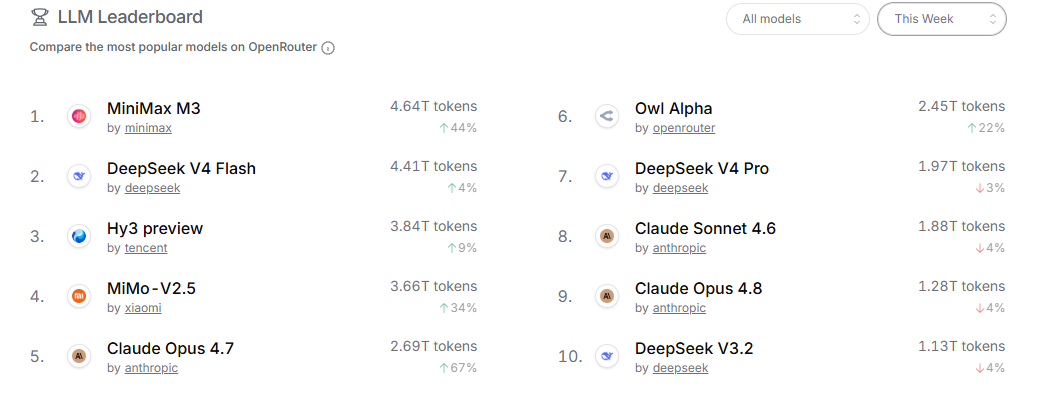
上周(6月8日—14日)OpenRouter最新数据出来了:全球AI大模型总调用量44.6万亿Token,连续八周上涨。中国模型拿下18.42万亿,把美国(5.72万亿)甩出3倍多,前四名全包了。但调用量这件事,真没那么简单。 三家咬得很紧,不是"一家遥遥领先"
DeepSeek-V4-Flash以4.41万亿排名第一,连续四周霸榜。但MiniMax M3(4.32万亿)和腾讯Hy3 preview(4.14万亿)就跟在后面,第一名和第三名差距只有6.5%——这不是一骑绝尘,而是三款模型轮流坐庄的局面。把DeepSeek旗下所有模型加起来是7.72万亿,公司维度确实遥遥领先,但单款模型维度差得没那么悬殊。 MiniMax M3这周的73%环比增速尤其扎眼。再保持两周,它就有机会把DeepSeek挤下去。一个在2024年还没多少人提到的公司,现在全球调用量离DeepSeek不到3%,这种爆发速度在整个AI行业都很罕见。
"中国开发者撑起来的"?这个说法站不住脚
很多人看到"中国调用量领先美国3倍"就开始激动,觉得是中国开发者用国产模型刷出来的数字。但OpenRouter的实际用户结构恰好相反——中国用户仅占平台流量的约6%,绝大部分是海外开发者在用中国模型跑真实的编程和Agent任务。这些Token是全球开发者真实投票的结果,不是靠本土流量撑起来的。
美国开发者更多走Anthropic、OpenAI的官方API或者Microsoft Azure,那部分流量根本不走OpenRouter。所以这个平台对中国模型确实存在偏向,但原因不是中国用户多,而是中国模型在这个平台上的性价比太高——同样能力的模型,国产比欧美便宜10到20倍。
更值得关注的是另一组数字:美国模型的5.72万亿虽然不多,但环比增长了78.75%——增速是中国的2.6倍。Claude Opus 4.8在5月29日才发布,上周带着1.25万亿Token直接冲进前十。发布三周就从零跑进前十,没人觉得这是"输了"。 调用量≠收入,这才是真正的问题
DeepSeek、MiniMax、腾讯Hunyuan有一个共同点:免费额度极其慷慨。DeepSeek V4-Flash是免费开放的,MiniMax M3有大量赠送Token。这和OpenAI按月收订阅费、Anthropic按Token精确计费的商业逻辑完全不是一码事。
那1.25万亿Claude Opus 4.8的Token,每一笔背后都有人在付钱。中国模型的18万亿里,有多少是付费调用、多少是免费额度消耗,没有公开数据。调用量反映了模型"被使用"的广泛程度,但能不能转化成商业收入,是另外一回事。
中国AI公司迟早要面对这道选择题:继续烧钱换调用量,还是开始收钱验证商业模型?这个问题的答案,比调用量排名更值得盯着看。
对普通用户来说有什么意义
调用量数据的价值不在于"中国赢了美国"——那不是重点。有三件事值得放在一起想:
1、国产模型已经足够好用,18万亿Token是开发者的真实选择,他们是最精明的一群人,不好用早就跑了;
2、三家模型差距不到7%,没人敢涨价,免费红利期还没结束;
3、日常使用写代码、读文档,国产模型完全够用,除非你做海外业务或者需要最顶级的推理能力,否则不需要非得去用Claude或ChatGPT——它们很好,但未必是你这个场景里最合适的选择。
调用量领先是事实,平台偏向也是事实,免费驱动和收入缺失同样是事实。中国AI现在有点像2015年的手机行业——出货量全球第一,但利润还在别人手里。DeepSeek和MiniMax需要证明的,不是调用量能不能继续涨,而是能不能从"被用得多"走到"被付钱得多"。
 AI 速览