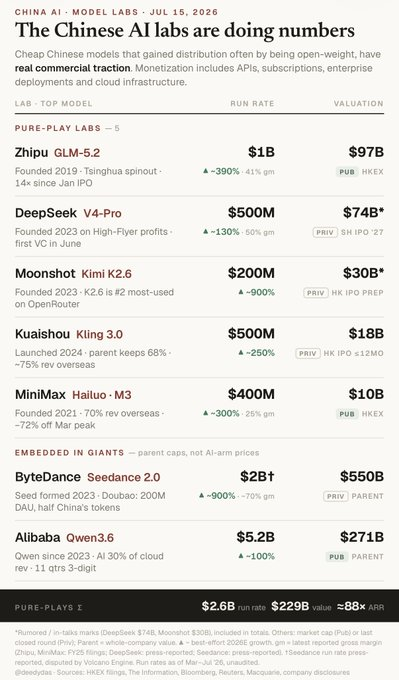
7月16日消息,Menlo Ventures 合伙人 Deedy Das(账号 @deedydas)发布了一份中国 AI 实验室的收入与估值清单,覆盖智谱、DeepSeek、月之暗面、可灵、MiniMax 五家纯 AI 公司,以及字节跳动、阿里巴巴两家超大规模厂商的 AI 业务。清单显示,五家纯 AI 公司的年化收入(run rate)合计约 26 亿美元,对应估值约 2290 亿美元,整体约为年化收入的 88 倍。整理者称,其中四家已跻身全球 AI 公司前 25。需要先说明的是,这是一份第三方整理,多项关键数字标注为传闻、在谈或推测,并非公司直接披露,部分口径之间还存在冲突。 整理者是谁,为什么这份清单值得看
Deedy Das 是 Menlo Ventures 专注 AI/ML 和企业软件方向的投资合伙人,曾是企业搜索公司 Glean 的创始团队成员并主导其 AI 助手产品,此前在 Google 从事搜索与查询理解相关工作。他在 X 上有约 24.8 万粉丝,长期发布对全球 AI 竞赛(包括中国实验室)的观察。这一身份决定了这份清单的性质:它出自一位深度接触 AI 一级市场的投资人之手,比匿名爆料更有参考价值,但也仍是投资人基于公开信息和行业渠道的汇总,而非被整理公司的官方财务披露。清单本身即带有明确的免责声明。
清单里的五家纯 AI 公司
智谱以 GLM-5.2 列在首位,标注年化收入约 10 亿美元、估值约 970 亿美元,已在港交所上市,整理者称其估值自 1 月 IPO 以来涨了 14 倍。DeepSeek 以 V4-Pro 列出,年化收入约 5 亿美元、估值约 740 亿美元,后者标注为传闻或在谈水平,公司计划 2027 年在上交所科创板上市。月之暗面的 Kimi K2.6 标注年化收入约 2 亿美元、估值约 300 亿美元(同样为传闻水平),并称 K2.6 是 OpenRouter 上使用量第二的模型。可灵以视频模型可灵 3.0 列出,年化收入约 5 亿美元、估值约 180 亿美元,约七成收入来自海外。MiniMax 的 M3 标注年化收入约 4 亿美元、估值约 100 亿美元,约七成收入来自海外,估值较 3 月高点回落约 72%。 这五个收入数字里,多数能与公开报道对上:月之暗面 ARR 在 4 月达到 2 亿美元、K2.6 位列 OpenRouter 使用量第二,可灵年化收入 3 月达到 5 亿美元、约七成来自海外,MiniMax 从 2025 年 12 月的 1 亿美元增至 2026 年 4 月的 4 亿美元,均有媒体或财报口径支撑。DeepSeek 的 4 亿至 5 亿美元年化收入来自 The Information。合计 26 亿美元的算术自洽,但它成立的前提是智谱的 10 亿美元,而这一项目前只有分析师口径。
两家巨头的 AI 业务被单列
清单把字节跳动和阿里巴巴归入"嵌入巨头内部"一类,并特别注明这两栏给的是母公司整体估值,不是 AI 业务的单独定价。字节跳动以视频模型 Seedance 2.0 列出,年化收入约 20 亿美元(标注为媒体报道数据,且被火山引擎方面质疑),母公司估值约 5500 亿美元,旗下豆包日活约 2 亿、占中国约一半的 token 消耗。阿里巴巴以通义千问 Qwen3.6 列出,AI 相关年化收入约 52 亿美元,AI 已占其云收入的三成,母公司为上市公司,市值约 2710 亿美元。 这两家里,阿里的数字是全表最扎实的一条。据阿里 2026 财年三月季度财报,云智能集团 AI 相关产品收入当季 89.7 亿元人民币,年化约 52 亿美元,占云外部收入 30%,为连续第 11 个三位数增长季度——这是清单中唯一直接来自公司正式财报的数据。字节的 20 亿美元则需谨慎:Seedance 约 20 亿美元年化收入、约 70% 毛利来自 LatePost 等媒体口径,而火山引擎 2026 年 MaaS 收入目标本身约为 150 亿元人民币(约 20.8 亿美元)全盘,Seedance 单品与火山全盘 MaaS 的口径存在被混用的风险,清单标注的"存在质疑"是恰当的。
这份清单的数据口径边界
这份清单最需要读者留意的是它的来源结构。整理者自己给出了免责声明:增长率、收入、毛利率和估值中,有相当一部分来自第三方渠道的求证、传闻和推测,而非公司直接披露。DeepSeek 的收入来自 The Information,智谱的部分数据来自麦格理分析师,公开数据则依据港交所披露——而港交所只要求上市公司公布半年度财务数据,并非季度报告。年化收入是把某一时点的收入外推为全年,并非经审计的年度收入,时间口径落在 2026 年 3 月至 7 月之间。
具体到几处需要校准的地方。智谱的 10 亿美元与麦格理 7 月报告一致——该行称智谱 ARR 已在 7 月突破 10 亿美元、早于全年目标,并将其 2026 年 ARR 目标上调至 20 亿美元、2027 年至 45 亿美元;但这是分析师估算,智谱官方正式披露过的最新数字仍是截至 2026 年 3 月 31 日、开放平台 API ARR 约 2.5 亿美元,从 2.5 亿到 10 亿这段增长尚未经公司财报确认。同期智谱由联合创始人唐杰发内部信,表态未来两年优先投入 AGI 前沿研究、不追求 AI 应用的短期变现,商业化叙事与研发优先叙事同时存在。DeepSeek 一栏标注的毛利约为 50%,但 The Information 报道其 V4 访问业务毛利在 70% 至 80% 之间,这一处与主流报道不一致。可灵一栏提到母公司保留约 68% 股权,这一具体比例未在公开来源中得到确认。
真正的信号是中国实验室开始有可量化的商业化,而非某个具体数字
这份清单值得关注的地方,不在任何单一收入数字,而在它把中国主要 AI 实验室的商业化进展放在同一张表上做横向比较,并给出一个共同结论:这些以开源权重获得分发的中国模型,正在通过 API、订阅、企业部署和云基础设施产生真实收入。过去关于中国 AI 的讨论多集中在 benchmark 和开源策略,收入侧长期缺乏可对照的数据。一位一线 AI 投资人愿意公开做这样一份横向汇总,本身也说明中国实验室的变现进展已进入海外资本的严肃视野。
但需要克制的地方同样明显。整个清单建立在传闻、分析师估算和半年报口径之上:DeepSeek 和月之暗面的估值明确是"在谈"水平,字节跳动的收入被其云业务方面质疑且存在口径混用,智谱贡献合计数近四成的 10 亿美元收入尚未经公司确认,DeepSeek 的毛利数字也与主流报道相左。把 26 亿美元这个合计数直接当作"中国纯 AI 实验室已实现收入"来引用,会放大其确定性。它更接近一位投资人汇总的行业快照,而不是经过审计的财务事实。作为投资人,整理者对 AI 赛道本身持看多立场,这一视角也应纳入读者的判断。
接下来看港交所披露和 IPO 招股书能否验证
这些数字的验证节点相对明确。智谱、MiniMax 已在港交所上市,可灵的独立港股上市也在推进,其后续半年报会给出经审计的口径,可以用来校准清单中的估算,尤其是智谱从 2.5 亿到 10 亿美元这段增长能否被财报坐实。DeepSeek 若按计划在 2027 年完成科创板上市,招股书将首次披露其真实收入和毛利结构,届时才能确认当前 5 亿美元年化收入、740 亿美元估值传闻以及毛利水平是否成立。在这些正式披露出现之前,这份清单更适合作为观察行业趋势的参考框架,而非逐条引用的数据源。
 AI 速览