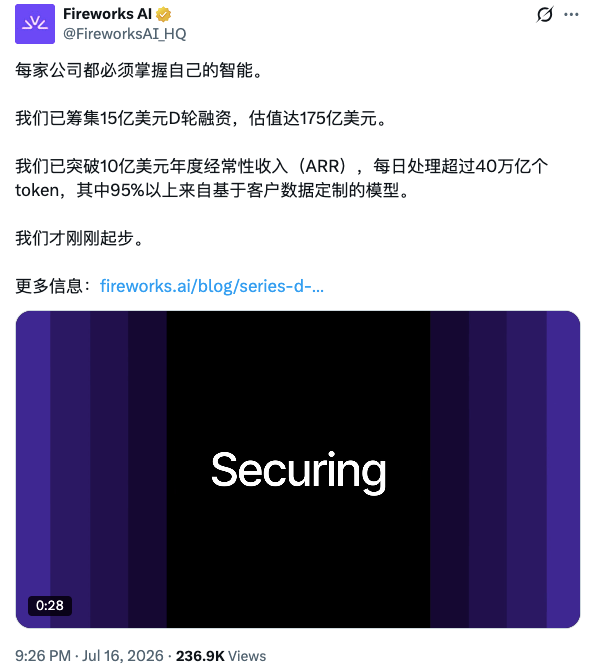
7月17日消息,AI 推理和训练平台 Fireworks 宣布完成 15.05 亿美元 D 轮融资,估值 175 亿美元。Atreides Management、Index Ventures 和 TCV 领投,Nvidia、Lightspeed Venture Partners、Bessemer Venture Partners、Menlo Ventures、Insight Partners、安大略省教师退休金计划(Ontario Teachers')和 Lone Pine Capital 等参投。公司同时宣布年化经常性收入(ARR)已突破 10 亿美元,同比增长 5 倍。平台日处理 Token 量从一年前的 15 万亿增长到超过 40 万亿,其中 95% 来自客户在自有数据上定制的专用模型。不到 9 个月前,Fireworks 上轮融资估值为 40 亿美元——本轮翻了 4.375 倍。
PyTorch 团队创业,从框架层跳到推理层
Fireworks 的团队背景在 AI 基础设施创业公司中几乎独一份。CEO 兼联合创始人林乔(Lin Qiao)曾任 Meta 高级工程总监,在 Meta 工作七年,主导了公司训练和推理栈从 Caffe2 到 PyTorch 的迁移,管理超过 300 名工程师。其余六位联合创始人分别是 PyTorch 编译器负责人 James Reed、PyTorch 核心维护者 Dmytro Dzhulgakov、PyTorch 排序系统负责人 Dmytro Ivchenko、Meta 广告基础设施负责人 Benny Chen、Google Vertex AI 负责人 Chenyu Zhao 和 Pawel Garbacki。这支团队构建了全行业使用的框架,现在转向为开放模型提供推理和训练基础设施。
公司 2022 年 10 月成立于加州圣马特奥,目前约 200 名员工,林乔计划年底扩充到 600 人。Fireworks 的核心差异化来自自研 CUDA 内核(FireAttention)、模型分片和量化工具(FireOptimizer)以及面向开放模型工作负载优化的调度逻辑。平台目前提供超过 200 个模型,覆盖文本、图像、嵌入和多模态格式,主要开源模型通常在发布后数小时内即可在 Fireworks 上使用。
10 亿美元 ARR 的构成:从 Cursor 依赖到企业多元化
Fireworks 的收入增长路径并非一帆风顺。据 CNBC 引用林乔的说法,截至去年,AI 编码工具 Cursor 贡献了 Fireworks 约一半的收入。单一客户占比过高是显而易见的集中度风险。林乔表示目前客户基础已经"多元化很多",现有客户包括 Uber、Shopify、Revolut、Elastic、GitLab、MongoDB 和 Doximity 等企业。但 Cursor 的变量仍未消除——2026 年 6 月,SpaceX 宣布以 600 亿美元股票交易收购 Cursor,交易预计本季度完成。收购后 Cursor 的推理基础设施是否继续留在 Fireworks,目前没有公开信息。
95% 的 Token 来自客户定制模型这一数据值得注意。它意味着 Fireworks 的核心价值不是简单的"模型托管"(那是云厂商的生意),而是帮助企业在开放模型基础上训练和运行针对自有数据优化的专用模型。林乔将这称为"专用智能"(Specialized Intelligence):相对于从前沿闭源实验室租用通用模型,企业自己拥有为自身业务定制的智能。
9 个月估值从 40 亿到 175 亿,驱动力是开放模型替代闭源的结构性趋势
2025 年 10 月,Fireworks C 轮融资 2.5 亿美元,估值 40 亿美元。9 个月后,D 轮估值 175 亿美元。林乔在 CNBC 采访中称"我们看到的是超线性需求"。这个增长曲线的底层驱动力是企业 AI 采购策略的转变:前沿闭源模型的成本持续上升,而开放模型在多数业务场景中已足够好用。林乔称 Fireworks 的成本是同等质量闭源模型的 1/5 到 1/10。当 CFO 开始介入 AI 预算审查时,开放模型加专用微调的路径变得比直接采购闭源 API 更具吸引力。
融资将用于扩展计算基础设施、扩充工程团队,以及深化与 Microsoft 和 Nvidia 等云合作伙伴的关系。
竞争格局:推理平台和云厂商的中间地带
Fireworks 的竞争对手分两层。直接竞品是 Together AI 和 Baseten 等推理平台,它们争夺的是同一批选择开放模型的企业客户。间接竞品是 AWS、Google Cloud 和 Azure 等云厂商的模型服务——它们也在快速上线开放模型托管和微调能力,且拥有 Fireworks 不具备的存储、网络和企业关系优势。Fireworks 的护城河在于速度(新模型上线的响应时间)和优化深度(自研推理内核带来的成本和延迟优势)。175 亿美元的估值对应 17.5 倍 ARR,在 SaaS 估值框架中处于高位但不算异常,前提是 5 倍的收入增速能持续。
关键变量是 Cursor 收购后的收入集中度变化
这笔融资最值得关注的后续变量是 Cursor 被 SpaceX 收购后的走向。如果 Cursor 在收购完成后将推理基础设施迁移到 SpaceX 内部或其他供应商,Fireworks 可能面临一次性的收入损失。林乔说"已经多元化很多",但没有给出 Cursor 当前占比的具体数字。10 亿美元 ARR 的含金量取决于其中多少来自不受单一收购事件影响的长期企业合同。另一个观察点是 40 万亿日 Token 量的增长斜率——这个数字比一年前的 15 万亿增长了近 2 倍,如果这个速度在下半年维持,10 亿美元 ARR 到年底可能远不止这个数字。
 AI 速览