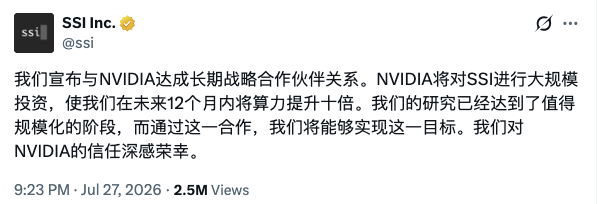
7月28日消息,英伟达与 Safe Superintelligence Inc.(SSI)宣布达成长期战略合作。据 报道,英伟达的投资规模约 50 亿美元,双方均未确认具体金额。作为交易核心,SSI 将获得英伟达下一代 Vera Rubin 平台的使用优先权,官方称这将使其算力在未来 12 个月内提升一个数量级。黄仁勋在新评价 SSI 的"开创性突破"——对于极少以个人署名出现在合作新闻稿中的黄仁勋来说,这个动作本身传递的信号不亚于交易金额。
算力换股权:50 亿美元买的是什么
这笔交易的独特之处在于,它不是一次简单的财务投资。英伟达给出的不是 50 亿美元现金,而是 Vera Rubin 平台的优先使用权——在供应紧张的高端 GPU 市场,这比现金更有价值。对 SSI 而言,这意味着从当前的 H100/B200 集群直接跃升至英伟达最新架构,跳过了一到两代硬件迭代。
对英伟达而言,这笔交易的战略意图同样清晰:把一家被视为"下一代 AI 安全研究最前沿"的公司锁定在自己的硬件生态里。SSI 的 Ilya Sutskever 是技术界公认的安全研究领军人物,其研究方向和算力需求一旦在 Vera Rubin 上验证,后续的规模扩展天然会走英伟达路线。这不是一家 GPU 公司在卖芯片,而是生态控制者在一场关于"谁能定义安全 AI 路线"的竞赛中,提前占了位。
一家零收入公司如何撑起 320 亿美元估值
SSI 此前的估值已达约 320 亿美元。对于一个没有公开收入、没有产品、甚至没有公开的研究成果的公司来说,这个估值完全建立在 Ilya Sutskever 的个人信誉和"安全超级智能"这个叙事之上。Ilya 自 2024 年 6 月离开 OpenAI 后创立 SSI,公司始终以高度保密的方式运作,外界对其研究方向和进展几乎一无所知。
这笔 50 亿美元的"投资"是否真正增加了公司价值,取决于如何定义交易结构。如果是纯股权投资,SSI 的投后估值将接近 370 亿美元。但算力换股权更像一种混合工具——英伟达的部分对价是硬件使用权,而非现金。这使得 SSI 的真实估值难以简单用 320 + 50 来推算。更关键的是,这笔算力不是免费的:SSI 获得的是使用权的优先,不是无限量的赠与。当一家零收入公司以算力换取研究时间,其现金流压力实际上在增加——每一次大规模训练都在消耗未来的资本。
英伟达赌的是 SSI 的研究方向能定义下一代标准
英伟达花钱锁定一个明星团队。但更值得追问的是:SSI 会产出什么,以及这些产出如何影响英伟达的生态地位。
SSI 的研究方向是"安全超级智能",但 Ilya 从未公开过具体的技术路径。行业内有几种猜测:新的对齐方法论、可规模化验证的安全基准框架、或者一种从架构层面降低 AI 系统风险的方案。无论最终落向哪个方向,只要 SSI 产出的方法论被行业采纳为标准,英伟达就是那个"标准运行的硬件底座"——Vera Rubin 率先适配了 SSI 的研究框架,后续所有追随者自然走英伟达路线。这笔投资本质上是买一个生态保险:在安全研究路径尚未确定的窗口期,先锁住最有可能定义标准的那张牌。
但反过来,这份保险也有失效的可能。如果 SSI 的研究结论指向"安全不需要巨量算力"——比如更高效的对齐算法、更轻量的验证框架、或者一种从原理上降低计算复杂度的模型架构——那英伟达当前"算力越大越安全"的叙事就会被动摇。Ilya 本人从 OpenAI 带出来的技术哲学以"可预测的扩展"著称,但安全研究天然带有非线性的可能。一种降低算力需求的安全突破,对英伟达的长期算力预期反而是利空。
但黄仁勋极少以个人署名出现在合作方新闻稿中。这一动作传递的信号是:SSI 的保密研究通过了英伟达工程团队的尽职调查,至少在技术可行性上得到了内部认可。英伟达的内部评估以严苛著称,他们对 SSI 研究质量的背书,比 50 亿美元这个数字本身更有信息量。
关键的验证节点落在 SSI 的公开产物上
接下来最重要的信号不是融资轮次,而是 SSI 何时以及如何公开其研究成果。英伟达的背书解决了算力问题,但 Ilya 和团队最终需要向市场证明,封闭、安全驱动的研发路径真的比开源社区和竞争实验室更快。如果 SSI 在未来 6 到 12 个月内发布可验证的成果——论文、基准或产品原型——那么这笔交易就是对的前瞻性投资。如果 SSI 继续保持沉默,算力消耗只会加速烧钱,届时 50 亿美元这个数字看起来就会从"投资"变成"债务"。
 AI 速览