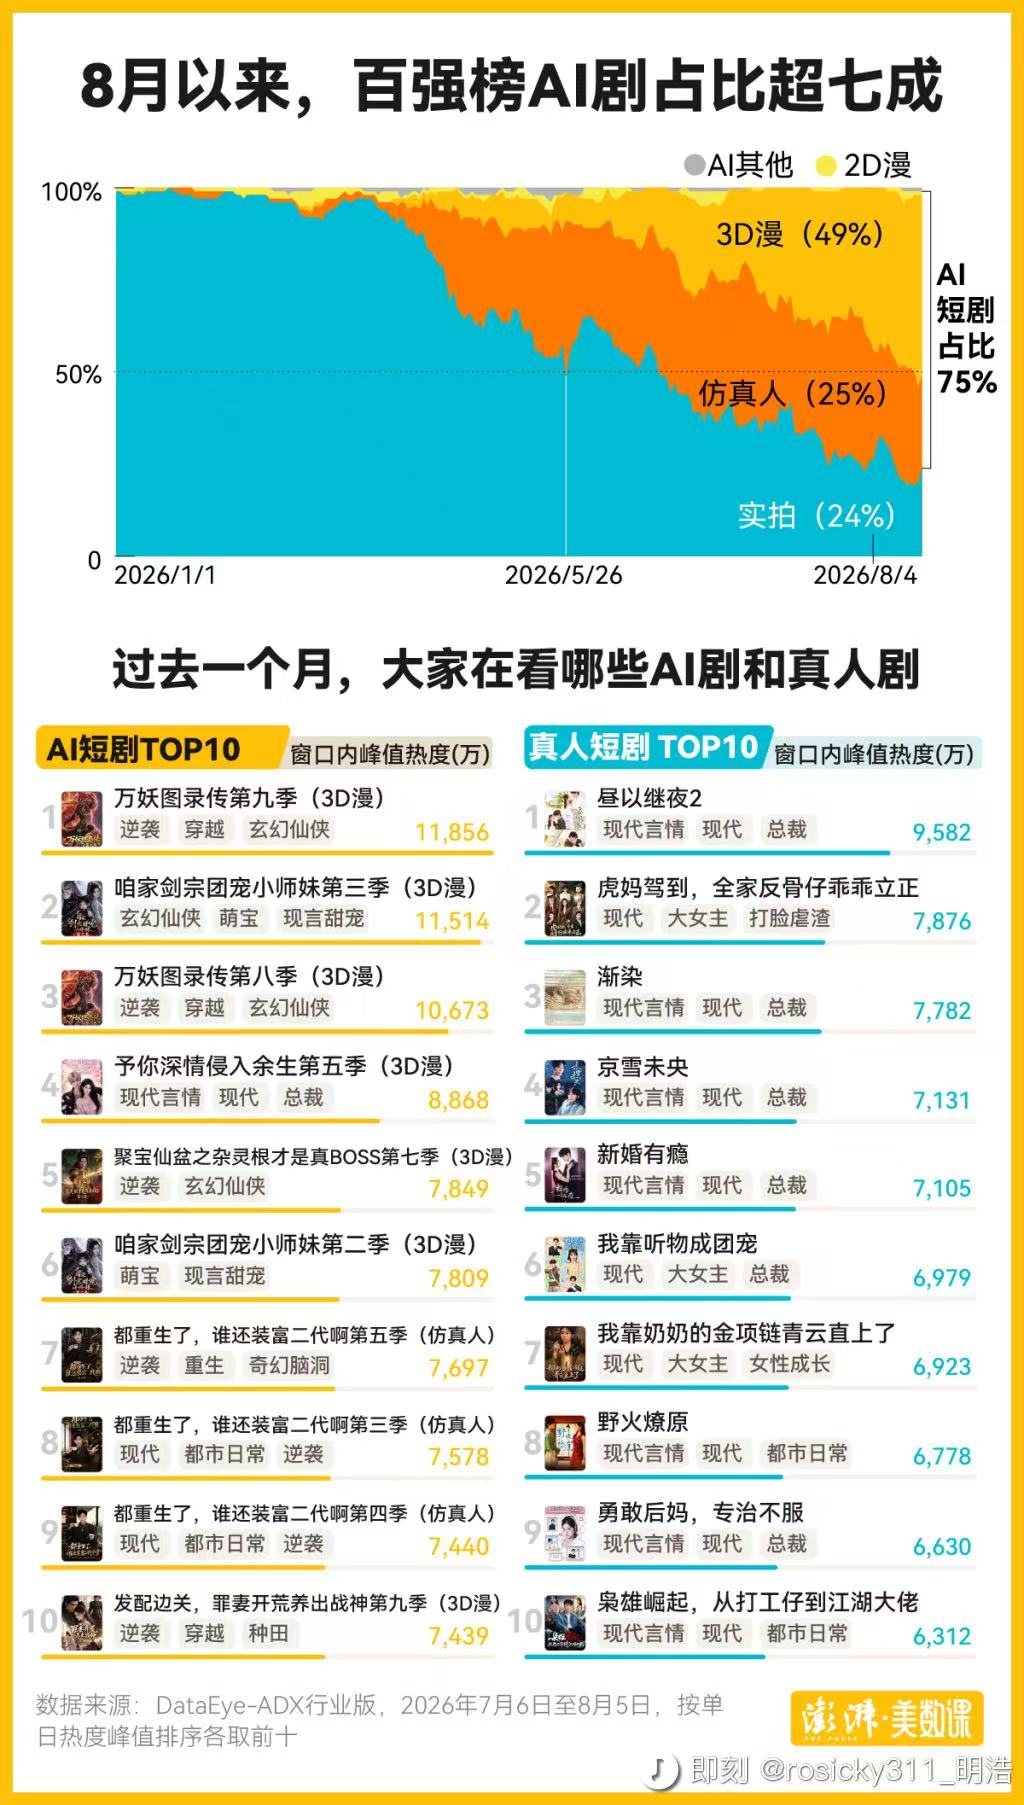
8月11日消息,据 DataEye 研究院发布的数据,2026 年国内 AI 剧漫剧行业高速增长,预计全年市场规模将突破 400 亿元,同比增长 138%;海外市场规模有望超过 40 亿美元,占海外微短剧市场近 70%。城市竞争格局方面,北京综合实力连续位居第一,并在发行和出海能力上领跑全国;杭州凭借内容制作能力成为 AI 剧漫剧创作之都。DramaBox、ReelShort、NetShort 等头部产品持续推动行业增长。
全年预计超 400 亿元,增速远超行业大盘
DataEye 的数据显示,2026 年前 5 个月国内 AI 剧漫剧市场规模已达 220 亿元,全年预计突破 400 亿元,同比增长 138%,约为全球 AI 影视大盘增速的 5 倍。其中 AIGC 视频大模型配套服务规模超过 200 亿元,占据行业半壁江山;国内相关从业者与个人创作者超过 50 万人。用户规模方面,预计到 2027 年初,国内 AI 剧漫剧用户规模将冲击 7 亿量级。
海外市场是另一条增长线:2026 年海外微短剧总市场规模预计超过 60 亿美元,其中 AI 剧与漫剧海外市场超过 40 亿美元,较 2025 年增长 390%,占海外微短剧大盘近 70%。
城市格局:北京领跑,杭州深圳双强
根据 DataEye 的城市综合实力榜单,北京以 95.3 分连续位居第一,平台、资本、技术、制作、出海要素聚合,并在发行与出海能力上领跑全国;深圳与杭州以 87 分并列第二,前者凭硬科技底座与国际化能力成为 AI 剧漫剧出海之都,后者凭内容产业密度与 AIGC 创业生态成为创作之都;广州以 79 分位列其后。
分榜进一步显示了分工:发行实力上北京第一,制作实力上杭州居首,出海实力上北京满分登顶。北京的代表性企业包括抖音集团(红果、番茄、火山引擎)、河马、可灵、昆仑万维、中文在线、枫叶互动等;杭州则有九州文化、麦芽传媒、枫叶互动等,出品了《以身入局,逃出大山》等爆款。 供给高增与产能过剩并存
供给端数据揭示了行业的另一面。2026 上半年抖音端原生新增 AI 剧漫剧 22.19 万部,仅 6 月单月就上新 3.77 万部,日均超过 1200 部;上半年累计播放增量 5157 亿。但播放量破亿的仅 1055 部,爆款率约 0.47% 到 0.73%,相当于每 140 部才出一部爆款,超九成内容流量低迷,行业马太效应明显。上游模型侧,字节 Seedance 占 AI 剧大模型预估年收入约 69%,可灵 AI 约 17%。
精品化与国际化成为主线
DataEye 研究院的判断是,行业正从工具效率竞争转向两个方向:IP 系列化成为企业生存的核心壁垒,出海成为下半年的核心增量:国内审核收紧、流量内卷的背景下,头部公司集中投向东南亚与欧美。竞争焦点从技术与工具效率,转向出海服务与资源链接,谁能打通生产、全球发行与变现闭环谁占先。以上数据与判断均为 DataEye 报告口径,全年数字属于预测,实际结果以行业后续披露为准。
 AI 速览