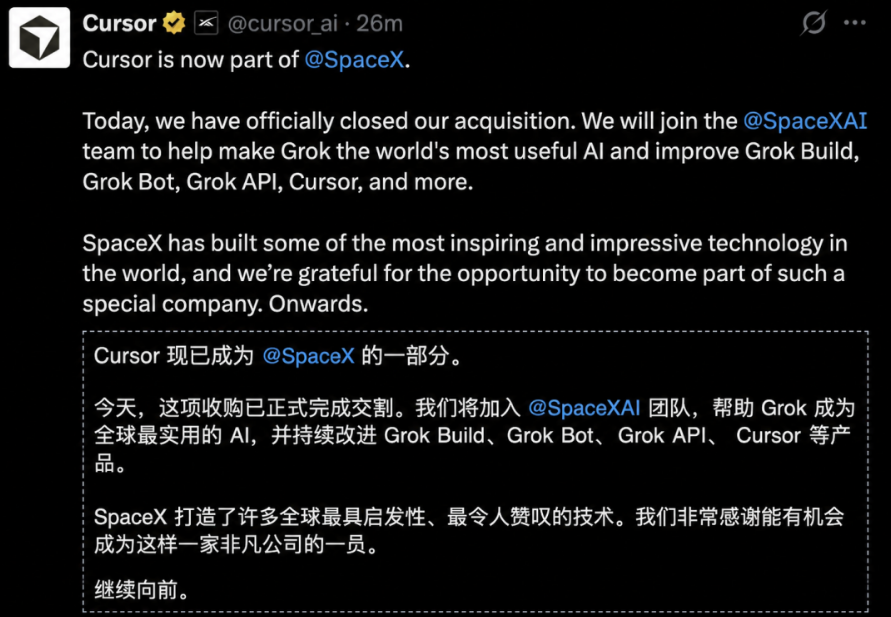
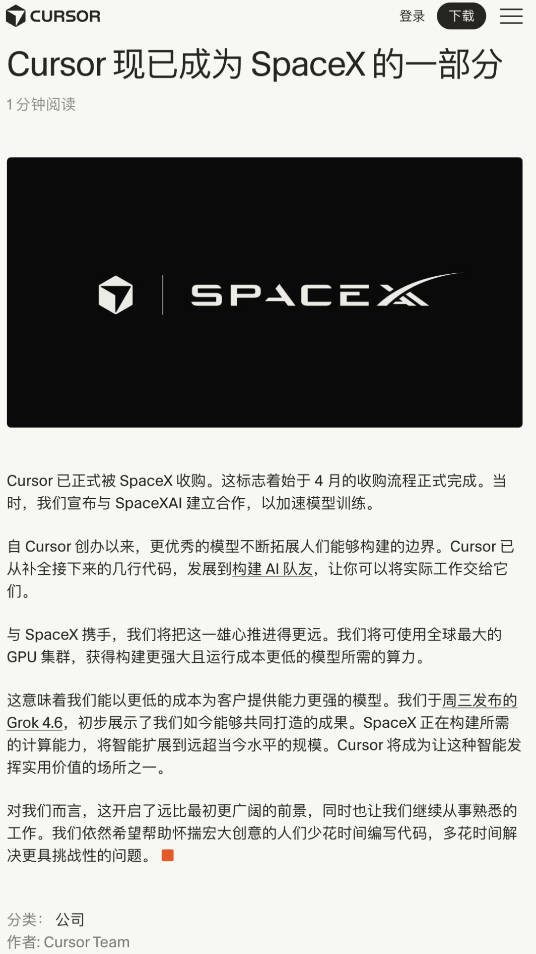
8 月15日,Cursor 官方正式官宣完成收购交割,这家 MIT 四人团队打造、曾作为中立 AI 编程标杆的独角兽,全面归入 SpaceXAI 体系,600 亿美元全股票交易创下全球初创企业收购最高纪录。
收购不只是一次商业并购,更是 AI 全链路垂直整合的标志性事件,彻底打破 “中立 AI 工具” 行业格局,重塑 ASI 超级智能赛道竞争逻辑。
一、收购完整交易脉络:天价二选一期权最终落地
本次收购早在 4 月就敲定期权协议,SpaceX 拥有二选一权限:支付 100 亿美元长期合作费用,或以 600 亿美元全股票形式全资收购 Cursor 母公司 Anysphere。
马斯克团队直接选择全额收购方案,6 月签署合并协议,8 月正式完成交割。 交易采用纯股权置换,Cursor 股东全部兑换 SpaceX A 类普通股;收购并非独立运营式整合,而是彻底拆解重组:团队、千万级编程交互数据、企业客户资源、全部知识产权统一并入 SpaceXAI,原 Cursor 独立品牌将逐步淡出,内部代号 Sand 智能体产品更名 Grok Bot。 作为曾经估值近 300 亿美元、年营收 20 亿美元的头部开发者工具,Cursor 凭轻量化编码体验快速积累 5 万企业客户,也是市面上少数支持多模型自由切换的中立编程工具,此次被巨头全盘收购,行业震动巨大。
二、技术与产品深度融合:Grok 系列补齐 Agent 核心短板
收购完成后 Cursor 底层能力成为 SpaceXAI 产品核心底座,Grok 全产品线深度复用其开发框架与云端运行能力:
- Grok Bot 依托 Cursor 基建打造:云端持久虚拟机、多智能体并行协作、跨工具自动登录等核心功能均基于原有 Cursor 体系,下载、计费、文档服务完全复用原有渠道,可 24 小时离线自主执行多步骤工作,对标 Claude Cowork、ChatGPT Work;
- Grok 4.6 训练数据升级:新版大模型引入 Cursor 海量真实工程交互样本,长周期代码迭代、复杂任务连续执行能力大幅提升,同步接入 Cursor 编辑器,上线双倍用量福利;
- 算力资源打通,Cursor 团队可直接调用 SpaceX Colossus 二十万 GPU 超算集群,解决此前训练算力受限的长期痛点。 原本独立的编程、通用智能体两大赛道,如今整合为 “算力 + 大模型 + 开发工具 + 云端 Agent” 一体化产品矩阵,直面 OpenAI、Anthropic 全线竞争。
三、核心变化:中立属性消失,开发者选择权收缩
Cursor 此前最大核心竞争力是模型中立定位,开发者可自由切换 GPT、Claude、各类第三方大模型,不受单一厂商绑定。收购后底层生态完全向 Grok 倾斜,中立优势不复存在。
长期来看平台会优先适配自家 Grok 系列模型,第三方模型的接口权限、调用成本、响应速度可能逐步收紧;原独立 Cursor 品牌逐步退场,新功能、底层更新全部以 Grok Build、Grok Bot 名义发布,曾经 “不属于任何巨头、纯粹服务开发者” 的产品定位彻底消失。
对于普通程序员而言,跨模型自由切换的便捷体验或将弱化,工具生态被 SpaceX 完整闭环锁定,行业 “无绑定中立工具” 的稀缺供给大幅减少。
四、行业深层变革:AI 进入巨头全链路垄断周期
本次收购是 ASI 超级智能赛道的分水岭事件,释放两大行业关键信号:
- 垂直整合成为主流路线:行业竞争从单一模型比拼,转向算力、数据、终端工具、智能体全链条闭环竞争。SpaceX 集齐 X 社交文本、特斯拉车载、航天工程、Cursor 编程四大类海量专属数据,构建独有的训练护城河;微软、OpenAI、Anthropic 也同步推进软硬件、工具一体化布局;
- 纯应用层独角兽生存空间压缩:仅靠界面、工作流优化、无底层模型与算力支撑的 AI 工具,很难长期保持独立发展。Cursor 四年成长为百亿独角兽的行业童话宣告落幕,未来优质 AI 应用要么自建底层能力,要么被头部巨头并购整合;
- ASI 竞争门槛大幅抬高,单一产品难以对抗完整生态闭环,全球 AI 市场逐步形成寡头竞争格局,中小开发者、工具厂商的生存压力持续加大。 整体而言,600 亿收购不只是一次商业交易,更是 AI 产业发展的关键转折点,中立 AI 编程时代正式画上句号,全链路巨头主导的竞争新阶段全面开启。
 AI 速览