一个耐人寻味的现象:打开任何一家内容平台,几乎都能找到自己做的 AI 创作工具。字节有即梦、剪映和小云雀,快手有可灵和快影,腾讯有OnSolo,优酷有虎鲸AI,B 站有updream,YouTube 有 YouTube Create,TikTok 干脆给广告主备了一整套 Symphony。把这些工具的功能表拉出来,你会发现它们长得几乎一模一样——文生图、图生视频、智能剪辑、数字人,谁也不比谁多一个按钮。 功能同质化通常说明一件事:大家抢的东西根本不在功能层。那在抢什么?
流行的解释是"数据飞轮":用户使用产生数据,数据改进模型,模型吸引更多用户。但这个说法经不起推敲。创作端的行为数据稀疏且噪声大,普通用户产出的低质量内容反哺训练甚至是负资产;而工具好不好用,九成由基座模型能力决定,基座模型的进步靠的是 Scaling 和算法突破,不是某个工具里那点用户行为。数据飞轮更多是讲给资本市场听的故事。
要理解平台真正在做什么,得先理解 AI 时代最赚钱的生意是什么——卖 token。以及,token 这门生意有一个很少被点破的两面性。
一、卖 token 的两条路
卖 token 有两种卖法,可以从 API 中转站说起。
API 中转站是这个生态里最诚实的生意:向上游批量采购模型调用,向下游零售,赚的是价差和通道费——国内往国外卖,国外往国内卖。它的优势清清楚楚:价格优势,以及确定的需求。用户想买的是 GPT 或 Claude,中转站只是通道。 但这份确定性是借来的。需求属于模型方,中转站只是寄生其上;价格优势来自支付壁垒和区域封锁这类市场摩擦。中转站是一门确定性很高、但寿命很短、定价权为零的生意。它自己对此心知肚明,所以财务模型反而最诚实:赚的就是信息差。
内容平台做 AI 工具,表面看也是在卖 token——可灵 2025 年收入约 11 亿元,订阅制;即梦卖积分。但如果你细看可灵的收入结构,会发现一个关键数据:约 70% 的营收来自 P 端(专业创作者)订阅,B 端客户超过 2 万家。
付钱的不是纯 C 端。是那些以创作为职业的人——自媒体视频人、广告营销从业者。对他们来说,AI 工具不是玩具,是生产资料。他们买的不是"也许能生成一个好玩的东西"的可能性,而是"今天能交付一条片子"的确定性。
这个数据是理解整个 AI 商业的钥匙。
二、C 端付注意力,B 端付钱
为什么确定性的东西只能卖给 B 端?因为定价需要锚。
AI 卖的是效率,而效率只有对着一个已有的成本基线才值多少钱。这个基线天然存在于企业里:一个员工年薪五十万,AI 能顶半个,那它一年就值二十五万,账一目了然。C 端没有这个锚——帮你写周报省下的两小时,你不会为它付钱,因为你的时间在你自己的账本上不值钱,在老板的账本上才值钱。
所以 AI 货币化的现状是:C 端付费意愿极薄,B 端才有真金白银。C 端不是不货币化,而是间接货币化——用户付的是注意力,广告商付的是钱。
再看一眼海外的 TikTok Symphony,这是这个逻辑最极端的形态:一套功能完整的 AI 创意工具,对广告主完全免费。为什么?因为广告主用 AI 生成的素材直接投进 TikTok 的广告系统,确定性在投放链路里当场变现——工具费根本不用收,白送都划算。确定性太值钱的时候,装它的容器可以不要钱。
三、确定性的四种卖法
同样是把确定性卖给 B 端,不同行业的难度天差地别。差别在哪?在验证成本——买方多快、多便宜地能确认"你确实交付了确定性"。
最难的是办公。 微软 365 Copilot 定价 30 美元/月/人,锚定的是人力成本,逻辑完美。但落地普遍吃力:产出质量参差,出了错责任算谁的,"省下的钱归老板、多出来的核对工作归员工"——验证成本和采纳摩擦吃掉了纸面 ROI。国内更直观:WPS AI 会员约 30 元/月,只有 Copilot 的七分之一,财报里还得写"企业付费意愿仍需培育"。办公 agent 想卖确定性,但证明不了自己交付了确定性。 最顺的是编程。 Cursor 在 2025 年 11 月宣布年化收入达到 10 亿美元,78% 的专业开发者日常在用 AI 编程工具。原因只有一个:代码的价值可以即时验证——能跑,或者不能跑。验证成本趋近于零,确定性的交付一目了然,付费自然痛快。这是"确定性卖给 B 端"跑得最通的市场。
最高级的是药企。 创新药单药研发成本超过 20 亿美元,大头不是成功的那个分子,而是失败率——临床阶段死掉的项目都要摊进成本。所以药企买 AI 服务,本质是用可计算的服务费,置换不可计算的失败风险。晶泰科技靠 AI+CRO 的"卖水"路线在 2025 年首次年度盈利,并拿下 DoveTree 总额 59.9 亿美元的交易;英矽智能的软件平台客户覆盖全球收入 Top20 药企中的 13 家,管线授权带来 20 亿美元潜在收入;DeepMind 系的 Isomorphic Labs 与礼来、诺华签下总额可达 30 亿美元的合作。注意这里的定价是价值定价而非成本加成——AI 的成本不会转嫁进药价,账算不过来的生意根本不会发生。AI 把药物前期发现从平均 4.5 年压缩到 9 到 18 个月,这个确定性有实验数据和临床终点背书,硬得不能再硬。
这也解释了为什么 Anthropic 的达里奥·阿莫迪把 AI 的下一个确定性押在药物研究上——他在《Machines of Loving Grace》里判断,AI 能把 50 到 100 年的生物学进展压缩到 5 到 10 年。放眼所有 AI 应用领域,药物研究是唯一同时满足三个条件的地方:成本锚足够大、验证标准硬到无法造假、买方有钱且愿意付。在软验证领域,AI 公司要和叙事竞争;在硬验证领域,AI 只和自然规律竞争——而后者是可以靠模型能力真实赢下来的。
2026 年 8 月 19 日发生的事,给这个判断做了一次现场演示。Moderna 与默克公布 Phase 3 INTerpath-001 顶线结果:个体化 mRNA 肿瘤疫苗联合 Keytruda,在 1137 名高风险黑色素瘤患者中同时达到无复发生存和无远处转移生存两个终点。看这个药的机制就知道它为什么属于这篇文章——每个患者的药物由算法从他自己肿瘤的突变"指纹"里单独设计,合成 mRNA 编码最多 34 种新抗原。一千个患者,就是一千种药。 传统制药是一个分子对一百万患者,赌的是分子的成功率;这个模式是算法对每个患者生成一个专属分子,生产本身变成了计算问题。这不是"AI 提升制药效率",而是 AI 让一种过去物理上不可能存在的药类成为可能——创造新需求,而不是替代旧成本,天花板完全不同。
但同一天的市场反应,给了我们一个同样珍贵的反面教材:Moderna 股价单日翻倍,默克创历史新高——而那份新闻稿里其实没有披露任何 Phase 3 的具体风险比数值,总生存期数据还在随访。《金融时报》的标题一针见血:"让投资者兴奋,对患者尚无定论。"市场为一句定性的结论重估了近千亿市值,定量的证据一个都还没见到。这恰恰说明:在硬验证的领域,确定性的价格最高,把可能性包装成确定性的冲动也最大——区分两者的唯一标准,是硬终点数据本身。
还有第四种形态,藏在平台自己身上,下一节说。
四、平台是风险转换器
现在可以回答开头的问题了:平台做 AI 创作工具,到底在抢什么?
不是 token 零售那点钱——可灵的收入放在快手的盘子里只是个零头。真正的账在 feed 里。平台真正的利润池从来不在工具端,而在信息流的广告和电商。
把整条链路拆开看,平台实际上是一台风险转换器:
上游,把 AI 工具低价甚至免费给创作者,让千万人去试、去赌、去生产海量不确定的内容——AI 漫剧市场 2025 年冲到 168 亿元,靠的就是这个供给大爆炸。中游,平台用推荐算法从这片不确定性里筛出确定的东西:完播率、转化率、用户画像。下游,把消化好的确定性卖给 B 端——广告位按效果计价,越确定越贵。
广告商买的从来不是流量,是可测量的曝光和转化。C 端出注意力和创作行为,分散、廉价、不确定;平台承担筛选和聚合的成本;B 端付真金白银买转换后的确定性。平台赚的差价,就是转换能力的租金。
这套逻辑还顺手完成了一次成本结构重构:以前平台要花几十亿补贴创作者生产内容,现在创作者自己掏钱买工具生产内容,平台还顺带卖了 token。供给侧的成本,第一次被转嫁给了供给方自己——而且供给方觉得占了便宜。
五、从编程到药物:四条规律
把前面的案例摆在一起——编程第一个爆发、办公卡在半路、药物最贵最慢、平台通吃全局——背后不是偶然,是同一套规律在起作用。
规律一:AI 颠覆一个领域的速度,取决于那个领域有没有"裁判",而不取决于 AI 的生成质量。 编程先爆发,不是因为代码最容易生成——长文、图片、PPT 生成得也很早——而是因为代码自带裁判:编译器和测试用例,机器立刻宣判,不需要人参与。办公卡住,恰恰是因为办公没有裁判:"这份报告好不好"的裁判是老板的主观判断,AI 生成只要 30 秒,人验证要花 20 分钟,省下的时间又被验证吃回去了。生成能力大家都在涨,裁判的有无是领域自带的属性。
规律二:用"验证是否客观"和"验证成本高不高"两个轴画一张图,所有行业各就各位。 客观加便宜是编程:验证即时免费,AI 最先通吃;客观加昂贵是药物:裁判极硬但宣判极慢,落地最慢、单价最高;主观加便宜是办公和设计:生成快、验证靠人,价值从验证环节漏光;主观加昂贵是战略、艺术和照护:AI 最后、甚至永远进不去的地方。随便找一个行业扔进这张图,你立刻能判断它的 AI 生意走到哪一步、卡在哪里。
规律三:生成民主化,验证集权化。 AI 把所有领域的生成成本打向零,稀缺随即发生转移:内容领域,筛选和分发成为稀缺,所以收租的是平台;编程领域,写代码免费,review 成为新瓶颈——工程师的日常正在从"写"变成"审";药物领域,设计分子便宜,临床验证仍是十亿美元级的瓶颈,所以晶泰科技最聪明的布局不是 AI,是机器人实验室——它在把验证环节工业化。一个领域里,谁能把验证的成本打下来、或者握在手里,谁就是 AI 时代这个领域的真正赢家。 这也是为什么 AI 制药公司最后都长成了 CRO、或者被绑进药企的合作里——不是它们不想卖软件,是这个领域的价值捕获点不在生成端,在验证管道上。
规律四:不可压缩的部分决定终局形态。 AI 压缩的是认知环节,压缩不了物理环节和社会环节。编程几乎没有物理残渣,压缩最彻底,所以最先出现"一个人加 AI 顶一个团队";药物的湿实验和临床试验跑在生物学的速度上,监管共识跑在社会学的速度上,AI 把 4.5 年的发现压到 18 个月,后面 7 年的验证纹丝不动——所以终局不是 AI 取代药企,而是"AI 发现层 + 人类验证层"的长期共生;办公的残渣是责任:签字担责是社会环节,agent 再强也得留一个人站在 loop 里。
四条合起来是一个公式:AI 的商业价值 = 生成能力 × 验证效率。 生成是 AI 自己的事,验证是领域的事。编程赢在验证免费,药物贵在验证昂贵,办公死在验证漏光,平台胜在自己就是验证器。由此还有一个实用的推论:找 AI 的机会,别看"AI 能做什么",去看"这个领域的验证环节正在被谁工业化"——晶泰的机器人实验室、编程领域的自动化评审 agent、内容领域的推荐与审核算法,是同一个逻辑的不同面孔。
六、终局:谁能把不确定性加工成确定性
把这盘棋上的玩家按"转换能力"重新排一次座次,各自的命运就清楚了:
API 中转站没有转换能力,倒卖的是别人的确定性,赚信息差和价格差。
纯套壳的 AI 工具想把不确定性包装成产品卖给 C 端,既没有中转站的价格诚实,又没有电厂的成本结构——它们是过渡物种。但注意一个反例:模型聚合平台 Liblib 拿到了近 3 亿美元融资、估值超 20 亿美元。它证明中间层的生死线不在"是否自研模型",而在有没有沉淀创作者资产和网络效应。纯套壳死,有沉淀的活。
办公 agent 想把确定性卖给 B 端,但验证不了、担不了责——所以它还在泥潭里。AI 编程验证成本趋零,第一个跑到了 10 亿美元。药企 AI 卖的是风险置换,单价最高、壁垒最深。
而内容平台,是整条流水线的设计者:token 零售覆盖模型成本,工具锁住创作入口,最终收租的还是分发层。功能同质化?因为货架只是摆给用户看的,各家抢的从来是货架底下的位置。
AI 时代的商业模式,说到底只有一句话:谁能把不确定性加工成确定性,谁就配收钱。加工不了的,要么在链条上倒卖别人的确定性,要么替别人消化不确定性。
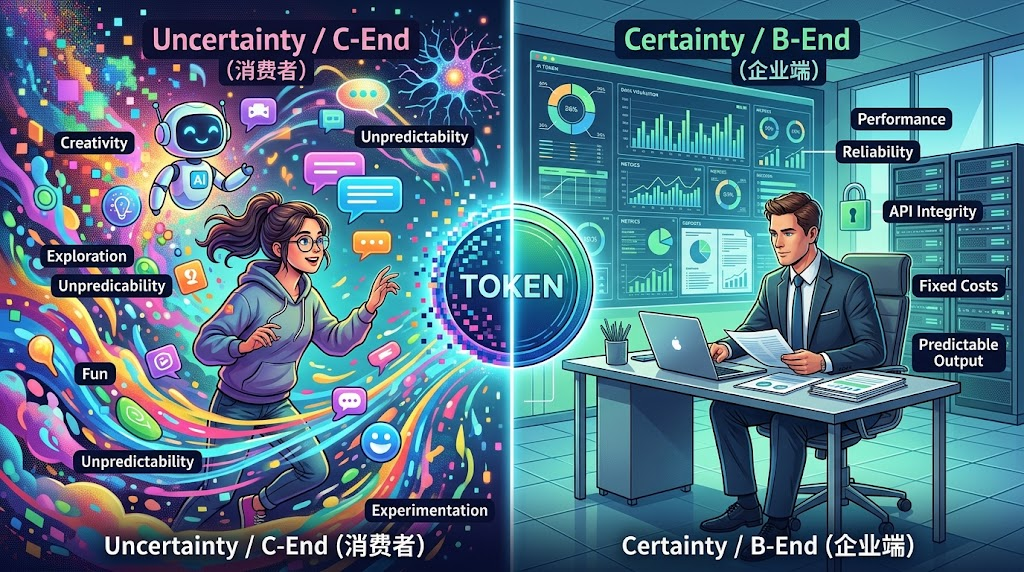
C 端是消化者,B 端是买单者,平台是转换器——而 token,只是这台机器里流通的燃料。它卖给 C 端时,名字叫可能性;卖给 B 端时,名字叫确定性。同一样东西,两个价格,这就是 AI 商业的全部秘密。
 AI 速览