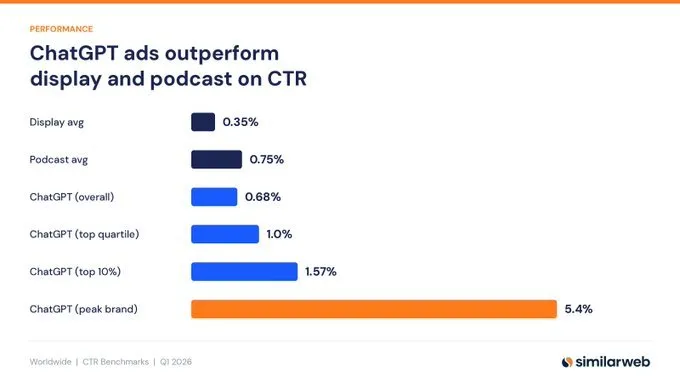
5月3日消息,Similarweb 在 Q1 2026 CTR Benchmarks 报告中公布了 ChatGPT 广告的横向点击率数据,并在官方发布通告中加了一行不寻常的副标题——"ChatGPT 广告并非科学实验"。
报告显示,ChatGPT 广告整体 CTR 为 0.68%,前四分之一分位 1%,表现最佳的 10% 品牌为 1.57%,单一品牌峰值达到 5.4%;同口径下显示屏广告平均 CTR 约 0.35%,播客广告区间约 0.5%-1%。这是 ChatGPT 广告业务自 2 月 9 日在美国上线以来,第一份由第三方测量公司发布的横向 CTR 基准——但发布方自己已经主动声明了这份数据的实验性质。
数据公布的时点恰好踩在 OpenAI 广告产品的几个关键节点之间。OpenAI 于 2 月 9 日启动 ChatGPT 广告试点,初始按 CPM 计价、起步价约 60 美元;6 周后年化收入突破 1 亿美元,但 10 周内 CPM 已跌至 25 美元附近;4 月 15 日,OpenAI 将广告产品从 CPM 转向 CPC 模型,竞价区间 3-5 美元,并将最低预算从 25 万美元下调至 5 万美元,同时向全球广告主开放自助 Ads Manager。Similarweb 这份带"非科学实验"自标的 CTR 数据,正好是给 OpenAI 价格腰斩、付费链路重构、降低门槛这一连串动作,提供了对外解释的数据底盘。
六组 CTR 数据:ChatGPT 跑赢 Display 与 Podcast,远不及 Google Search
把六个数据点拆开看,三件事比较确定。
第一,ChatGPT 广告整体 CTR 0.68% 已经跑赢显示屏广告平均水平的 0.35%,与播客广告 0.5%-1% 区间贴近上沿。这意味着对纯展示型广告主来说,ChatGPT 给出的点击效率不算差,至少高于户外大屏式的横幅展示。
第二,分位数之间的差距远大于平均数本身的意义。从整体 0.68% 到峰值品牌 5.4%,跨度接近 8 倍;从前四分之一档的 1% 到前 10% 的 1.57%,差距 1.5 倍。这种弹性意味着 CTR 高度取决于品牌相关性、用户提问的上下文匹配度,以及广告创意是否承接了对话意图——平均数据对单一广告主投放决策的参考价值有限。
第三,把视线放到搜索广告这边,对比的反差就出来了。WordStream 的 Q1 2026 Google Ads 行业基准显示,Google 搜索广告平均 CTR 已经升至 3.52%,远高于 ChatGPT 整体 0.68%。Advanced Web Ranking 的 ALM Corp 报告甚至给出了更悬殊的口径——Google 搜索向外部网站的点击转化约 29%,ChatGPT 当前对话中跳出到外部网站的比例约 1-3%。这两个差距背后的核心解释是行为差异:Google 用户带着搜索意图而来,CTR 高是结构性结果;ChatGPT 用户是在对话中被中断式插入广告,行为路径完全不同。即便 ChatGPT 头部品牌的 5.4% 拿来对标 Facebook 视频广告头部品牌的 2.5%-4.13% 区间已显得亮眼,渠道总盘的成熟度差距依然明显。
从 60 美元 CPM 到 3-5 美元 CPC:试点 10 周内的定价坍缩
Similarweb 这份基准之所以重要,是因为它给广告主一组可以反向算 CPM 等效成本的工具。OpenAI 4 月 15 日转 CPC 之后,竞价区间 3-5 美元/点击。按整体 CTR 0.68% 折算,对应 eCPM 约为 20-34 美元;按头部品牌 5.4% 折算,eCPM 可压到 56-93 美元区间。这与 OpenAI 上线时定的 60 美元 CPM 在头部品牌口径上接近,但对中长尾广告主来说,按效果付费的 eCPM 已经显著低于初始定价。
定价模型切换的另一面是变现速度。OpenAI 试点 6 周内年化收入冲到 1 亿美元,跨过这个门槛的速度被业内描述为"平台广告史上最快"。但 OpenAI 也披露,目前美国 ChatGPT 约 9470 万合格用户中,每日看到广告的不足 20%,广告库存仍在测试性放量阶段。这意味着 1 亿美元 ARR 是在低密度库存下实现的——后续广告密度若放大,CTR 通常会因新鲜度衰减而下行,这是所有广告平台冷启动期的常见曲线。OpenAI 公开的目标是 2026 年广告收入做到 25 亿美元,2030 年达到 1000 亿美元。从 1 亿到 25 亿的 25 倍跳跃,需要广告密度、广告主数量、CTR 水位三者同步抬升,单靠现有 600 家广告主和不到 20% 的曝光率显然不够。
600 家广告主与自助平台:基础设施补完了一半
广告基础设施这一侧,OpenAI 在 4 月 15 日的全球自助 Ads Manager 开放是关键一步。配套补完的还有几块:与 StackAdapt 合作完成程序化购买入口;与 Smartly、Criteo 共建对话式广告创意能力,借 Criteo 接入其 17000 家广告主的存量需求池;上线转化追踪 pixel,支持 lead 提交、订单创建、订阅启动三类事件回传。
但这套基础设施补的是"投放与曝光"环节,不是"测量与归因"环节。广告主反馈中最普遍的抱怨是数据回传深度不够:转化 pixel 三类事件无法支撑品牌提升测试(brand lift)、跨渠道归因或多触点路径分析;ChatGPT 也没有提供受众分群、相似人群扩展或 lookalike 这类成熟工具。换句话说,广告主可以在 ChatGPT 上花到钱、看到点击和基础转化,但拿不到能够说服 CMO 把预算从 Google 切过来的归因证据。早期 600 家广告主中,相当一部分仍处在"测试预算"而非"主投预算"阶段。
"非科学实验"的四个解释:测量公司为什么给自己的数据加免责
Similarweb 在发布这份 CTR 基准时主动标注"非科学实验",是测量公司在行业惯例之外的动作——常规季度基准报告并不会自带这种自我限定语,这背后至少有四层理由。
第一,样本不透明。Similarweb 公开图表未披露样本量、品类构成、统计窗口长度与品牌分布——0.68% 整体到 5.4% 峰值的 8 倍弹性意味着平均数本身的指导意义有限,不同行业、不同对话场景下 CTR 几乎是不同的产品;公开口径的"整体 0.68%"与此前部分行业报告援引的"约 0.91%"也存在差异,反映了样本切片对结果的强敏感性。
第二,试点池有限。试点广告主仅 600 家,与 Google Ads 数百万规模的生态完全不可比,"头部品牌 5.4%"这一峰值数据背后存在显著的选品幸存者偏差——能进入早期 beta 的多为大预算品牌,CTR 表现高于普遍水平是结构性的,而非平台能力的代表性证据。
第三,可比性存疑。CTR 是一个高度依赖渠道行为的指标:搜索是高意图查询,社交是被动滑动浏览,对话是被中断式打断。把 ChatGPT 整体 0.68% 与 Display 0.35% 直接放在一张图里横向比较,掩盖了用户行为路径与广告承接位置的根本差异。同样的 CTR 在不同渠道意味着不同的下游价值——Similarweb 自家 2026 年 1 月数据显示,ChatGPT 推荐流量的转化率约 7%、平均停留时长 15 分钟,均高于 Google 推荐流量;这个高质量流量的特征反而使 CTR 这个浅层指标不能完全代表广告效果。
第四,归因闭环缺失。广告主无法做严格的 A/B 对照:转化 pixel 仅支持三类事件,无法做品牌提升测试或多触点归因;试点期间没有跨季度纵向数据、没有控制组对比,意味着这份 CTR 数据更接近"早期市场观察"而非"科学实验结论"。Similarweb 自己加的"非科学实验"副标题,本质上是把这层方法论局限直接前置到读者面前。作为外部测量公司的横向基准,它能告诉广告主"这个渠道值不值得测试",但不能告诉广告主"这个渠道值不值得规模化"。
整体看,这份 Q1 2026 CTR 基准给 ChatGPT 广告业务提供了一份阶段性体检报告——基础生命体征正常,跑赢部分传统渠道,远低于成熟搜索广告;价格已经从启动期的高溢价回归到效果广告通行水平;基础设施补完了曝光端但归因端还在补。从 1 亿 ARR 到 25 亿目标的 25 倍跳跃,最终要靠数据透明度、归因深度和广告库存放量这三件事一起解决,而 Similarweb 这次主动加上的"非科学实验"标签,已经把这场结构性挑战的态度先讲在了前面。
 AI 速览