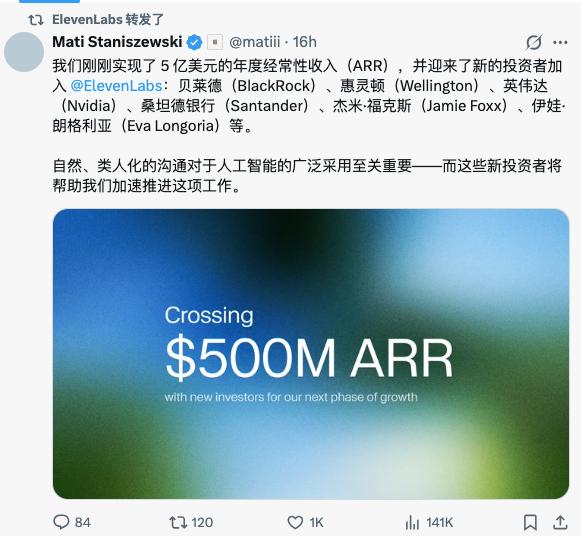
5月6日消息,语音 AI 公司 ElevenLabs 公布 5 亿美元 D 轮融资的完整投资者名单,同步宣布年化经常性收入(ARR)在 2026 年第一季度跨过 5 亿美元门槛,较 2025 年末 3.5 亿美元的水平上涨约 43%。本轮融资将公司估值定在 110 亿美元,较 2025 年 9 月的 66 亿美元在五个月内接近翻倍。
新加入的投资者横跨机构、战略与名人三层:BlackRock、Wellington、D.E. Shaw、Schroders 代表传统资管巨头入场;Nvidia 旗下 NVentures、Salesforce Ventures、Santander、Deutsche Telekom、KPN 代表战略生态绑定;Jamie Foxx、Eva Longoria 与《鱿鱼游戏》导演黄东赫领衔的 30 余位演员、音乐人、运动员、娱乐高管首次买入,加入此前已是股东的 Matthew McConaughey 阵营。
五年从语音合成单点切入,跑出独立 AI 公司里最干净的 ARR 曲线
ElevenLabs 的 ARR 攀升节奏在独立 AI 公司里少见地呈现加速形态。从 0 到 1 亿 ARR 用了 20 个月,再到 2 亿用了 10 个月,接下来 5 个月跑到 3.3 亿,2025 年底落在 3.5 亿,2026 年 Q1 单季净增 1 亿,推到 4.5 亿,随后再跨过 5 亿门槛。CEO Mati Staniszewski 在公开沟通中把增长引擎归到企业部署语音 agent 这一条主线,而非 C 端订阅,客户名单包括 Deutsche Telekom、Revolut、Klarna、Meta 等横跨电信、金融科技、社交平台的头部企业。
公司在产品端的卡位也已超出"文本转语音"单一切面。Eleven v3 与 v2.5 Turbo 在生成质量与延迟之间形成阶梯,ElevenAgents 把语音模型直接封装成可对接客服、外呼场景的 agentic 产品,ElevenCreative 切入音乐创作侧。上个月公司收购了波兰语音 AI 初创团队 Papla,补强研究团队;同期完成的 1 亿美元员工 tender 是六个月内的第二次,反映出对早期员工流动性的持续支持。Staniszewski 还在博客中预告将通过 Robinhood Ventures 给散户投资人开放投资入口,但具体程序细节尚未披露。
投资者结构层面,本轮最值得关注的不是金额,而是机构、战略、名人三类资金同步进场的密度。BlackRock、Wellington、D.E. Shaw 代表传统大型资管首次进入独立 AI 公司股东名册;Nvidia、Salesforce、Deutsche Telekom 同时下注一家公司,是非常少见的"芯片+SaaS+电信"三方共识;名人投资者横跨好莱坞、亚洲影视、音乐与体育圈,客观上让 ElevenLabs 在语音版权合作的潜在谈判桌上多了一层人脉冗余——公司此前已与 Michael Caine、Matthew McConaughey 等签署语音授权合作。
独立 AI 公司 ARR 阵营里,语音赛道率先完成跨过 5 亿门槛
独立 AI 公司 ARR 突破 5 亿是一个标志性节点。OpenAI、Anthropic 等头部模型公司的 ARR 早已迈入百亿与十亿量级,但聚焦单一模态的独立公司仍长期被压制在百万级到亿级区间。ElevenLabs 是文本转语音赛道里第一家跨过这一门槛的独立公司,意味着语音 AI 赛道在 2026 年率先走出"工具化"宿命,在企业客户端形成可重复变现的真实需求。
横向对比看,Cartesia、Hume、Resemble AI 等同梯队公司目前 ARR 仍未公开披露到亿级以上。视频生成赛道的独立玩家 Runway、Pika、Luma 在企业付费转化上仍面临较高摩擦,即便 Runway 估值已到 30 亿美元上下,ARR 与 ElevenLabs 仍存在数倍差距。从这个意义上讲,ElevenLabs 的 5 亿门槛突破,某种程度上验证了"独立 AI 公司只要选准一个企业刚需模态、把模型质量推到接近人类水平、并把推理成本压到合理区间,就能跑出健康 SaaS 形态"的路径可行性。
战略投资人组合也透露出 ElevenLabs 下一步的重心方向。Salesforce Ventures 暗示 CRM 与客服场景的深度集成,Deutsche Telekom 与 KPN 指向电信运营商语音 IVR 改造,Santander 代表金融客服外呼场景,Nvidia 则是推理算力侧的长期绑定。这些行业切片合在一起,基本勾勒出 ElevenLabs 在企业语音 agent 这条主线上接下来 12 至 24 个月的增长地图。
局限:语音克隆伦理压力 + 头部模型公司下场带来的天花板
ElevenLabs 当前的高速增长仍面临两层结构性压力。第一层是语音克隆相关的版权与滥用问题。AI 语音深度伪造在选举、电信诈骗、勒索等场景的负面案例持续累积,监管侧在欧美主要市场的合规要求处于边走边定的状态,公司过往已多次被报道用于伪造名人声音,与 Michael Caine、Matthew McConaughey 等人签署正式授权,部分原因正是为应对这一压力。Staniszewski 强调"达到人类水平的 AI 语音模型"是赢得企业信任的前提,这一表态背后正是技术能力与合规风险之间的张力。
第二层是头部模型公司直接下场带来的天花板压力。OpenAI、Google、xAI、字节、阿里等都在自研多模态模型中加入语音输入输出能力,Realtime API、Gemini Live、Doubao 语音等产品已在端到端语音对话场景里直接挑战 ElevenLabs 的核心阵地。ElevenLabs 当前的护城河建立在语音质量、延迟、声音库规模与企业集成成熟度上,短期内仍领先,但模型层的对齐速度通常以季度计,长期的差异化能否守住,会直接决定 5 亿 ARR 之后的增长曲线斜率。 对国内 AI 工具用户而言,ElevenLabs 的这次里程碑信号意义大于直接体感——5 亿 ARR 给独立模态 AI 公司提供了一个清晰的中期目标,也意味着语音 agent 在企业端的真实付费意愿已被验证。这一参考曲线对国内字节豆包语音、阿里通义实时语音、MiniMax 语音等同类玩家在变现节奏上的判断,会有持续参考价值。  AI 速览