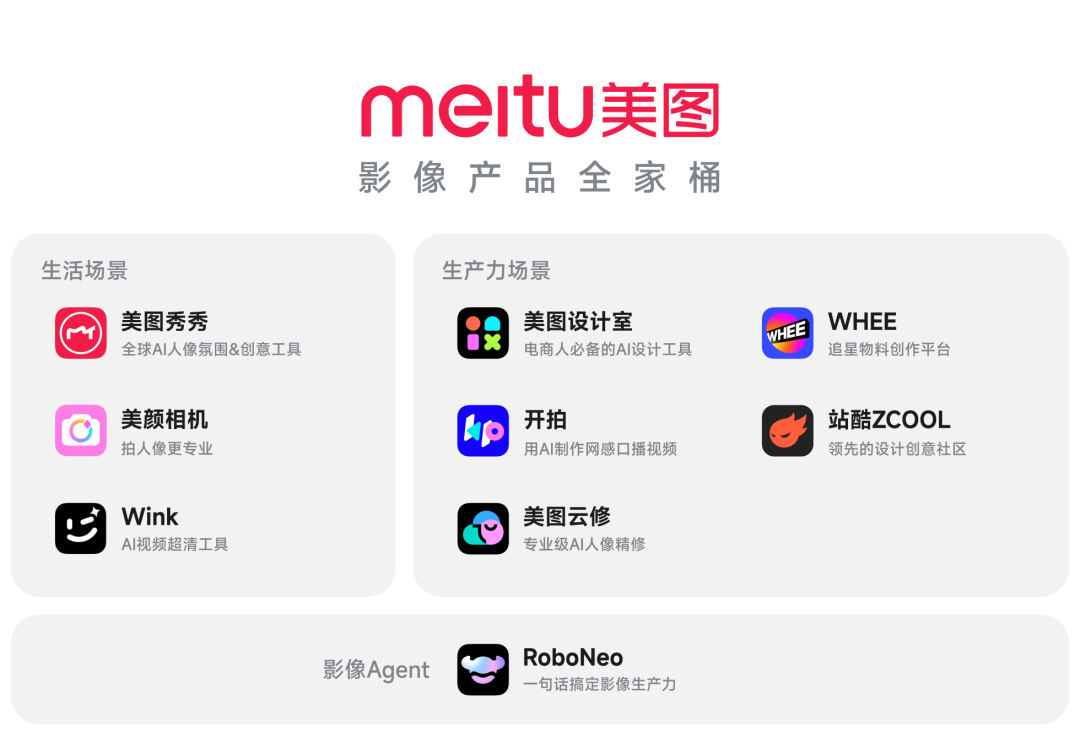
5 月 6 日消息,美图公司公布 2026 年第一季度业务数据,截至 2026 年 3 月付费订阅用户数同比增长 30.2% 至超 1790 万,创公司历史新高;以付费订阅为主的影像与设计产品收入 8.52 亿元,同比增长 34.3%,其他业务整体保持稳定。本次公告中,美图首度对外披露 AI 生产力应用年度经常性收入(ARR)指标——截至 2026 年 3 月,AI 生产力应用 ARR 约为 5.8 亿元,同比增长 56.2%,大幅超过整体业务增速。
生产力应用付费订阅用户数同比增长 52.9% 至 234 万,生活场景应用付费订阅用户数同比增长 27.4% 至 1556 万,两条产品线的增速差直接表明生产力工具已从美图业务结构里的边缘业务跑成第二增长曲线。公告发布后港股盘中美图股价一度涨超 18%,报 4.95 港元。
生产力 vs 生活场景:增速差与 ARR 指标揭示业务结构切换
把这份 Q1 数据拆开看,最关键的不是付费订阅用户数本身的 1790 万,而是两条产品线收入与用户结构的增速分化。生活场景应用(美图秀秀、美颜相机等 C 端影像工具)收入占影像与设计产品总收入的 82%,同比增长 35.5%,仍是绝对体量基本盘;生产力应用(美图设计室、开拍、Vmake、RoboNeo 等)收入占比约 18%,同比增长 45.4%,在体量小于生活场景应用的同时跑出近 10 个百分点的增速领先。用户结构上这一差距更明显——生产力应用付费订阅用户同比增长 52.9%,几乎是生活场景应用 27.4% 增速的两倍,且生产力应用 234 万付费订阅的体量在过去一个季度仍在加速扩张。 ARR 指标的首次披露是这次公告里另一个具有信号意义的动作。ARR 在公告中被定义为来自有效订阅及按使用量确认的月度经常性收入的年化值,不含非经常性收入,口径与海外 SaaS 公司常用指标对齐,意味着美图在投资者沟通话语体系上正在从传统港股工具软件公司的"营收 + 净利润"叙事,切到 AI SaaS 公司的"ARR + 增速"叙事。两套叙事的估值锚点截然不同——前者按 PE 估值,后者按 ARR 倍数估值,后者通常给出更高的资本市场定价空间,这也是这份数据公告后股价单日跳涨超 18% 的内在逻辑之一。
商业模式延伸是这次披露的第三个关键信号。在传统按月或按年订阅之外,美图正在推动按 AI 算力点消耗与按功能单购的弹性变现路径。2026 年 3 月公司影像与设计产品的 AI 算力点消耗金额较 2025 年 12 月增长 59%,生产力应用是主要贡献者:开拍增长 360%、RoboNeo 增长 316%、美图设计室增长 107%、Vmake 增长 78%,前两款产品的增速均超 300%。这一组数据揭示出用户在订阅之外的 AI 功能深度使用正在形成对 AI 算力的真实需求,与单纯按月扣订阅费的模式相比,按 AI 算力点的弹性付费在重度用户场景下能撬动更高的客单价,等同于在订阅基础之上叠加了一条按用量计费的二阶曲线。
RoboNeo Agent Teams、设计室接入 OpenClaw,生产力矩阵卡位 Agent 生态
具体到生产力应用产品层面,美图的产品节奏在过去一个季度密集推进,四款核心产品各自完成了一次具有代表性的能力升级。RoboNeo 推出 Agent Teams,通过多 AI Agent 角色化分工服务 AI 短剧、自媒体创作、电商内容创作等场景,把"一句话指令"驱动的单 agent 能力扩展为多角色协作流水线,目标用户从 SOHO 创作者扩展到内容小团队与"一人公司"。在内容生产链条里,编剧、分镜、画面、剪辑、文案、配音等角色由不同 agent 分工完成,RoboNeo 把这一套协作方式产品化封装,降低了独立创作者搭建工作流的门槛。
美图设计室连续上线专家模式 Agent、一句话复刻电商带货视频、夜间批量托管模式等功能,并以 Skills 形式接入 OpenClaw 生态——这一动作让美图设计室不再是孤立的 SaaS 工具,而是可以被 OpenClaw 等通用 agent 框架调用的能力组件,事实上把美图能力嵌进了更大的 agent 工作流里。Skills 接入意味着用户在 OpenClaw 里可以直接调起美图设计室的电商主图生成、海报排版、品牌设计等能力,无需切换工具栈,跨产品的 agent 协作链路因此被打通。这一姿态在国内 SaaS 工具公司里属于较早的 Agent 生态接入样本。
开拍这个产品的高速增长尤其值得关注。AI 算力点消耗增长 360% 是四大生产力产品里最高的,反映出"AI 营销短剧"这一具体场景的真实需求。开拍持续通过 AI 营销短剧等创意玩法帮助营销转化,其"视频日记"模板上线后快速成为全网爆款,助力产品下载量大增,模板化生产路径与抖音、小红书、快手等短视频平台对 AI 生成短剧内容的接受度同步上升相关。Vmake 主攻电商视频与海外市场,78% 的算力点增长说明海外电商视频生成场景已跑通付费链路,与开拍在国内市场的爆发形成"国内 + 海外"双线推进格局。
美图与阿里巴巴在 2025 年 5 月签下的战略合作目前正在产出结构性影响。美图设计室此前已接入阿里千牛后台,"AI 商品图"功能直接服务数百万淘宝、天猫商家,这一 ToB 通路给美图生产力应用提供了别家工具难以复制的真实电商付费场景,生产力应用 45.4% 的收入增速里,电商场景的稳定贡献是关键支柱。横向对比看,生产力工具赛道同时还有 Canva、Adobe Express、Figma、字节剪映/即梦、阿里通义万相等参与者,美图的差异化在于"中国电商场景深度绑定 + 国民认知 + AI 功能渗透率 90%"这一组合,在国内电商内容生产场景里短期内仍具备较强结构性优势。 局限:付费渗透率与 Canva 仍有差距,利润端存在波动压力
需要保留判断的地方有几处。第一是付费渗透率。截至 2025 年中美图付费渗透率约 5.5%,与 Canva 等国际同类产品约 10% 的水平仍存在明显差距,1790 万付费订阅用户在美图全球月活基数面前仍是少数。要把更多免费用户转化为付费用户,产品功能差异化与定价分层是接下来需要持续打磨的环节。生产力应用付费订阅 234 万的体量在生产力赛道也仍是早期阶段,Canva 全球付费用户已超过千万级别,Adobe Creative Cloud 付费订阅在全球范围更是数千万量级,美图生产力应用要走向真正的国际竞争梯队仍有较长一段路。
第二是利润端的潜在压力。根据朝阳永续等金融数据服务商的预测,市场对美图 2025 年净利润区间预测为 6.10 至 9.94 亿元,同比变动区间在 -24.2% 到 23.5% 之间,显示出下半年可能存在的利润波动或收窄压力。营收高增长与净利润可能承压的反差,反映出美图当前阶段的真实特征——AI 订阅模式在收入端高速放大,但 AI 算力成本、海外扩张投入、生产力应用研发投入会持续吃掉一部分利润空间。
第三是 AI 工具赛道竞争烈度持续上升。生活场景应用层面,Nano Banana 等通用图像模型直接进入 C 端编辑场景,字节豆包、阿里通义、抖音剪映等平台型玩家在影像与设计赛道持续加码;生产力应用层面,Canva 加速 AI 化、Adobe 持续推进 Firefly、Figma 在 AI 设计能力上不断扩展、字节剪映在 ToC 视频创作场景压制力强,美图的生产力工具需要在 ToB 电商场景的护城河之外持续证明自己在跨场景的竞争力。第四是 ARR 5.8 亿元这一指标的口径透明度——按使用量确认的月度经常性收入年化是否会因为 AI 算力点消耗的非线性波动而高估真实订阅基础,投资者在解读这一数据时仍需要持续观察后续季度的连续性。 整体看,美图这份 Q1 数据给出的最有价值信号不是"用户数破 1790 万"这一表层指标,而是 AI 生产力应用作为第二增长曲线已经具备清晰可验证的财务形态——独立 ARR 披露、增速明显跑赢生活场景、AI 算力点消耗端形成弹性变现回路、产品矩阵接入 OpenClaw 生态。对中国 AI 工具用户与从业者而言,美图的这份转型样本说明工具软件公司在 AI 浪潮里并非只能被动应对——拥有"功能厚度 + 国民认知 + 真实付费场景"组合的玩家,完全有可能用 18-24 个月的时间窗口跑出独立 ARR 曲线,关键在于对自家用户场景的理解深度,而非单纯模仿海外 SaaS 形态。
 AI 速览