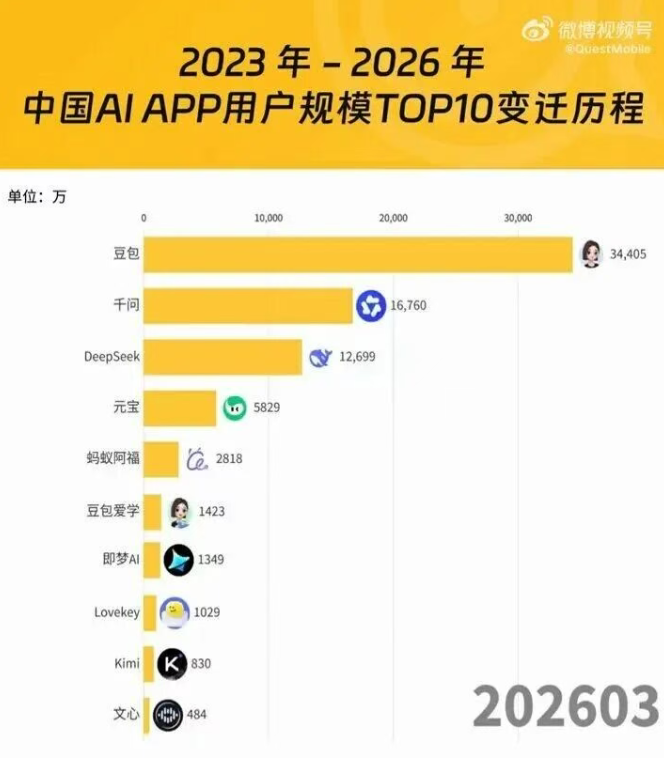
2026 年 5 月,月活超 3.45 亿的国民 AI 应用豆包启动付费订阅方案测试,推出68 元 / 月标准版、200 元 / 月加强版、500 元 / 月专业版三档套餐。 官方明确基础免费服务不变,此举标志着中国 AI 行业从 “免费抢量” 正式迈入 “商业化变现” 新阶段,但用户对国内外 AI 付费的强烈反差,暴露出国内 AI 商业化的核心困境。
一、豆包收费的本质:AI 行业告别烧钱,走向可持续生存
豆包收费并非单纯追求盈利,而是 AI 行业商业模式的必然转向。
过去两年,国内 AI 厂商深陷免费竞争、低价内卷,豆包曾将 API 价格压低至行业 99.3%,以海量补贴换取用户增长。这套互联网常用的 “先规模后变现” 逻辑,并不适用于 AI 领域。与传统互联网边际成本趋近于零不同,AI 每一次对话、每一项复杂任务都持续消耗 GPU、算力与电力,用户规模越大,成本压力越惊人。
截至 2026 年 3 月,豆包月活达 3.45 亿,大模型日均 Token 调用量突破 120 万亿,算力成本极高。
除豆包外,Kimi 试水打赏、文心一言推出高价订阅,国内 AI 集体转向商业化,核心目标是建立可持续的盈利模式,摆脱长期烧钱不可持续的局面。 二、用户付费反差:核心是 “离不开” 与 “可替代” 的差距
用户愿意为 ChatGPT、Claude 付费,却抵触豆包收费,根源不在于价格,而在于产品价值与用户绑定深度不同。 国外 AI 已深度嵌入专业工作流:程序员用其写代码、研究员做深度分析、创作者搭建工作体系,AI 成为不可替代的生产力基础设施,缺失会直接影响工作效率,用户愿意为 “刚需” 付费。
国内 AI 大多停留在效率提升层面,主打文案撰写、PPT 生成、视频制作等辅助功能,属于 “更快一点” 的可选工具,而非 “没有不行” 的刚需。同时,国内 AI 产品同质化严重,豆包、Kimi、通义等产品替代成本极低,用户无数据沉淀、无工作流绑定,自然不愿为可替代工具付费。 三、行业新阶段:从参数与用户竞争,转向工作流深度绑定
豆包收费揭开了国内 AI 竞争的新篇章,行业核心逻辑彻底转变。
过去的竞争焦点是烧钱能力、用户规模、模型参数;未来的决胜关键是用户不可替代性,即深度嵌入工作与生活的 “工作流竞争”。
能成功商业化的 AI,必将是可记忆用户习惯、对接企业系统、整合办公软件、自动完成复杂任务的AI 基础设施,让用户形成使用依赖与迁移成本,从 “可用” 变为 “离不开”。目前 OpenAI、Claude 等已布局 Agent 生态、深度整合办公工具,国内 AI 才刚起步,仍需在场景深耕、生态构建上补齐短板。
四、行业启示:商业化的核心是打造不可替代的价值
豆包付费测试的真正意义,是让国内 AI 行业认清发展方向:参数与规模不再是核心壁垒,用户依赖度才是生存关键。
国内 AI 厂商需跳出功能内卷,聚焦场景化落地,把工具融入用户真实工作流,建立数据壁垒与生态粘性,才能让用户从 “被动接受收费” 变为 “主动愿意付费”。中国 AI 的真正竞争,才刚刚开始。
 AI 速览