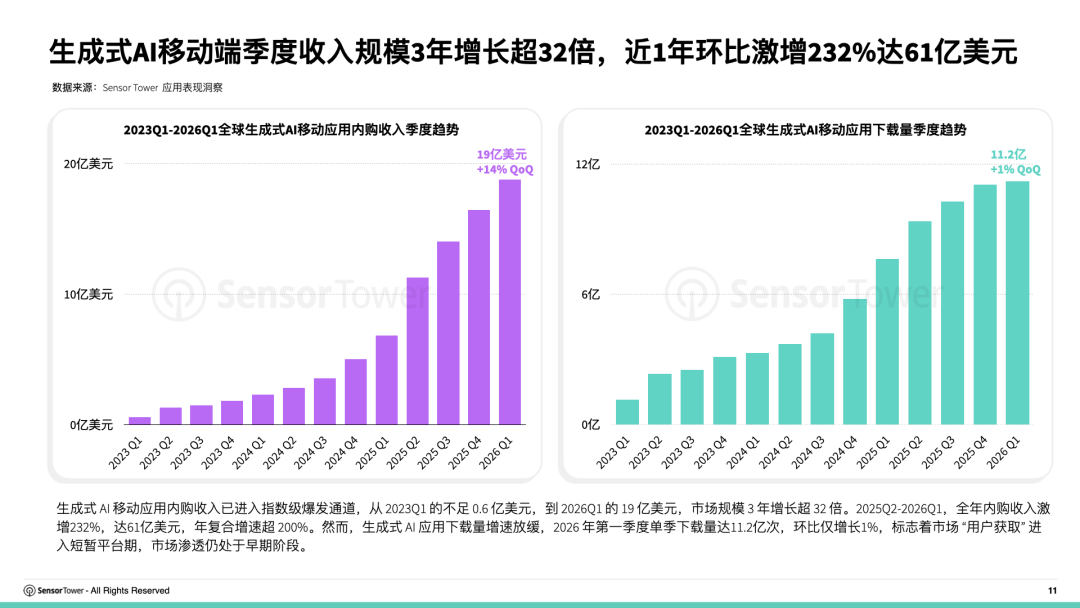
过去四个季度(2025Q2-2026Q1),全球生成式AI移动应用内购收入冲到61亿美元,同比涨232%。但同一时段ChatGPT网页端份额从2025年7月的66%滑到2026年3月的50%。头部松动、垂直赛道蓄能、出海重心东移——这是这轮AI应用爆发的三条隐线。
61亿美元背后:3年规模翻32倍,增速断层非游戏第一
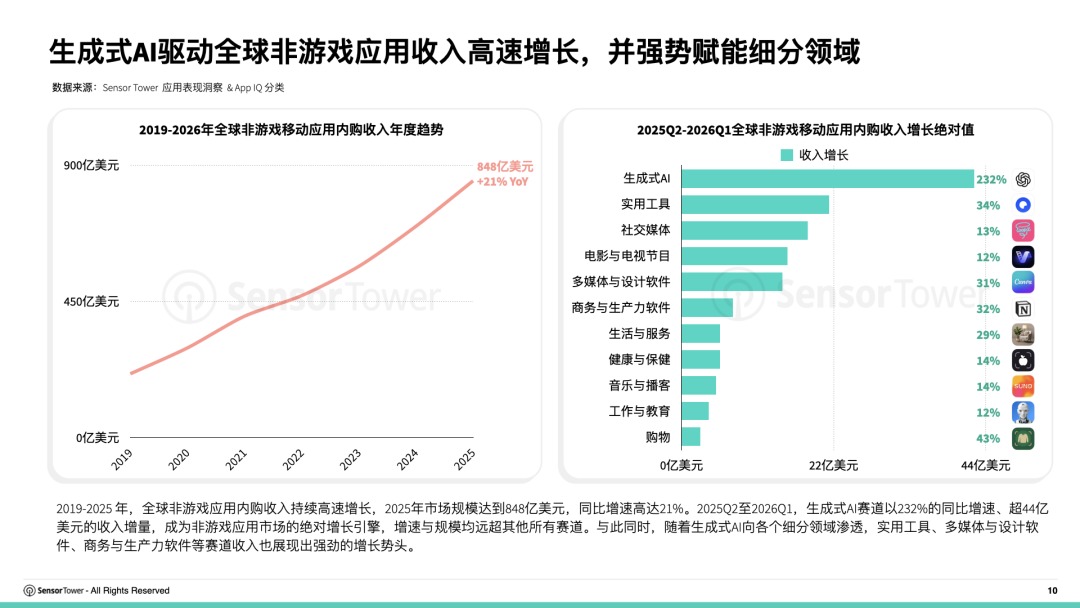
公开行业数据显示,2025Q2至2026Q1,生成式AI赛道以232%的同比增速、超44亿美元的增量收入,把实用工具、多媒体与设计软件、商务与生产力软件等所有非游戏赛道甩在身后。
更值得注意的是节奏。生成式AI移动应用内购收入从2023Q1的不足0.6亿美元,攀升到2026Q1的19亿美元单季规模——三年时间放大超32倍,年复合增速超200%。这不是一次性脉冲,而是稳定的指数级通道。
横向比较,移动多媒体与设计赛道近一年增速约70%-80%,实用工具赛道增速50%上下,生产力工具增速60%左右,相比生成式AI都属于"温和增长"。AI不只是自己增长,还把AI能力嵌入到其他赛道、间接拉动整个非游戏应用市场的内购曲线上移。
区域分化:美国独占38%,日本单季暴涨262%
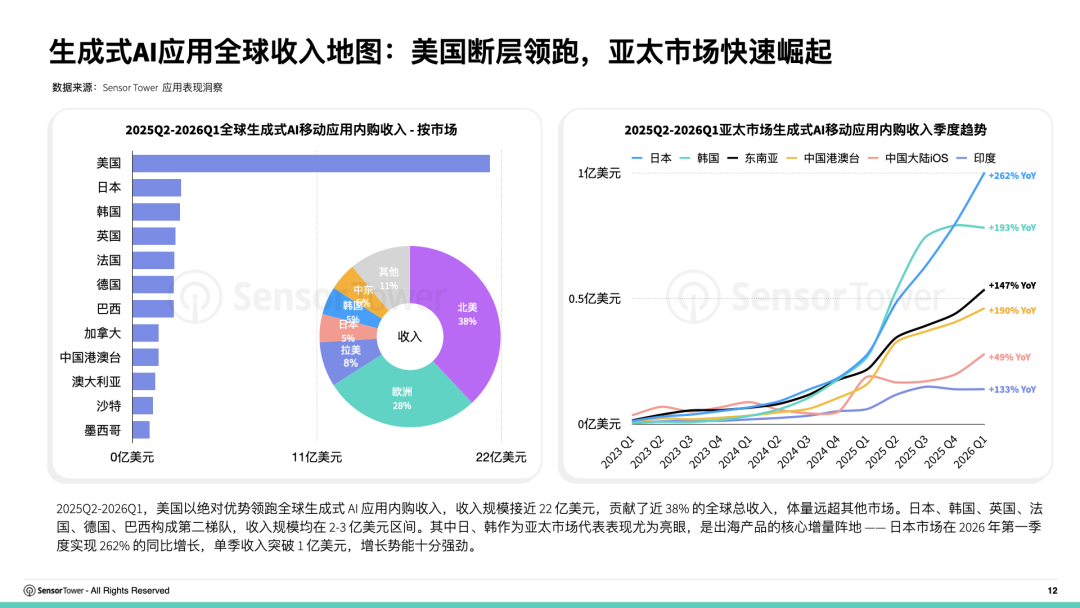
从地区分布看,全球呈现典型的梯队结构。美国市场过去四个季度内购近22亿美元,占全球38%,体量断层第一。日本、韩国分别占5%左右,紧随其后。
但增速曲线和体量曲线不重合。日本市场2026Q1单季内购突破1亿美元,同比262%;韩国增速也明显高于美国大盘。这意味着美国是基本盘,亚太才是边际增量。
对中文开发者出海而言,日本市场释放的信号尤其值得拆解:付费意愿强、对硬件配套的AI产品接受度高、对本地化创意敏感。而韩国市场对AI陪伴、AI内容生成类应用的付费转化率近一年明显上行,给中小团队留出了打法空间。
ChatGPT头部松动:移动端13亿仍领跑,网页份额已被切掉16个百分点
头部赛道分化最剧烈。
移动端,ChatGPT单季收入接近13亿美元,是AI智能助手TOP10其他所有产品收入总和的5倍,绝对领跑。但2026年3月,ChatGPT移动端MAU逼近10亿后,环比增速只剩0.5%,已进入稳定期。
网页端的故事完全不同。全球AI应用网站访问量份额中,ChatGPT从2025年7月的66%下滑到2026年3月的50%,16个百分点的市场份额在8个月里被切走。Gemini承接了大头,2026年3月份额达22%;Claude份额10%,移动端收入呈爆发式增长。Grok也在快速分流。 这背后是三件事在叠加:Gemini深度嵌入Google生态后的免费分发效应、Claude在专业场景(代码、长文档、Agent)建立的差异化心智、Grok借X平台获得的社交场景增量。ChatGPT先发红利仍在,但"全栈通用"的护城河正在被场景化对手逐段冲刷。 值得提醒的是,网页端份额下滑不等于商业化退坡——OpenAI企业API、Sora、ChatGPT商业版的收入并未计入这组数据,所以"ChatGPT衰退"的判断目前并不成立,更准确的说法是消费者端竞争格局正在重塑。 垂直赛道才是真蓝海:Plaud单次下载收入是ChatGPT的9.3倍
通用助手赛道头部高度集中,但垂直赛道仍是分散市场。AI陪伴2026Q1收入达1.5亿美元,相比2023Q1放大超12倍,付费转化速度甚至超过用户规模增速——情感需求正在快速兑现成现金流。AI Agent、AI图像与视频生成赛道同样处在格局未固化阶段。
Plaud Inc.的AI Note Taker是垂直打法的典型样本。这是一款"硬件录音笔+跨端App+AI转写摘要"的组合产品,全球用户超170万,iOS下载量占比91%——和ChatGPT这类Android占比更高的通用助手形成结构性反差。
最有冲击力的是单次下载收入:Plaud移动端平均每次下载贡献47美元,是ChatGPT移动端的9.3倍。这意味着Plaud不靠规模,而靠精准客群和高ARPU。日本市场受众洞察显示,Plaud核心用户是35-55岁男性、企业中高层和律师/咨询/金融/医疗专业人士——这类人群对"录音转写+智能摘要"有刚性付费意愿。
营销策略也极其本地化。Plaud在日本优先投放Facebook、Instagram、X三大平台,采用"明星代言+专业场景"的创意组合,并为日本市场定制专属落地页。这套打法和国内常见的"全球一套素材跑量"形成对照。
这份数据没告诉你的事
需要谨慎处理三点局限。
第一,本组数据以移动应用内购为主,没有覆盖企业API、订阅以外的硬件收入、网页端付费等通道。ChatGPT、Anthropic、Google的真实商业化规模远高于移动端数字。
第二,AI陪伴赛道2026Q1的1.5亿美元能否稳态延续,目前缺乏多季度验证。这一品类用户生命周期、留存曲线、退订率都还没有公开基准。
第三,Plaud在日本的高ARPU是垂直+硬件+本地化共同作用的结果,单纯复制"高客单价+专业人群定位"未必能跑通——它绑定了一个国内厂商难以低成本复制的硬件锚点。
对国内独立开发者和中小团队,更可执行的信号是:放弃和ChatGPT正面竞争通用助手赛道,往AI陪伴、转写笔记、垂直Agent、AI图像视频这些尚未固化的细分场景里挖坑;日韩市场的付费意愿和创意宽容度都比预期高,值得作为出海首站。
 AI 速览