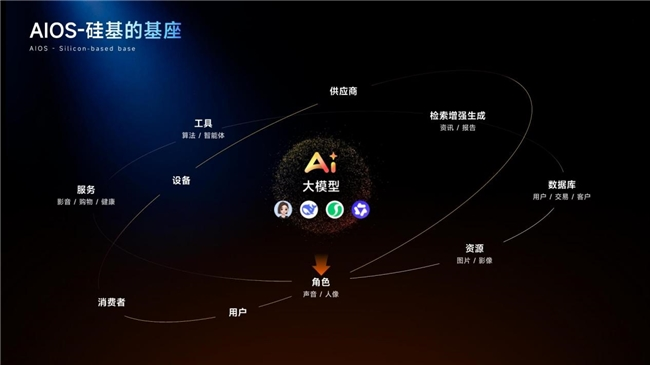
5月19日消息,酷开科技近日举行"场景智能·硅基管理"线上发布会,创维集团全资子公司酷开科技推出企业级 AI 操作系统 Happy Work AIOS Lite MVP,主张做"AI 原生企业操作系统"而非给传统 OA/ERP 加 AI 插件。同步发布的还有 CEO 王志国新书《场景智能:AI 原生的硅基管理》,以及旗下硅觅管理科技公司的咨询培训服务。
这是酷开 2025 年"大爱 AI"发布会宣布全面转向 AI 原生战略后,从消费电子大屏场景延伸至 B 端企业经营场景的首款产品。同步发布的还有 CEO 王志国新书《场景智能:AI 原生的硅基管理》,以及酷开旗下硅觅管理科技公司的咨询培训服务。
叙事拆解:"AI 原生 OS"建立在三个营销前提上
酷开 AIOS 的故事框架由三个前提串联:"碳基管理已死论" → "AI 插件不够论" → "操作系统级重构论"。三个前提互为支撑,但每一个单独看都存在放大的空间。
前提一,王志国把传统管理归因为"碳基瓶颈",拆出"认知差、信息差、执行差、竞争差"四差。这个诊断对不对?方向上没有大错——德鲁克到明茨伯格都讲过类似命题。但把它框成"必须用 AI 才能解的瓶颈"是一次叙事跳跃,因为四差里至少前两个(认知、信息)在过去二十年里钉钉/飞书/企业微信已经做了相当程度的缓解,执行差和竞争差更多是激励机制和战略问题,不是工具问题。把所有四差归到"AI 原生 OS 才能解",前提推得偏强。 前提二,"AI 插件不够论"——现有企业软件只是"记录已发生业务的记录仪"。这个判断对存量 ERP/OA 适用,但忽略了过去 18 个月主流厂商的实际投入方向。钉钉 AI、飞书智能伙伴、企业微信智能体、用友 YonGPT、金蝶云·苍穹智能体平台,都已经把 AI 从对话框层下沉到了流程引擎层和数据中台层。说它们是"插件"是 2024 年的判断,2026 年事实上是 Copilot 化已经进入第三阶段。酷开把同行简化为"插件玩家",叙事上有压低基线的嫌疑。 前提三,"操作系统级重构"才是答案。这是整个叙事最关键、也最难证伪/证真的一环。操作系统在计算机科学里有明确定义——管理硬件资源、提供 API、调度进程。把这套概念迁移到企业管理领域,"AIOS"目前是一个隐喻,而不是技术品类。它和"中台""数据底座""一体化平台"一样,是市场叙事的承载词,真正的技术内容要看后面的实现。
工程现实:从四大智能体到可运行系统的距离
发布会公开的架构是四大智能体:企业、岗位、个人、任务。这个分层在概念上是清晰的——把企业当成可镜像的对象,把战略、岗位、人、任务分别建模。问题在于,实际工程实现需要解决至少三件大难事:
第一,全量元数据治理。酷开自己在发布会后的解读文章里承认,AIOS 真正运行的前提是"所有数据通过元数据定义清楚含义,让数据真正可以被理解"。这等于要求企业先做完一次完整的元数据建模和数据湖工程,才能进入 AIOS。中小企业(酷开公开的目标客户群)有这个工程能力和预算吗?发布会未给出方案。
第二,模型层的不可知性。Happy Work AIOS Lite MVP 底层用什么大模型?自研、调用 DeepSeek / Qwen / 智谱 / 字节豆包,还是混合?发布会未披露。这直接影响响应速度、成本、数据合规、是否能本地部署等核心商业变量。酷开 2025 年 4 月的"超级智能体"发布会上,王志国本人提到过"大模型成本制约"问题,这个问题在 AIOS 上只会更严重。 第三,MVP 的真实验证范围。酷开自己明确说,Lite MVP 验证的是单条链路——"个人能力被构建、被调用、被任务化、被真人校正"。也就是说,企业智能体、岗位智能体、任务智能体在本次 MVP 中尚未充分验证。把"4 智能体协同重做企业 OS"作为传播口径,与"MVP 实际只跑通了 1 条链路"之间存在叙事与产品成熟度的明显落差。
同行参照:谁已经在做类似的事?酷开的真实坐标
把酷开放到当前企业 AI 赛道的同行序列里看,会更清楚它的位置:
国内 SaaS Copilot 化阵营:钉钉、飞书、企业微信、用友、金蝶、明源云。优势是用户基础(钉钉 2 亿月活、飞书千万级 DAU)和已沉淀的业务数据,劣势是底层架构为人工流程而非 AI 流程设计。它们的路径是渐进式重构,不喊"操作系统"口号,但实际能力覆盖度比酷开 MVP 高一个量级。
国内 AI 原生 Agent 平台:Manus、字节即创、智谱清流、面壁等。定位是 Agent 编排与执行框架,客户自行接到自家业务系统。优势是开放性强,劣势是缺少封装好的管理方法论。酷开 AIOS 的差异化在于把"产品+方法论+咨询"打包,这一点 Agent 平台公司目前没做。 国际对标:Salesforce Agentforce、Microsoft Copilot Studio、ServiceNow Now Assist。共同特征是"在自家 SaaS 上叠加 Agent"。酷开的"AIOS"叙事在话语层比这些更激进,但在客户基础、生态深度、模型能力上不在一个量级。
真正叙事相近的对标:Anthropic 此前推出的 Claude for Enterprise + Agent Skills 体系、OpenAI 的 Custom GPTs for Business + ChatGPT Enterprise。这两家走的也是"模型 + 应用框架 + 企业服务"的全栈路径,但它们的杠杆点是模型能力,酷开没有自研基础模型,杠杆点在哪里目前不清晰。 酷开真实的差异化资产,不是"操作系统"四个字,而是创维生态在大屏 / 智能家居 / 车机 / 酒店 / 运营商场景里的硬件分发能力——这也是 2025 年超级智能体发布会上展示的真实价值。但企业 to B 场景里,这套硬件渠道用不上。从大屏跨到企业服务,本质是从内容/广告分发逻辑切到管理软件销售逻辑,这两套生意的客户、销售周期、交付方式、毛利结构完全不同。
待观察的几个关键指标
判断需要等以下几个数据点:
6 个月内:Happy Work AIOS Lite MVP 试用预约转付费的实际比例(酷开是否会公布)、首批签约企业名单与行业分布、硅觅咨询服务的客单价区间。
12 个月内:四大智能体中除"个人智能体"外的三类是否进入可用状态、是否出现一个完整跑通"战略→岗位→个人→任务"四步闭环的标杆案例、王志国新书的实际销量与行业讨论热度。
18 个月内:"硅基管理"是否沉淀为跨厂商使用的行业术语,还是停留在酷开自家的营销话语里——这是判断"新品类"还是"新话术"的最硬指标。如果两年后只有酷开自己在用这个词,答案就清楚了。
结论:不否定价值,但要分清叙事与产品
Happy Work AIOS Lite MVP 不是空气产品。酷开内部三年试错(BSC、OKR、TTC 系统)沉淀出来的方法论,本身是有内容的;"个人能力分身可被构建、调用、迁移"这条链路如果跑通,确实是当前企业 AI 应用层比较前沿的方向。
但它目前是一个 MVP,不是一个企业 OS;它的传播口径是"操作系统",实际验证范围是单条链路;它的客户漏斗设计(新书→产品→咨询)是销售优先而不是技术优先。读者在评估这条新闻时,把"AI 原生 OS"这个词当作酷开的市场定位,而不是已经被验证的技术品类,会更接近事实。
至于这个定位最终能否站住——6 个月看签约客户,12 个月看完整闭环案例,18 个月看行业词汇沉淀。
 AI 速览