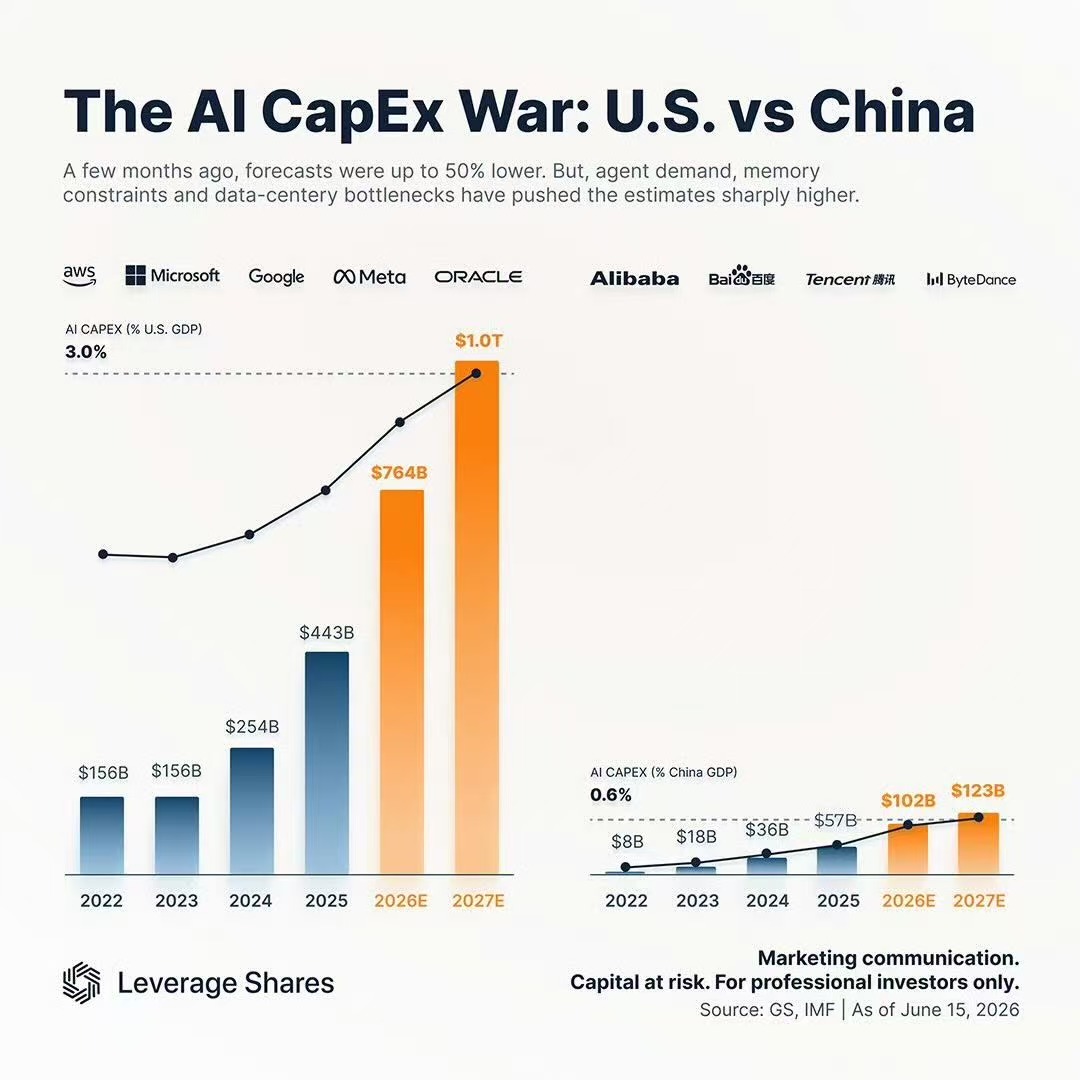
高盛、穆迪和摩根大通近期相继上调美国超大规模云公司的 AI 资本开支预测。高盛预计 2026 年美国超大规模公司资本开支将达 7570 亿美元,同比增长约 84%,2027 年升至 1.1 万亿美元,乐观情景下可达 1.4 万亿美元。中国四大科技公司同期预计投入约 1230 亿美元,不到美国的八分之一。几个月前市场共识还停留在约 9200 亿美元,AI Agent 需求激增和供应链瓶颈是推动上调的主要因素。但万亿美元级投入能否产生匹配的商业回报,目前没有确定答案。
美国五年翻六倍,单家公司资本开支超过多数国家 GDP
据高盛和 IMF 数据,美国五大超大规模公司(AWS、Microsoft、Google、Meta、Oracle)的 AI 资本开支从 2022 年的 1560 亿美元增长至 2025 年的 4430 亿美元,预计 2026 年达到 7640 亿美元,2027 年突破 1 万亿美元,占美国 GDP 的比例从不到 1% 攀升至约 3.0%。穆迪在 2026 年中将六大美国超大规模公司(含 CoreWeave)的全年预测进一步上调至 7850 亿美元,较 3 月预测增加 850 亿美元。摩根大通同期将全球 AI 相关资本开支的 2030 年累计预测从 5.1 万亿美元上调至 5.5 万亿美元。
上调的直接触发因素是 2026 年一季度财报超预期。Google Cloud 收入同比增长 63%,AWS 创下近 15 个季度最快增速,Microsoft AI 收入年化超过 370 亿美元,同比增长 123%。三大云厂商合计收入增速为 2021 年二季度以来最快,而当时它们的合计收入只有现在的三分之一。
从单家公司看,Amazon 2026 年预计资本开支约 2000 亿美元,Alphabet 约 1750 亿至 1850 亿美元,Meta 约 1150 亿至 1350 亿美元,Microsoft 约 1200 亿美元以上,Oracle 约 500 亿美元。英伟达 CEO 黄仁勋此前表示,到 2027 年仅 AI 芯片就需要至少 1 万亿美元的投入。
中国增速约 60%,但绝对差距持续扩大
中国四大科技公司(阿里巴巴、百度、腾讯、字节跳动)的 AI 资本开支从 2022 年的 80 亿美元增长至 2025 年的 570 亿美元,2026 年预计达 1020 亿美元,2027 年约 1230 亿美元,占中国 GDP 约 0.6%。较 2025 年增幅约 60%,增速本身不低,但 2027 年的绝对值仅相当于 Amazon 一家公司在 2026 年的资本开支。
中金公司在 2026 年 1 月的研究中指出,中美 AI 投资的直接比较需要注意统计口径差异。美国 AI 投资几乎完全由私人部门驱动,中国则呈政府和市场双轮驱动的格局。中国政府直接 AI 投资规模估算超过 5000 亿元(约 750 亿美元),包括国家集成电路产业投资基金三期 3440 亿元、国家人工智能产业投资基金 600.6 亿元、国家创业投资引导基金 1000 亿元等,约为美国政府 AI 研发预算(约 110 亿美元)的 7 倍。如果将政府投资纳入计算,中美在 AI 总投入上的差距会显著缩小。
企业端的投资节奏各不相同。阿里巴巴承诺三年投入 3800 亿元人民币用于 AI 和云计算,CEO 吴泳铭表示更大规模的计划正在制定中。字节跳动 2026 年资本开支目标约 1600 亿元人民币,其中约 130 亿美元用于 AI 芯片。腾讯相对审慎,2025 年末季度资本开支一度环比下降,在 AI 建设与盈利能力之间寻求平衡。
预测被大幅上调的背后:供给约束推高单位成本
几个月前市场预测还低约 50%,上调的原因不仅是需求增长,供给侧的瓶颈同样在推高每一美元资本开支对应的实际产出成本。
高带宽内存(HBM)是当前最紧迫的瓶颈。据 TrendForce 数据,AI 数据中心对 HBM 的需求 2026 年同比增长约 70%,HBM 占全球 DRAM 晶圆产出的比例从 2025 年的 19% 升至 2026 年的 23%。三星、SK 海力士和美光将产线从消费级 DRAM 转向利润更高的 HBM,部分 DRAM 品类现货价格暴涨近 700%。业界将当前局面称为"RAMageddon"。天风国际分析师郭明錤预计,2027 年还将有 15% 至 20% 的消费电子内存产能转向数据中心。新增 HBM 产能最早 2027 至 2028 年才能大规模投产,这意味着短期内内存成本还会继续上升。
数据中心的电力和物理空间是另一个硬约束。所有超大规模公司均报告当前市场"供给受限"而非"需求受限"。高盛估计数据中心电力需求到 2027 年将增长 50%,供需平衡最早要到 2027 年末。穆迪的分析指出,电网接入审批和建设许可框架的设计并未考虑这种投资速度,承诺投入与实际产能交付之间的时间差正在扩大。
8 倍差距掩盖了两种资本结构的根本不同
绝对数字的差距容易被简化为"美国领先、中国落后"的叙事,但这个结论掩盖了两国 AI 投资在资本来源和外部约束上的结构性差异。
美国 AI 投资高度集中于少数私人科技公司,以利润和举债为支撑。华创证券数据显示,截至 2026 年 5 月,美股七巨头的表外承诺(已签合同但尚未入表的未来支出)超过 1.56 万亿美元,是 2025 年资本开支的 3 倍多。2025 至 2026 年间集中发行了 2213 亿美元公司债,集中度极高。这种高杠杆模式意味着投资的可持续性高度依赖 AI 业务收入的兑现速度。2025 年四季度已出现过投资者对超大规模公司资本开支可持续性的集体焦虑。
中国的路径不同。中金数据显示,汇总私人与政府投资后,中美在基础层(芯片、数据中心)和技术层(模型、框架)的投资结构上高度一致,基础层占比均在 87% 至 88%,技术层约 12% 至 13%。差距主要体现在绝对规模:2025 年美国龙头公司在基础层和技术层的投资约为中国龙头的 5 倍(4000 亿美元对 840 亿美元)。中国政府引导资金的介入降低了周期性波动风险,但也引入了资源配置效率的问题。
外部约束也不同。美国公司面临的瓶颈主要是电力、土地和建设周期。中国公司还需应对美国芯片出口管制对先进 GPU 获取的限制。这一约束促使中国团队在推理效率和模型蒸馏上形成了差异化能力,DeepSeek 在 2025 年初发布的 R1 模型在算力受限条件下达到了有竞争力的性能,但部分低成本宣传的口径存在争议。 万亿美元投入的回报周期是核心悬念
万亿美元规模的资本开支能否产生匹配的商业回报,是当前 AI 产业最核心的不确定性。高盛的乐观预测建立在 token 消费量 2030 年增长 24 倍、每日 AI 查询达到 230 亿次、企业 AI Agent 大规模商用的假设上。这些假设能否兑现,目前缺乏足够的收入数据来验证。
市场容易忽略的一点是预测机构之间的分歧。高盛预测 2027 年美国 AI 资本开支 1.1 万亿美元(上限 1.4 万亿),穆迪预测接近 1 万亿美元。10% 至 40% 的预测区间本身反映的是对 AI 收入增长曲线斜率的不同假设。在收入数据尚不足以区分哪个假设更接近现实的阶段,"万亿美元"这个数字的精度需要打折。
中国的路径同样需要验证。政府引导资金和效率驱动的模式能否在绝对规模落后的条件下形成有效竞争力,取决于模型效率的提升能否持续缩小与算力规模之间的差距,以及 AI 在制造、物流、金融等垂直领域的落地能否转化为可规模化的商业收入。
接下来要看三季度财报和供应端产能释放节奏
2026 年下半年最重要的信号来自超大规模公司的三季度财报。AI 业务收入是否跟上资本开支的增速,将直接影响市场对万亿美元投入可持续性的判断。如果收入增长与资本开支增长之间的剪刀差进一步扩大,估值压力会加速显现。2027 年的关键变量是 HBM 和数据中心电力的新增产能是否如期释放,如果供应端瓶颈持续,资本开支的实际落地节奏可能慢于当前预测,万亿美元级数字也可能需要再次修正,方向未必仍然是上调。中国方面,阿里巴巴提及的"更大规模计划"何时公布、具体金额和投向,会是评估中国 AI 投资是否进入新一轮加速期的关键节点。
 AI 速览