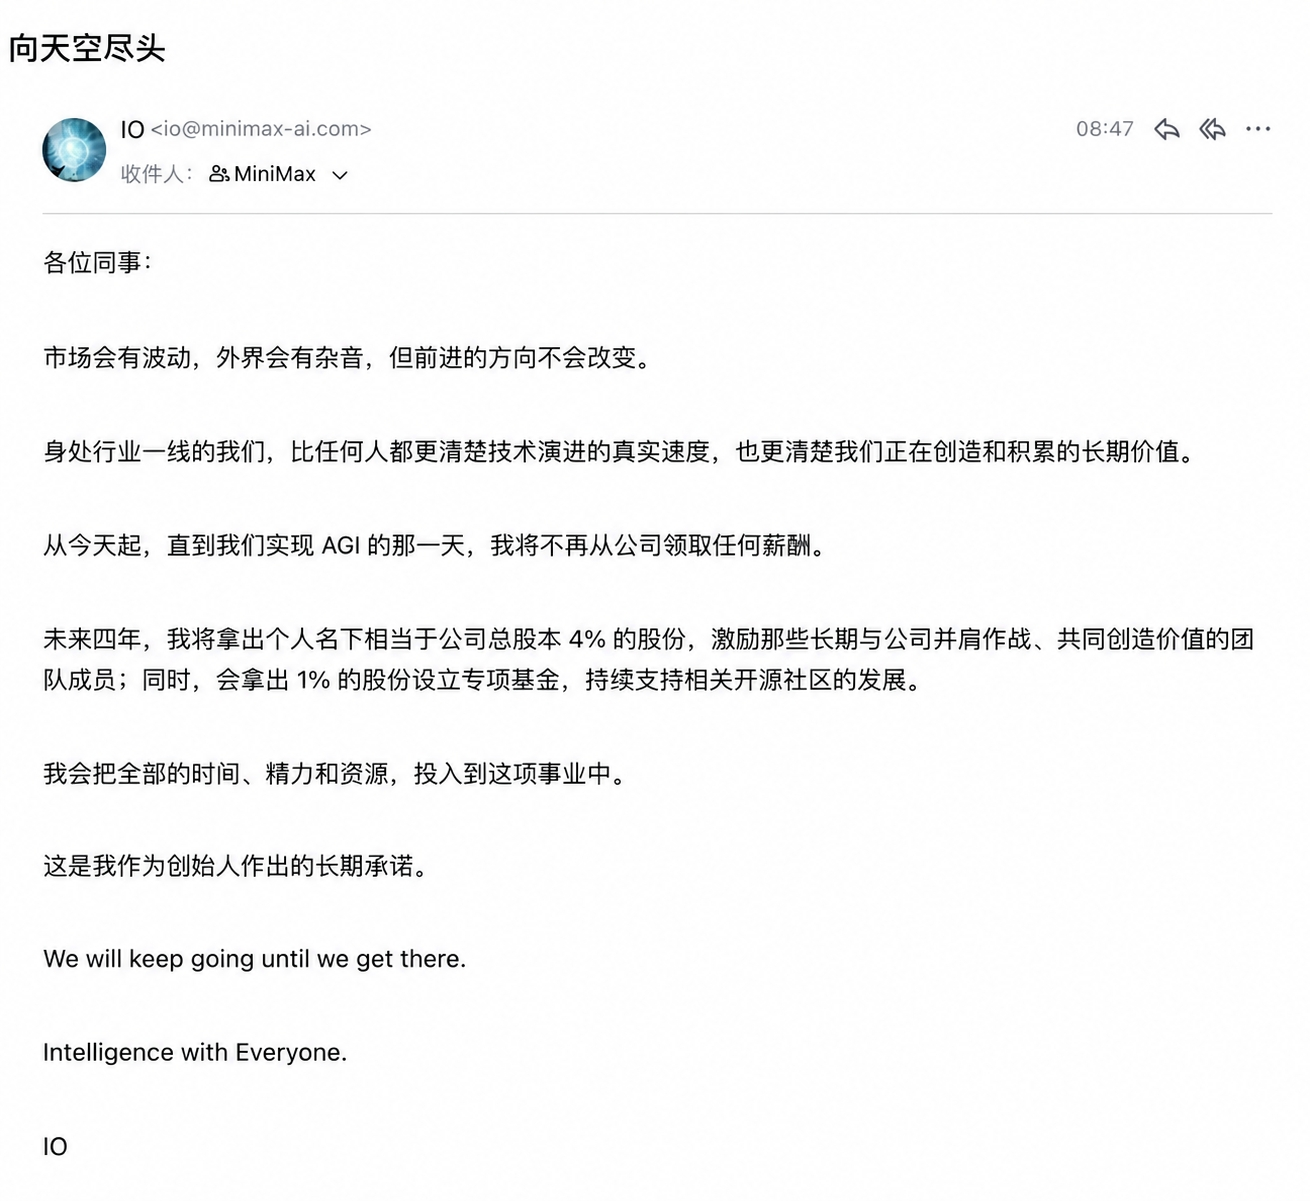
7月10日消息, MiniMax(0100.HK)完成新一轮约 160 亿港元融资,折合超过 20 亿美元。同日,创始人兼 CEO 闫俊杰在全员信中宣布三项个人承诺:实现 AGI 前不再领取薪酬;未来四年从个人持股中拿出相当于公司总股本 4% 的股份激励长期员工;另以 1% 设立专项基金支持开源社区。事件发生在 IPO 后首次大规模解禁、股价单日下跌近 18% 的次日。融资规模、时间节点与创始人的治理表态构成一组值得关注的信号,但 5% 股份的授予条件和开源基金的运作机制尚无公开细则。
配股加可转债,百余家机构认购覆盖 7 倍
据港交所公告与《每日经济新闻》报道,本轮融资采用配股与可转债并行结构。公司以每股 268 港元配售约 3560 万股新 A 类股份,较 7 月 9 日收市价 297.4 港元折让约 9.89%,预计净额约 94.91 亿港元。同时发行 65 亿港元零息可转债,到期日 2027 年,初始转换价 335 港元,溢价约 12.64%。
参与方覆盖亚太、欧洲和美国市场,包括国际主权基金、长线基金、中资机构与多策略基金,其中长线及主权基金超过 20 家。多家 Pre-IPO 与基石投资人在本轮加仓。据报道,交易最初规模约 18 亿美元,受机构需求推动扩大至 20 亿美元以上,合计认购覆盖约 7 倍。公告称,募集资金净额的 80% 将用于加强 AI 基础设施及模型研究与开发。
全员信三项承诺:不领薪、4% 留人、1% 开源
闫俊杰在全员信中称,从即日起直到公司实现 AGI,他将不再从公司领取任何薪酬。未来四年,他将从个人名下拿出相当于公司总股本 4% 的股份,用于激励长期留在公司并创造价值的团队成员;同时拿出 1% 设立专项基金,持续支持相关开源社区。
信中称身处行业一线的团队"比任何人都更清楚技术演进的真实速度",将把全部时间、精力和资源投入这项事业,并定义为"作为创始人作出的长期承诺"。据格隆汇报道,这封全员信意在回应近期市场波动,同时强调公司长期方向不变。
解禁日下跌 18% 是直接背景
7 月 9 日,MiniMax 迎来 IPO 后首次大规模限售股解禁,约 1.53 亿股同日解禁,占总股本 48.9%。尽管超八成 Pre-IPO 及基石股东此前表态将继续持有——阿里巴巴、米哈游、IDG 等主要股东均在列,创始团队亦设定 12 个月自愿禁售期——当日股价仍收跌 17.98% 至 297.4 港元,总市值约 932.75 亿港元。部分市场分析认为,抛压主要来自财务类投资人的"退出诉求"。融资与全员信选择在次日发出,时间上直接回应这一冲击。
信号在于"补资金"与"绑利益"同时出现
这次事件的关注点不只是金额本身。MiniMax 此前四年累计融资近 15 亿美元,2024 至 2025 年合计亏损约 23.37 亿美元,持续融资是商业模式的一部分。单看 160 亿港元,属于"继续输血"的正常操作。
真正不同的是治理表态的时机与力度。在股价单日跌去近两成、二级市场信心承压的窗口,创始人用个人薪酬和 5% 股份做出公开绑定,方向上是把自身利益从短期股价叙事转向长期留人和生态投入。4% 激励指向核心团队稳定性——在大模型人才流动极高的当下,这是比融资本身更稀缺的东西。1% 开源基金则是对公司此前"第一天就应该开源"表态的资本化跟进。
需要克制的地方在于:AGI 没有公认验收标准,"不领薪"的约束力取决于内部执行;4% 与 1% 的授予条件、锁定期、归属节奏和开源基金的治理结构,全员信均未展开。把承诺直接等同于已完成的制度安排,会高估确定性。
接下来要看股份兑现细则与解禁后的资金消耗
后续值得跟踪的变量有三个。一是配股与可转债的交割进度以及稀释后的股本结构变化,这决定现有股东的实际成本。二是 4% 员工激励是否形成可核验的授予计划并在后续财报中披露,1% 开源基金是否有独立托管和使用报告。三是融资到位后的资金消耗节奏——按 2025 年亏损 18.72 亿美元计,160 亿港元约支撑一年多的运营。如果下一个产品周期(M3Pro)未能拉动收入结构转型,市场会很快重新回到解禁日暴露的那个问题:估值靠什么支撑,而不只是靠还能融到钱。
 AI 速览