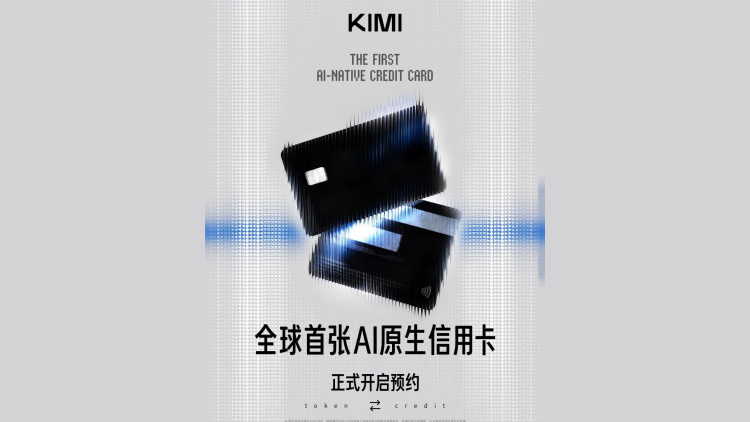
7月10日消息,据报道,月之暗面旗下 Kimi 与中国农业银行、美国运通合作的"Kimi 信用卡"于当日正式对外发行。该卡自称"全球首张 AI 原生信用卡",核心机制是将 AI 服务嵌入信用卡权益体系——持卡人日常消费积分可八折兑换 Kimi 会员权益,积分商城兑换比例为 1000:1,最高支持 50% 用积分兑换。卡片定位为美国运通高端白金卡。Kimi 6 月 12 日已开放预约,项目从今年 4 月开始酝酿,农业银行和运通内部一路加急审批。这张卡的实质创新在于用信用卡积分打通 AI 算力消费,但知情人士表示,"更多算是品牌联名的玩法",是否能击中真实需求仍需市场检验。 权益结构:积分兑算力,而非传统里程或返现
Kimi 信用卡与传统联名卡的差异在于权益指向。传统信用卡积分兑换的是航空里程、酒店积分、购物折扣或视频会员;Kimi 信用卡的积分指向 AI 算力额度和智能体使用权限。具体规则为:持卡人日常消费产生积分,积分可在商城内以 1000:1 比例、八折价格兑换 Kimi 会员权益,单次兑换最高使用 50% 积分。持卡人还享有 Kimi 最新模型优先内测资格,以及提示词课程、AI 分享会和行业闭门沙龙的专属邀请。
三方未来还将探索更深层的打通方式:智能体支付(Agent 直接调用支付能力)、Token 额度与信用额度挂钩、积分与算力双向流通。这些方向目前停留在意向阶段,尚无落地时间表。
为什么是运通和农行:目标人群与渠道逻辑
合作方的选择对应 Kimi 的用户画像。美国运通持卡人群以白领、跨境从业者和商务精英为主,这类人群是 AI 生产力工具的核心付费群体。借助运通的全球发卡网络,Kimi 可降低海外市场获客成本。据月之暗面 B 端负责人黄震昕今年 6 月底在公开演讲中披露,Kimi 海外付费用户增长 40%,API 调用增长 400%,产品已进入 200 多个国家和地区。农业银行作为国有大行,提供发卡、资金风控和线下支付网络支撑。
从时间线看,项目 4 月启动、6 月 12 日开放预约、7 月 10 日正式发行,推进节奏很快。知情人士称双方"一拍即合",银行和运通内部一路绿灯。
"消费即算力"是新叙事,但本质仍是品牌联名
Kimi 官方将这张卡定义为"首张将 AI 服务纳入核心权益体系的消费凭证",并给出"消费即获 AI 生产力"的定位口号。从叙事角度看,它试图建立"日常消费→积分→算力→AI 服务"的流转模型,将 AI 算力包装为类似航空里程的可积累资产。
但需要区分营销叙事与产品实质。知情人士明确表示,"Kimi 信用卡更多算是品牌联名的玩法",并将其与 Kimi 去年联动咖啡品牌 Manner 相提并论。八折兑换会员权益的机制,本质上是用信用卡积分补贴订阅费用,而非创造了新的算力分配范式。持卡人获得的 AI 服务权益,和直接在 Kimi 官网付费订阅的服务内容并无本质差别,差异仅在支付路径和折扣力度。
这不影响其作为获客手段的有效性——通过银行渠道触达数百万潜在用户,比纯线上投放的获客成本可能更低——但将其定性为"AI 与金融的深度融合里程碑"可能是过度解读。
真正值得观察的是后续的"智能体支付"方向
当前落地的权益规则(积分兑会员)是成熟的联名卡玩法,创新有限。真正可能改变产品形态的是三方提到的未来探索方向:智能体支付。如果 Agent 在执行任务时可以直接调用持卡人的信用额度完成付款(如自动预订酒店、采购物资、订购云服务),信用卡就从"人操作的支付工具"变成"Agent 操作的支付工具",这将触及支付行业的授权和风控边界。但这一方向目前仅为意向表述,没有产品形态、风控方案或时间表。它能否真正落地,取决于银行对 AI 自主支付的风控容忍度和监管态度。
 AI 速览