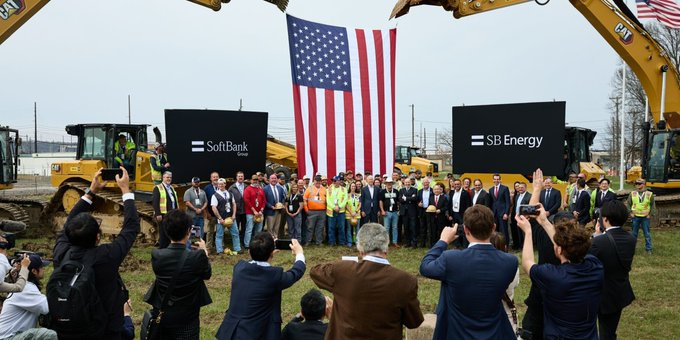
7月27日消息,据《华尔街日报》报道,英伟达正在洽谈为 OpenAI 提供约 2500 亿美元的融资担保,用于后者租用软银旗下 SB Energy 在俄亥俄州南部开发的一座 10 吉瓦数据中心园区。该项目含芯片在内的总成本可能超过 5000 亿美元。如果谈成,英伟达将从芯片卖方变成超大规模算力租约的信用背书方,这是 AI 基建融资结构出现的一个新角色。目前交易仍处洽谈阶段,三方均未官方确认,条款和是否成交都没有敲定。
担保覆盖租约和建设融资,不是再投一笔股权
报道援引知情人士称,英伟达拟提供的约 2500 亿美元担保覆盖两件事:OpenAI 对该园区的长期租约履约,以及 SB Energy 后续的项目融资。若担保落地,软银方面可以凭借英伟达的资产负债表撬动更多建设资金。OpenAI 为这份租约已谈判数周。
这与英伟达今年 2 月完成的 300 亿美元 OpenAI 股权投资是两种工具。股权是出钱换股份,担保是用信用为别人的合同背书——英伟达不直接掏钱,但承担连带履约风险。
园区选址俄亥俄州派克县,原为美国能源部 Portsmouth 铀浓缩设施旧址,现名 PORTS Technology Campus。今年 3 月美国能源部公布了公私合作框架,SB Energy 在联邦土地上推进 10 吉瓦数据中心及配套发电与输电设施,软银创始人孙正义此前把总投资口径定在约 5000 亿美元。据多家媒体,讨论中的租约期限约 20 年,首期约 800 兆瓦计划在 2028 年投运。这些都是规划和谈判口径,园区远未按全容量建成。
围绕同一个 10 吉瓦,融资工具已经换了一轮
英伟达和 OpenAI 围绕「10 吉瓦」级别算力基建谈钱不是第一次。2025 年 9 月双方公开一份意向书,内容是 OpenAI 部署至少 10 吉瓦英伟达系统,英伟达拟随每个吉瓦落地分期投资至多约 1000 亿美元。那份意向书后来没有落地为正式协议,英伟达今年初转而以 300 亿美元股权方式参与 OpenAI 的 1100 亿美元融资轮。
本次报道的重点换成了担保:金额从 1000 亿变成 2500 亿,工具从「按吉瓦分期投资」变成「给租约和建设融资做信用背书」,服务对象指向软银系在俄亥俄推进的单一超大园区。两次共同的底层逻辑没变:头部模型公司要锁定长期算力,头部芯片商要锁定长期需求,超大园区的资本开支远超任何一方的常规合同能承受的规模,必须找到新的金融工具把三方的利益捆到一起。
芯片商金融化是这条新闻真正的增量
2500 亿美元是一个刺激标题的数字,但数字本身不是新信息——孙正义 3 月就说过「5000 亿美元的单园区」。真正的增量在结构:当一座数据中心的成本可能超过全球绝大多数上市公司的市值,谁来为尚未投运的容量提供超长期信用就成了关键问题。英伟达用自己的资产负债表做担保,意味着芯片供应商的角色从「卖硬件、收货款」延伸到了「为客户租约和开发商融资提供信用支撑」。
这里面有一个市场容易忽略的循环敞口:英伟达担保 OpenAI 的租约,OpenAI 租用的园区装的是英伟达的芯片,芯片采购本身可能还需要另一笔约 3500 亿美元的融资安排。卖方同时充当买方的信用背书方,客户需求和自循环风险之间的界限会变得模糊。目前没有证据表明这构成实质性风险,但后续英伟达的财报和风险披露中,与大客户租约、或有负债相关的表述值得持续跟踪。
对开发者和产品团队来说,短期含义不是 GPU 变好买了,而是头部模型公司的扩容路径越来越依赖「电力 + 土地 + 长期融资」的打包方案——算力竞争的瓶颈正在从芯片交付向融资能力转移。
接下来看三件事
一是官方确认。英伟达、OpenAI 和软银目前均未就这笔担保发表正式声明,2500 亿美元的数字仍停留在媒体援引知情人士的层面。二是首期建设节奏,俄亥俄首期约 800 兆瓦能否接近 2028 年目标进入可验证的并网状态——担保谈成但建设脱节,整个交易结构都要重新谈。三是担保范围的最终边界,是只覆盖租约履约,还是延伸到建设融资甚至更宽的或有责任,这决定英伟达在这笔交易中到底绑了多深。
 AI 速览