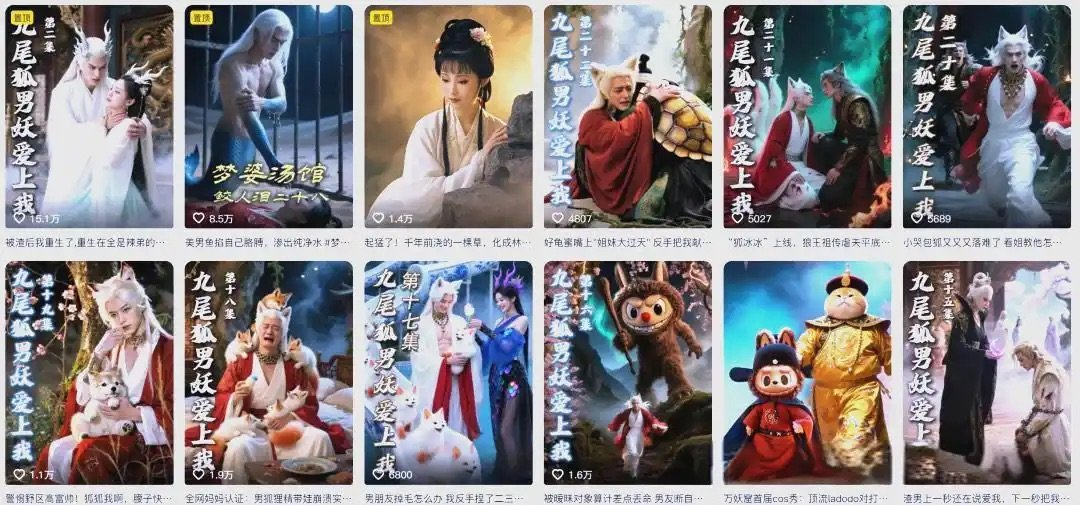
8月3日消息,据第一财经报道,中国短剧行业在 2026 年上半年完成了一次供给端换代:AI 短剧取代真人短剧成为内容产能主力,但同质化、极低的爆款率和收紧的平台分账,正在把这个新行业快速推进内卷。
供给端已经换代:新剧 95% 是 AI,真人短剧持续收缩
中国网络视听协会数据显示,2026 年第一季度全行业上线微短剧约 12.8 万部,其中 AI 微短剧约 12.2 万部,占比超过 95%。换算下来,全网每天约有上千部 AI 短剧上线。
真人短剧的供给在同步收缩。月度上新量从年初的 1934 部降至 6 月的 1629 部,开机量同比大幅缩水。据"短剧内行人"平台观察,红果短剧热播榜 TOP 10 在 3月19日 还全是真人短剧,到 7月20日 只剩 4 部。仙侠、末世、玄幻等强视觉题材的新作里,真人短剧基本退场。
换代动力来自成本差。中国作家协会会员、影视出品人陈琪给出的账本是:AI 漫剧省掉实拍的服化道和置景,制作成本和时间都比真人短剧少约三分之二。一部高质量真人短剧成本在几十万元到上百万元,一部 AI 漫剧可能只需要十几万元到 50 万元。
爆款率 0.47%:供给爆炸撞上注意力天花板
数量爆发没有换来相应的命中率。DataEye《2026上半年AI剧漫剧数据报告》显示,上半年全网新上线 AI 短剧超 22.19 万部,播放量破亿的仅 1055 部,破亿率 0.47%;破千万播放的约 1.2 万部,占比 5.8%。3 月单月新增的约 5 万部 AI 剧和漫剧中,破亿的只有 62 部。AI 漫剧的爆款率更低,每 1000 部新上线作品中只有 1 部能跑出来,爆款率不足 0.1%。
低命中率的一个直接原因是复制式生产。一部 AI 短剧成为爆款后,多个平台会在短期内出现剧情架构雷同、只改主角名和支线的模仿版本。雷同内容拉低点击率和完播率,平台算法随即压低推荐权重。在用户每日看剧时长基本固定的前提下,新作数量越多,单部作品获得的初始曝光就越少,大多数剧上线后直接沉在流量池底部。
成本在涨,分账在降
赛道拥挤同时推高了制作成本。陈琪透露,AI 短剧每分钟的制作成本已从 1000 元涨到 3000 元甚至 5000 元,对画面精度的要求还在继续拉高报价。部分制作公司的应对方式是先用低成本工具生成初版画面,再用高价软件精修,以压缩整体开支。
收入端则在收紧。长期从事影视行业的温南(化名)表示,不少平台已取消保底收益并降低分账比例:普通短剧作品过去 1 万播放量能分到 800 元甚至 1000 元,现在同等播放量的收入可能只有 100 元,只有大厂和精品剧还能谈到较高的分账条件。按目前的分账水平,一部 AI 短剧能否盈利在上线半年内可见分晓,部分表现较好的作品开始通过制作系列剧延长收入周期。
谁在受益,谁在承压
这轮洗牌的压力分布并不均匀。直接承压的是中小制作方和真人演员:前者面对成本涨、分账降的双向挤压,后者在横店经历了上半年大量真人剧组无法开机的空窗,部分演员开始讨论把肖像授权给 AI 制作公司,演员吴启华已有此类授权,也有演员因担心被买断式签约而拒绝。
平台一侧的位置反而在加强。广发证券研报指出,字节系同时掌握看播流量入口(抖音、红果)、创作工具(Seedance、即梦AI)和番茄 IP 的版权定价权,对内容方和投流方的议价权都在上升。当分发、工具和 IP 三个环节都向同一体系集中,中小内容方在谈判桌上的空间只会更小。
把这些事实放在一起看,AI 短剧这半年发生的变化是:AI 把制作能力变成了廉价供给,稀缺资源随之从"能不能做出来"变成"能不能被看到"。供给过剩叠加平台收权,行业在半年内从以量取胜切换到精品为王。这对能稳定产出精品、做系列化的头部团队是相对有利的格局;对指望低成本入场、靠堆量赌爆款的玩家,窗口正在关闭。
需要划定边界的是,这不是行业的整体退潮。DataEye 数据显示 AI 短剧 1-5 月市场规模已突破 220 亿元,全年有望冲击 400 亿元,上半年用户规模突破 6 亿。有业者认为当前并非"寒冬",而是早期靠补贴和分发倾斜维持的虚火熄灭。剧点短剧、灵矩动漫副经理吕少龙也表示,AI 短剧正在向游戏 IP、教育视频和电商素材等方向渗透,这些方向仍处早期。收缩的是粗放的赚钱方式,不是市场本身。
 AI 速览