作者简介
Jerilyn Zheng 是 Vercel AI Gateway 的产品负责人,在 Vercel 的产品变更日志中以"Product, AI Gateway"署名,长期负责 AI Gateway 的产品公告与社区沟通。Eric Dodds 是 Vercel 的内容工程师,2025 年 10 月加入,此前在 RudderStack 担任产品负责人约 5 年。两人共同撰写本文。
文章概述
本文是 Vercel AI Gateway 的月度生产指数报告(2026 年 8 月刊,数据截至 2026 年 7 月)。AI Gateway 每月在生产应用与 AI 实验室之间路由数十万亿 token,报告据此给出企业真实 AI 用量的快照。核心发现:DeepSeek 在 token 量上超越 Google、成为第二大实验室,其最便宜的模型 DeepSeek V4 Flash 单独跑出全网最多的 token;每 token 平均支付价格 7 月下降 13.6%,而支出仍增长 37%;Anthropic 以 30% 的 token 量拿走 65% 的支出,均价是其他实验室的 4.4 倍;Kimi K3 与 GLM 5.2 成为首批在开放权重阵营里拿到可观收入份额的模型。对 AI 从业者而言,本文提供了企业推理流量的路由结构、价格分层与模型迁移行为的实证数据,回答了"钱和流量到底流向了谁"。 正文翻译
AI Gateway 生产指数 — 2026 年 8 月
每个月,AI Gateway 都会在生产应用与 AI 实验室之间路由数十万亿 token。这些流量让我们得以一窥企业场景中 AI 使用的真实样貌,我们每月都会发布这份报告。可查看 5 月、6 月和 7 月的生产指数报告。
2026 年 8 月摘要
本期指数报告的数据收集截至 2026 年 7 月。
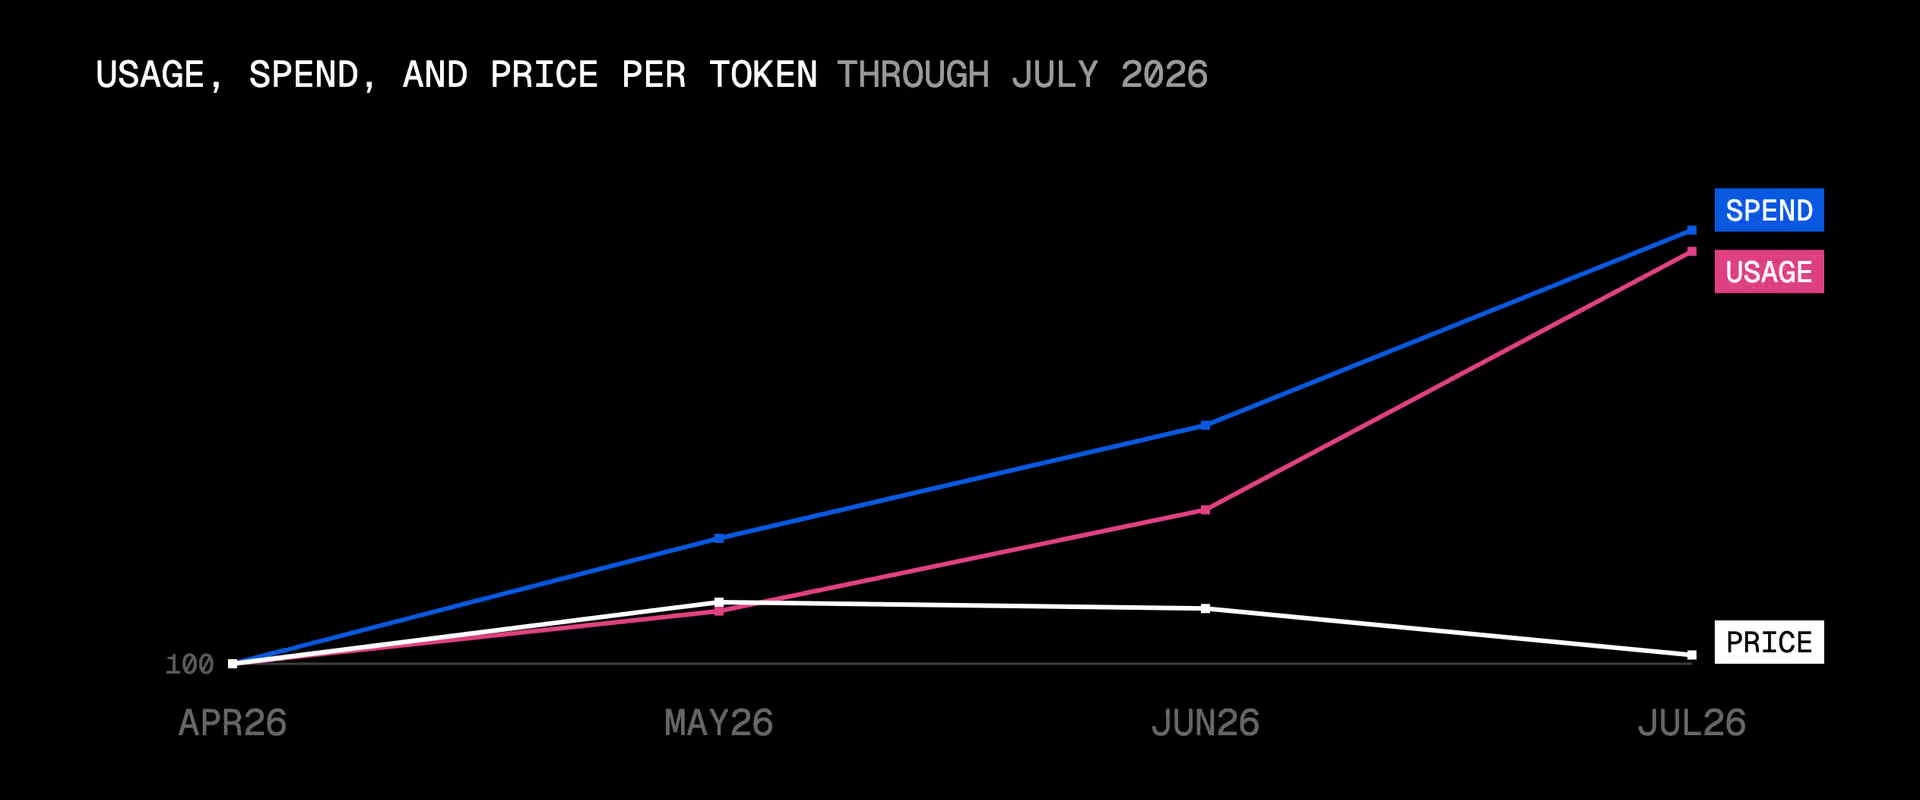
7 月,每 token 平均支付价格下降了 13.6%,此前它在 5 月上涨了近 20%,6 月基本持平。token 消耗增长如此之快,以至于即便支出增长了 37%,每 token 成本仍出现了两位数的下降。
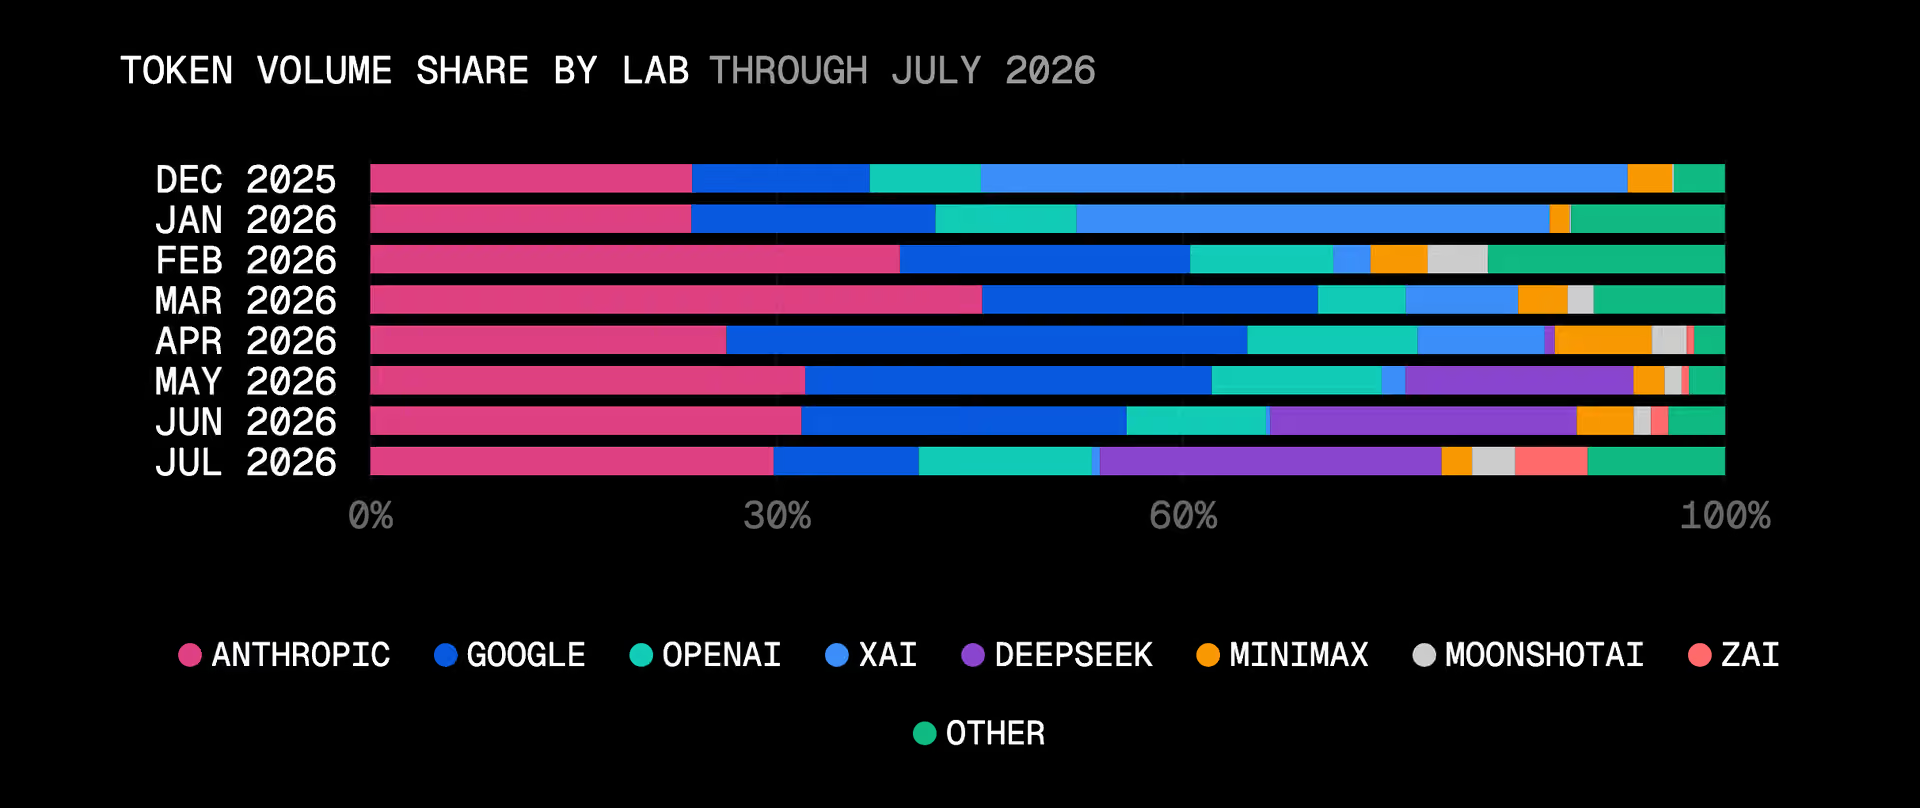
DeepSeek 成为按 token 量计的第二大实验室,其流量目前是 Google 的两倍多。
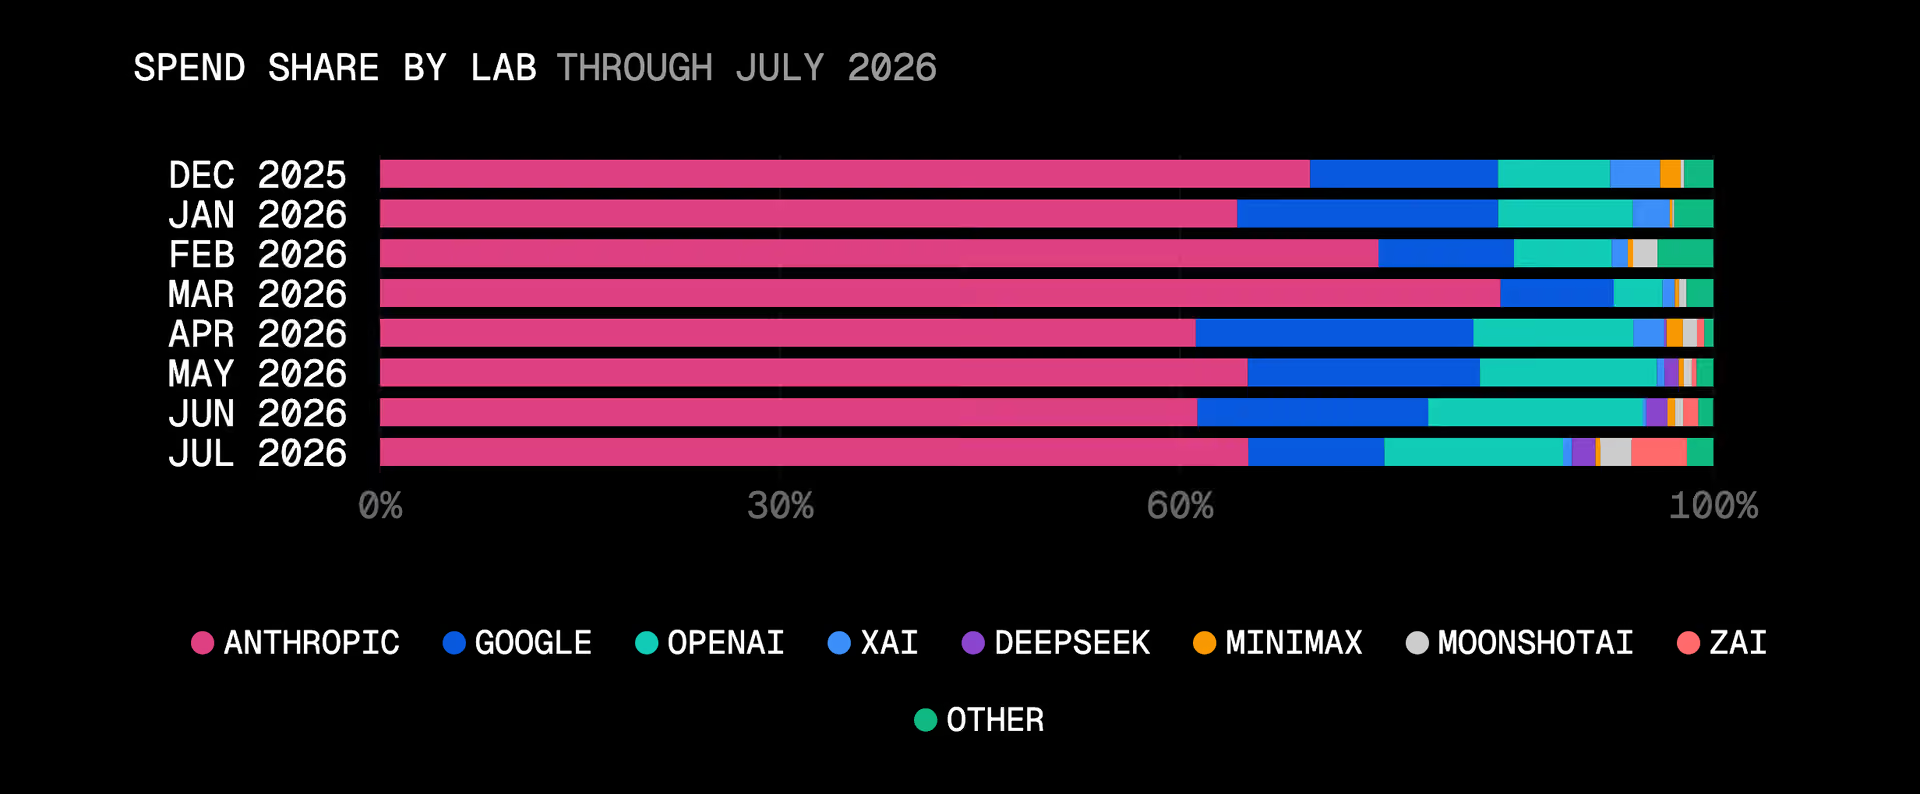
Anthropic 以 30% 的 token 量拿走了网关支出的 65%,其 token 均价是其他所有实验室平均价格的 4.4 倍。
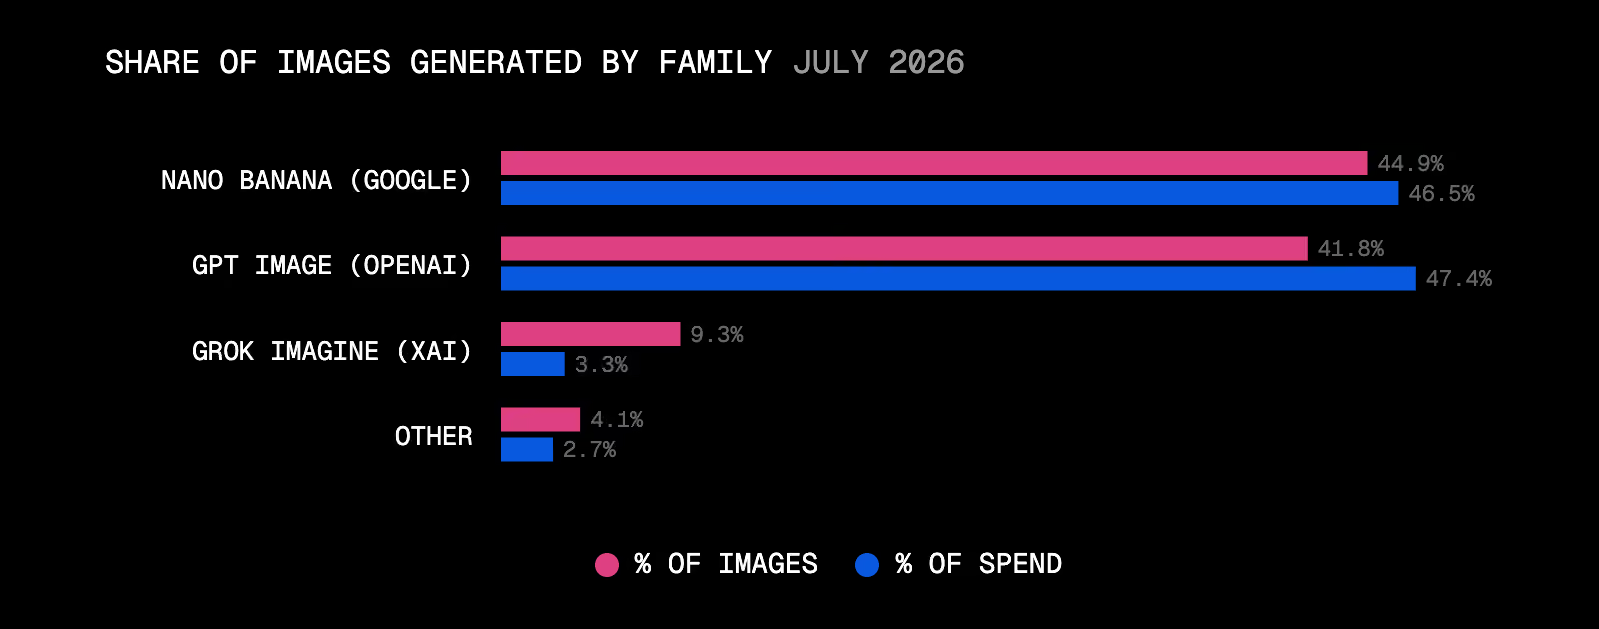
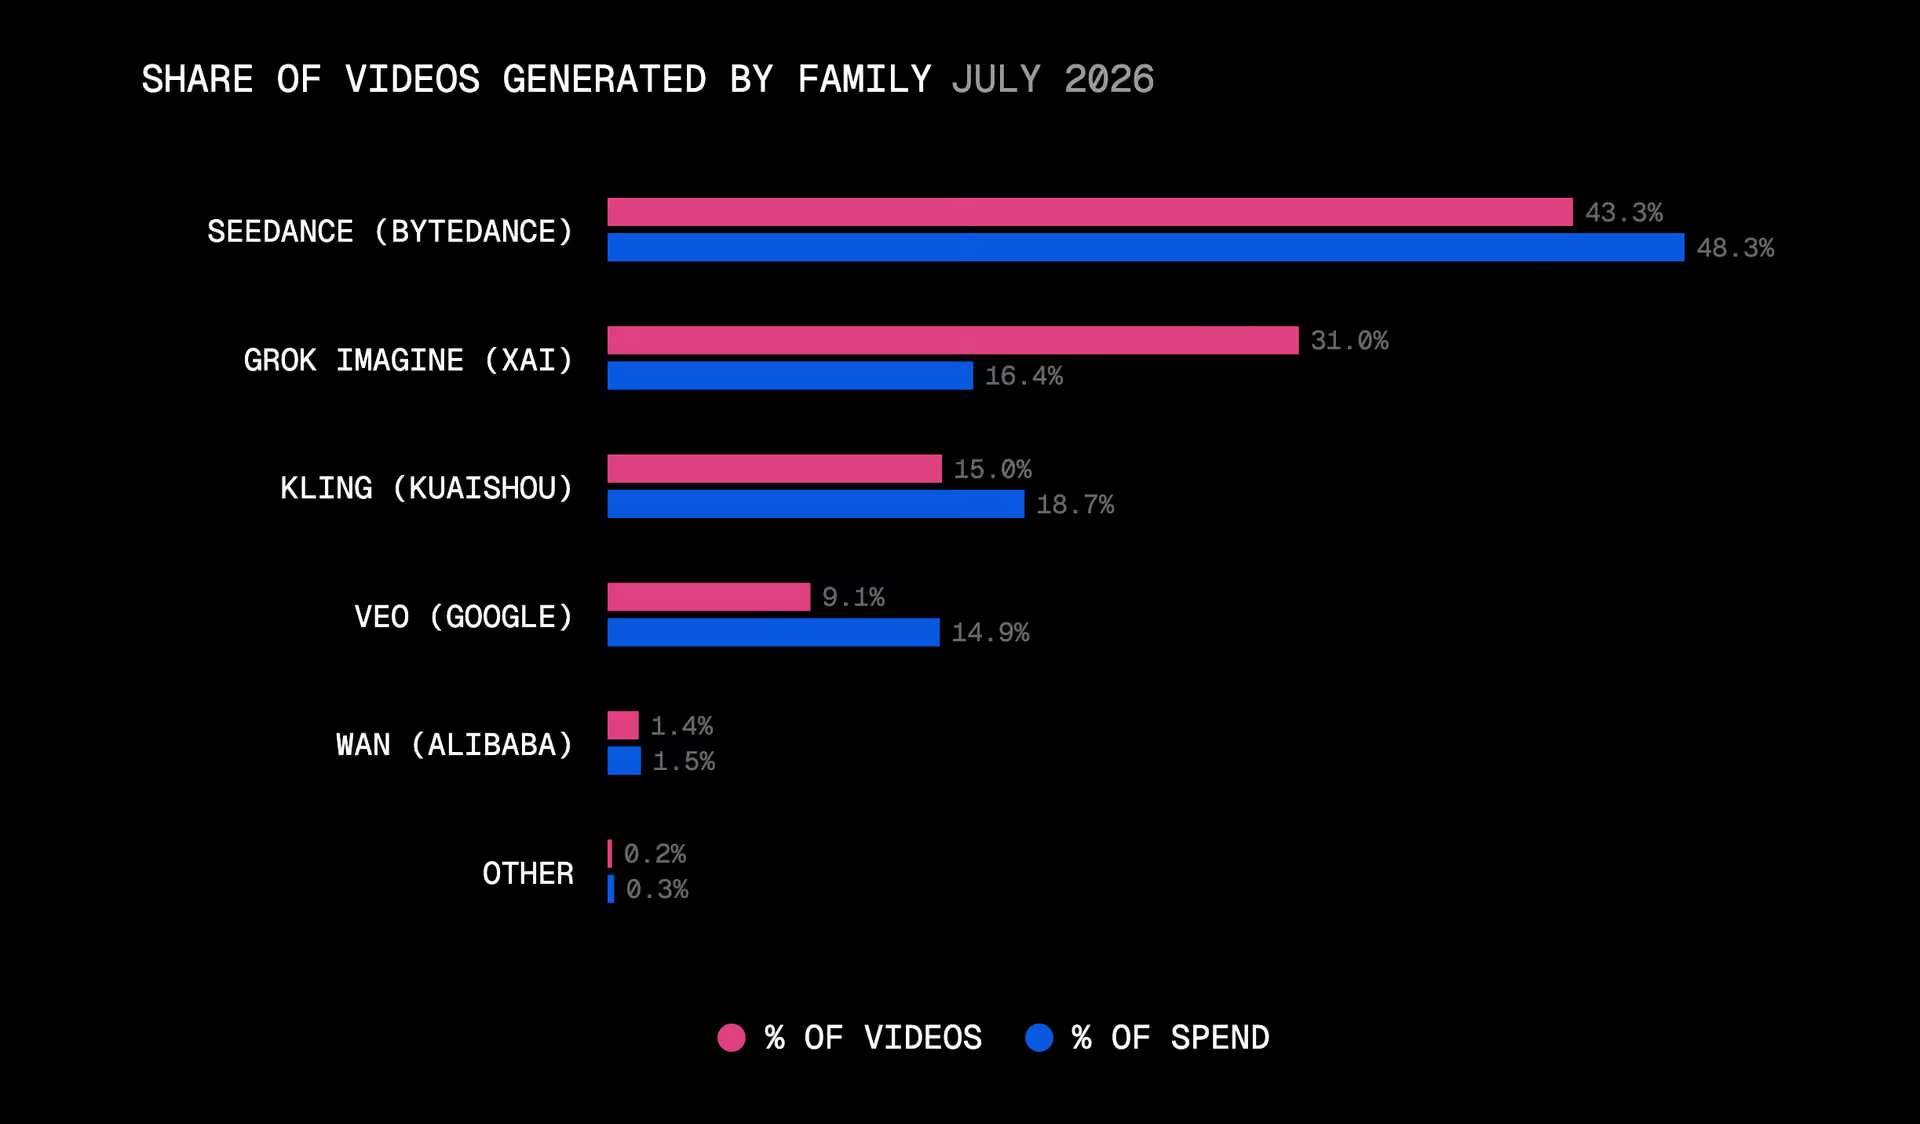
两大媒体排行榜易主。Google 的 Nano Banana 在图片生成量上超过 OpenAI 的 GPT Image,字节跳动的 Seedance 在视频生成量与金额上双双领先。
Kimi K3 进入智能体工作负载
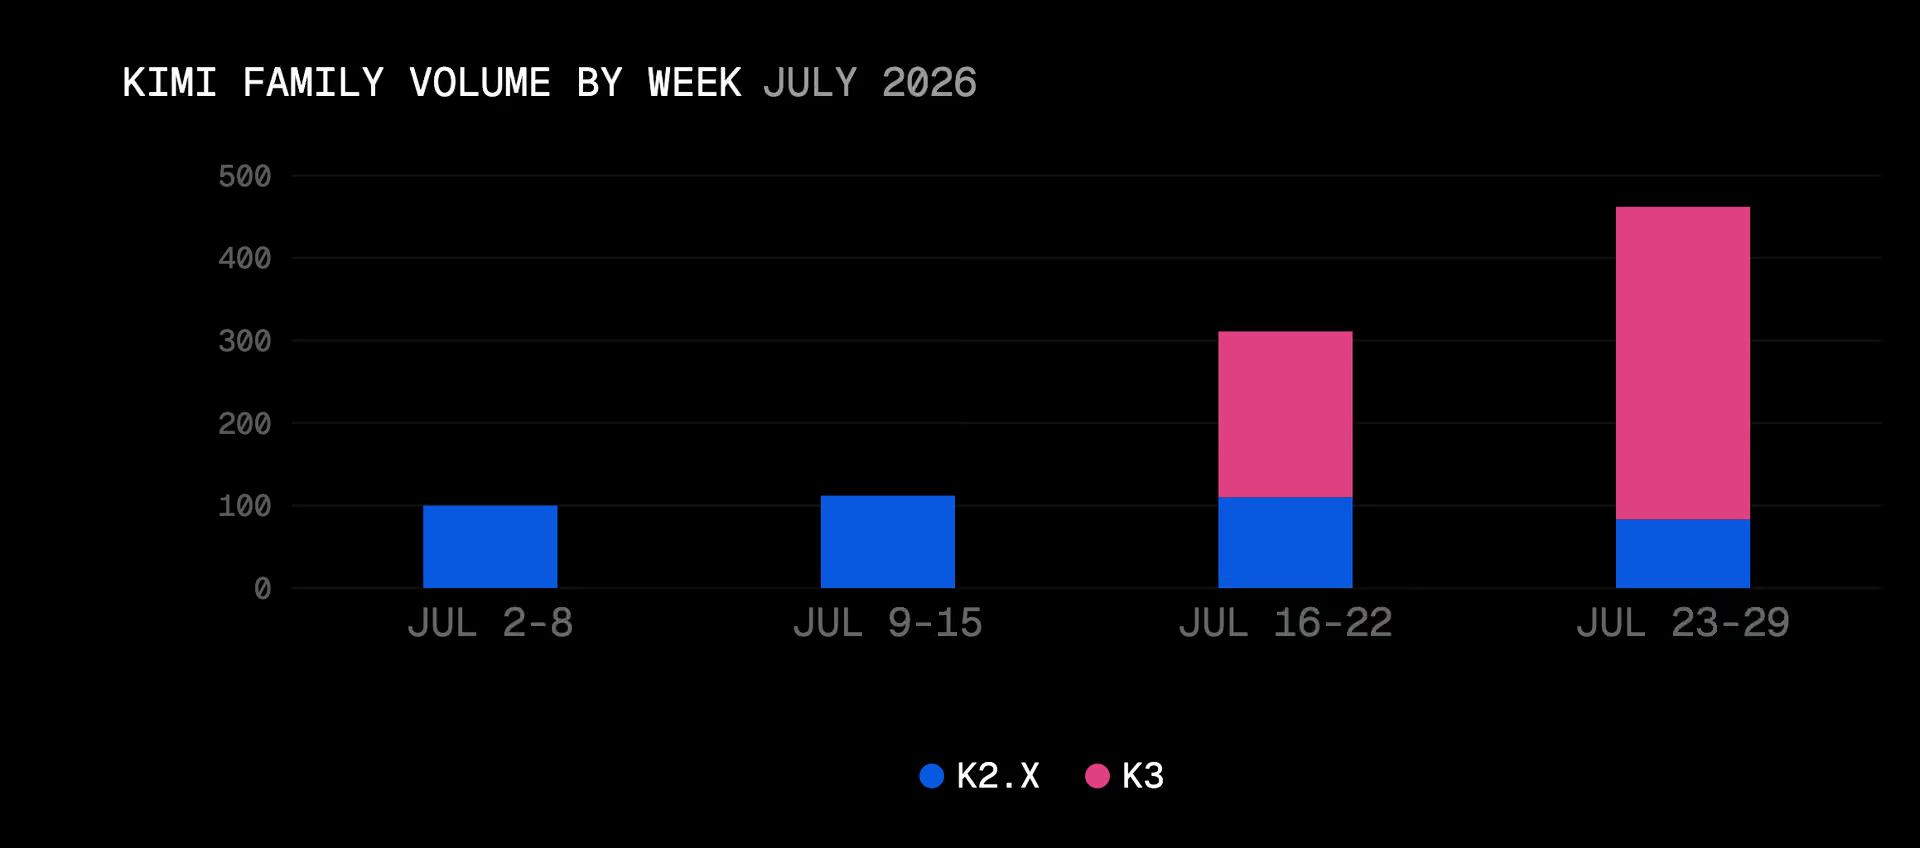
Moonshot 于 7 月 16 日发布 Kimi K3。与 Z.ai 于 6 月发布的 GLM 5.2 一样,它是为长周期智能体工作而构建的,因此上线之初用量就很重,每次请求的 token 数约为其前代 K2.5 的 12 倍。 它扩张得很快。K3 的日均流量从发布周到 7 月最后一周增至三倍,到月底其单次请求的负荷已与 Claude Opus 4.8 相当。在 7 月的最后一个完整日,它按 token 量排在网关第八位。 (图注:Kimi 的总流量 7 月增至四倍多,几乎全部是新增的 K3 流量;以 7 月 2 日当周为基准 100 计算)
需求是新增的,而非从别处转移。K3 在两周内处理了 Kimi 全部 token 的近三分之二,到最后一周达到 82%,而家族其他模型的流量仅略有下降。
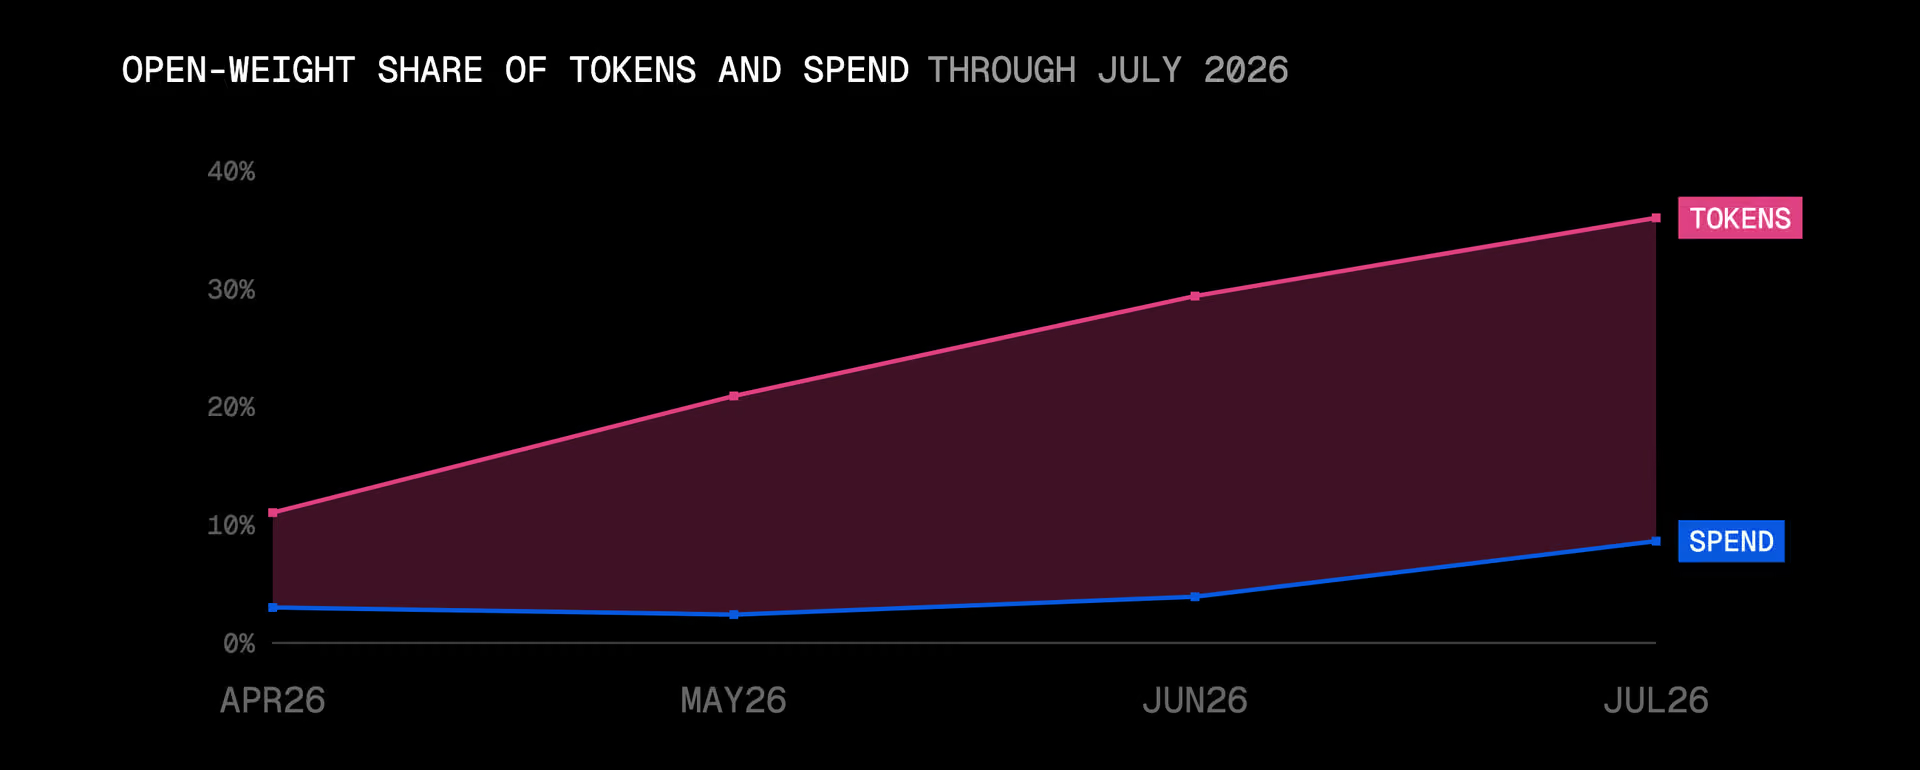
开放权重在网关支出中的占比 7 月翻了一倍多,达到 8.6%。其中超过 90% 的增长来自 Moonshot 和 Z.ai。Moonshot 在网关总支出中的占比翻了四倍,达到 2.3%。便宜的开放权重模型数月来一直在抢占流量,却没有带来收入。Kimi K3 与 GLM 5.2 是首批在超过 DeepSeek 11 倍的单 token 费率下仍拿下可观流量的模型。
DeepSeek 现在是流量第二
6 月的报告称 DeepSeek 已加入 token 流量之争。上个月我们说,很快会有一个开放权重实验室成为流量第二。7 月,DeepSeek 超越 Google,拿下了这个位置。
4 月 Google 运行了网关近 40% 的 token 流量,DeepSeek 不到 1%。到 7 月,DeepSeek 运行了四分之一,是 Google 的 11% 的两倍多。DeepSeek 最便宜的模型 V4 Flash 单独运行的 token 就超过了整个 Google。
DeepSeek 在 4 月占网关 token 的不到 1%;7 月,它仅次于 Anthropic。
这一逆转集中在面向消费者的工作负载上。Google 在个人助手 token 中的占比一个月内下降了一半以上,而 DeepSeek 增至三倍多,Google 让出的 token 份额大部分流向了 DeepSeek。7 月,DeepSeek 的 V4 Flash 运行的 token 超过网关上任何其他模型,接近总量的五分之一,比下一个模型多 70%。
开放权重模型此前占据着廉价市场的一端。4 月至 6 月,它们在网关 token 流量中的占比几乎增至三倍,从 11% 升至 29%,而支出占比始终低于每网关美元中的四美分。
7 月,流量延续增长趋势,升至 36%。支出则打破了此前的趋势,增长了一倍多,接近每美元中的九美分,创下该指数发布以来的最高水平。
(图注:开放权重的支出占比 4 月至 6 月始终低于每美元四美分,随后翻了一倍多)
四大前沿实验室合计的 token 支出占比在七个月里从未跌破 93%,7 月降至 89%。Google 占了下降的大头。它流失的支出几乎没有流向 DeepSeek,后者的占比即便在流量增长时也几乎没动。Z.ai 与 Moonshot 的最新模型贡献了开放权重支出的全部增长。
买家先按任务需求对模型分层,再在该分层内按价格选择。DeepSeek 与 Opus 从未在同一层竞争。GLM 5.2 与 Kimi K3 都是近两个月发布的,它们是首批在历史上属于闭源实验室的工作负载中占据可观份额的开放权重模型。
每 token 平均价格下降 13.6%
7 月,企业购买了更多推理,并且更多地在便宜模型上运行。流量增长 59%,支出增长 37%,每 token 平均支付价格下降 13.6%。
若保持 6 月的模型组合不变,平均价格本会基本持平,而不是下降。OpenAI 是一个例子:OpenAI token 的平均成本降至 6 月水平的 58%,因为它新增流量的 85% 流向了 GPT-5 家族中最便宜的模型 GPT-5-Nano。
平均价格的整个下降来自企业选择把流量路由到哪里。在两个月都运行了超过 1000 万 token 的数千个团队中,四分之三改变了至少十分之一的模型组合,五分之三改变了至少四分之一。
(图注:7 月用量与支出继续攀升;6 月基本持平的每 token 价格下降了 13.6%)
中等团队的每 token 成本下降了 2.9%,但只有六分之一的团队保持在起始水平的 5% 以内。
四分之一的企业削减了 30% 以上的成本,通常是那些月初支付价格远高于网关平均水平的团队。另有四分之一多支付了至少 20%,通常是此前支付低于平均水平的团队。与此同时,昂贵的一端下移,廉价的一端上移。
7 月 81% 的 token 运行在六个月前还不存在于网关上的模型。开放权重模型跨过了全部流量的三分之一,费率约为前沿模型的七分之一。Google 在网关 token 流量中的占比从 24.0% 降至 10.7%。Anthropic 下滑两个百分点至 29.8%,OpenAI 的占比升至 12.8%。
自 5 月以来网关支出增长 74%,流量翻倍,7 月的 token 增速几乎是 6 月的两倍。推理支出持续增长,即便每一美元买到的 token 比上个月更多。
价格下降之际,Anthropic 的溢价反而走阔
在我们衡量的每一个月里,Anthropic 都持有网关 60% 以上的支出,期间开放权重把流量占比增至三倍。7 月,它以 30% 的总流量拿走了全部支出的 65.1%。
Anthropic 每 token 的平均价格是其他所有实验室平均水平的 4.4 倍,高于 6 月的 3.4 倍。上涨的一部分来自 Claude Fable 5:它于 7 月 1 日在为期三周的出口管制暂停后回归,很快增长到占网关全部支出的 13.2%,仅次于 Opus 4.8。在编码智能体这一网关最大的按 token 计工作负载中,Anthropic 拿走了超过 80% 的支出。
(图注:Z.ai 与 Moonshot 为开放权重拿下第一份有意义的收入份额之际,Anthropic 保住了 7 月支出的大多数)
Anthropic 在市场的底端没有模型。其最便宜的 Haiku 4.5,运行价格略高于网关平均每 token 价格的三分之二。OpenAI 的 GPT-5-Nano 运行价格是六分之一,DeepSeek 的 V4 Flash 是十六分之一。
想削减 OpenAI 或 Google 成本的客户可以留在目录里。想削减 Anthropic 成本的客户意味着离开 Anthropic,而 7 月它仍拿走了全部支出的大多数。Anthropic 的溢价是廉价层能做什么与它的客户需要做什么之间的差距。
在 AI Gateway 上切换模型只需改一行配置,没有任何东西锁定客户。当 Fable 5 回归时,日均流量几乎精确恢复到暂停前的水平,但 7 月运行它的团队中十分之九以前从未用过它。工作负载回来了,客户却换了一批。
市场其余部分的 token 均价不到 Anthropic 的四分之一,而 Anthropic 仍拿走了网关每三美元中的两美元。价格竞争正在发生,但它发生在市场中钱最少的那部分。
Google 拿下图片,字节跳动拿下视频
6 月,OpenAI 的 GPT Image 生成了网关上大多数图片。7 月,Google 的 Nano Banana 领先,占图片的 45%,GPT Image 占 42%,两者支出几乎平分。Nano Banana 的几乎所有增长来自单一模型 Gemini 3.1 Flash Lite Image。Google 在跌至 token 量第四的同一月拿下了图片领先。 (图注:Nano Banana 生成了 7 月更多的图片,但 GPT Image 拿走了更多的支出)
字节跳动的 Seedance 在生成视频数和花费金额两方面都领先。xAI 的 Grok Imagine,6 月的流量冠军,跌至第二。中国实验室拿走了视频支出约每十美元中的七美元。 (图注:Seedance 在流量与支出上双双领先;Grok Imagine 以 16.4% 的支出生成了 31% 的视频)
7 月数据中的其他发现
在编码这一网关按 token 计最大的工作负载中,DeepSeek 运行了近三分之一的流量,Anthropic 拿走了每五美元中的四美元以上。
后台智能体仍然是每 token 最贵的工作负载,其支出占比约为流量占比的 2.5 倍。
关于本报告
本分析基于 Vercel AI Gateway 截至 2026 年 7 月的匿名化聚合路由数据。关于统计口径的几点说明:
- 流量(Volume):统计所有经 AI Gateway 路由的 token。
- 支出(Spend):每个请求按实验室公布的目录价格计价。
- 每 token 价格(Price per token):总支出除以总流量计算。
- 开放权重(Open-weight):流量与支出占比统计四家以规模化方式运行自有模型的开放权重实验室(DeepSeek、MiniMax、Moonshot、Z.ai)。
- 图片与视频:统计生成的媒体数量,而非请求数或 token 数。
所有数字使用可获得的最新数据;随着统计方法更新,此前的月份可能被修订。
 AI 速览