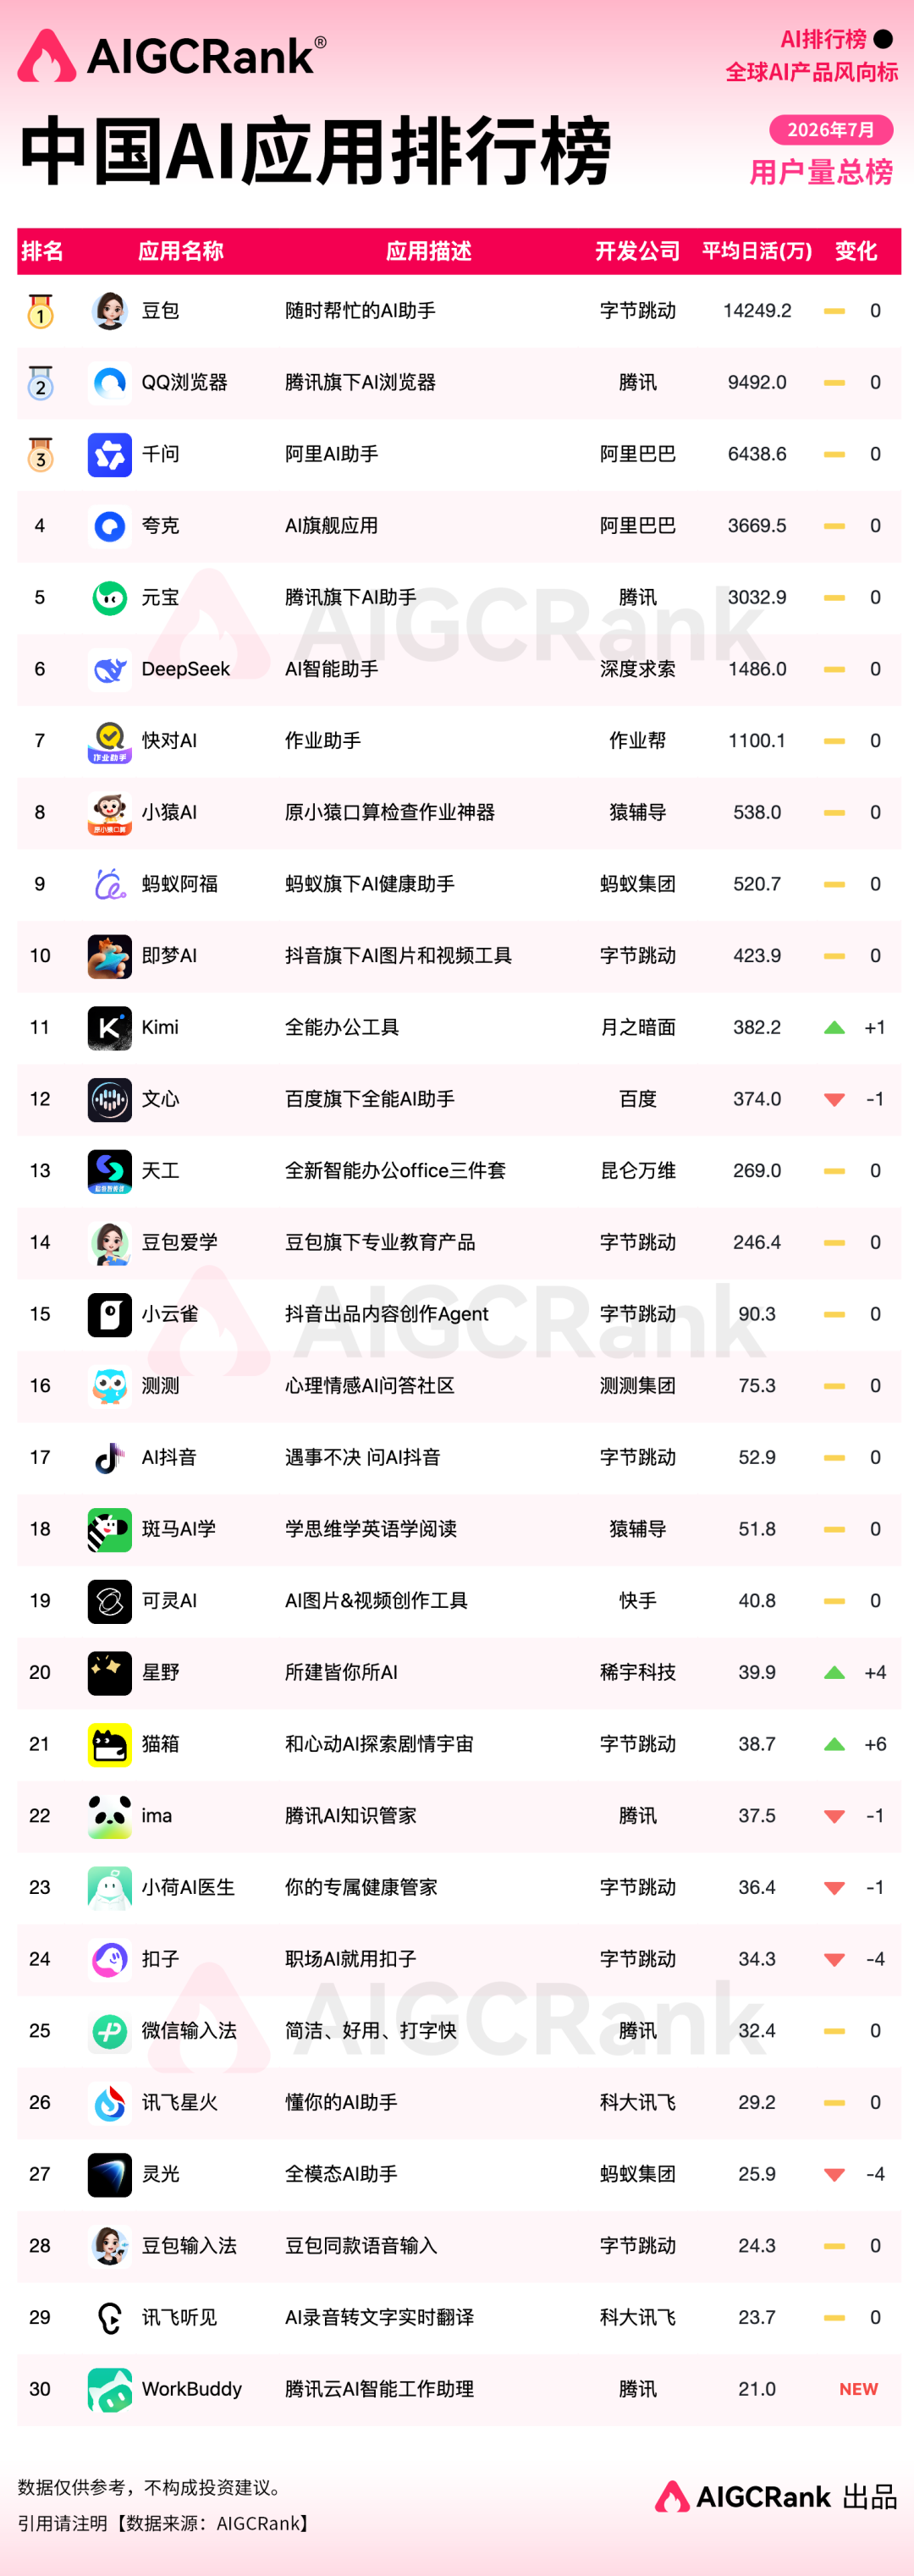
AIGCRank 近日正式发布 2026 年 7 月《中国 AI 应用排行榜》,基于国内主流应用市场与算法备案平台数据,汇总 300 余款 AI 应用的用户活跃度与影响力,为行业提供权威参考。从榜单数据与行业动态来看,头部应用的用户规模差距持续拉大,市场马太效应显著;同时行业竞争重心已从模型能力比拼,转向任务执行能力与生态入口的争夺,AI 办公成为 7 月竞争最白热化的赛道。
一、整体市场格局:头部梯队固化,集中度进一步提升
7 月用户量总榜前五位次与上月完全持平,依次为豆包、QQ 浏览器、千问、夸克、元宝,头部格局高度稳定。 数据显示,TOP5 应用平均日活合计约占 TOP30 总日活的 86%,市场资源向头部产品集中的趋势十分明显。 其中字节跳动旗下豆包以 14249.2 万平均日活稳居榜首,是唯一日活破亿的通用 AI 助手;腾讯 QQ 浏览器以 9492.0 万日活位居第二,依托工具入口属性成为 AI 落地的高频场景;阿里旗下千问、夸克分列第三、第四位,日活分别为 6438.6 万与 3669.5 万;腾讯元宝以 3032.9 万日活守住第五位。 前十席位中,DeepSeek、快对 AI、小猿 AI、蚂蚁阿福、即梦 AI 分列六至十位,覆盖通用助手、教育、健康、内容创作等多元赛道。 二、竞争主线转移:AI 办公成新战场,产品加速整合升级
随着头部产品完成用户教育,大模型能力差距持续收敛,行业竞争已从 “模型能力竞赛” 转向 “任务执行与生态绑定竞争”,用户需求从 “向 AI 提问” 升级为 “让 AI 完成具体任务”,AI 办公(AI Work)成为 7 月行业的核心竞争赛道。
6 月中旬至 7 月末,主流厂商密集完成产品调整:字节将 TRAE Work 更名、落地豆包任务模式,飞书相关能力并入豆包体系;阿里整合 QoderWork、悟空、MuleRun 推出千问办公;腾讯将 QClaw 并入 WorkBuddy;金山、WPS 也相继发布专业版 AI 办公产品。各家集中完成更名、并线、内测、发布等关键动作,标志着 AI 办公已从单点功能试水,升级为入口级产品的正面竞争。 三、腾讯差异化路径:入口 + 执行 + 记忆构建生态闭环
在 AI 办公混战中,腾讯并未打造单点超级应用,而是通过矩阵式布局形成协同效应,构建 “流量入口 - 任务执行 - 知识记忆” 的完整链路。
QQ 浏览器作为腾讯 AI 生态的核心流量入口,7 月接入混元 Hy3 大模型,完成语音输入与截图能力升级,将 AI 搜索、浏览、办公、学习四类能力整合进侧边栏,依托近亿级日活成为最高频的 AI 落地场景。
ima 作为知识底座,已管理超 2 亿份知识内容,7 月新增笔记双向链接功能,并与 WorkBuddy 实现双向打通,形成 “知识沉淀 - 调用 - 输出 - 回存” 的完整闭环,让办公 AI 可直接调用用户的历史资料。同时元宝加速从对话工具向综合 AI 助手进化,接入多模态能力与京东、美团等生活服务生态,覆盖搜索、服务、交互全场景。
四、行业新趋势:知识库与办公打通,“懂用户” 成留存核心
7 月行业形成一个清晰的共识:AI 办公解决 “AI 能做什么”,知识库解决 “AI 懂用户多少”,前者是执行的 “手”,后者是认知的 “大脑”。
没有记忆沉淀的 AI 永远是 “新同事”,每次使用都需要重复交代背景;而搭载个人知识库的 AI,会随着使用时长增长越来越懂用户,形成不可替代的使用粘性。
目前印象笔记、得到等知识类产品也在加速布局,推动沉淀的知识在具体任务中被高效调用。可以预见,未来 AI 产品的竞争不再局限于单次回答的质量,更在于长期使用中的用户理解深度。能让知识真正流动起来、实现办公与记忆双向协同的产品,将在入口争夺战中建立更深厚的用户壁垒。
 AI 速览