8月24日消息,OpenAI 本月中旬发布的企业客户使用报告,与 OpenRouter 随后披露的平台数据,拼出了同一幅图景:AI 智能体正在接管 token 消耗。OpenAI 的数据显示,截至6月,Codex 已占其企业客户 Codex 与 ChatGPT 合并输出 token 的 64%。OpenRouter 分析师 Peter Walker 的统计则显示,2月6日可能是人类 token 消耗高于智能体的最后一天,此后智能体的消耗增长了约 14 倍。两组数据分别来自 OpenAI 自有客户和单一平台,均为相关方自披露口径,但指向的变化方向一致。 头部企业在甩开同行,差距不在模型在用法
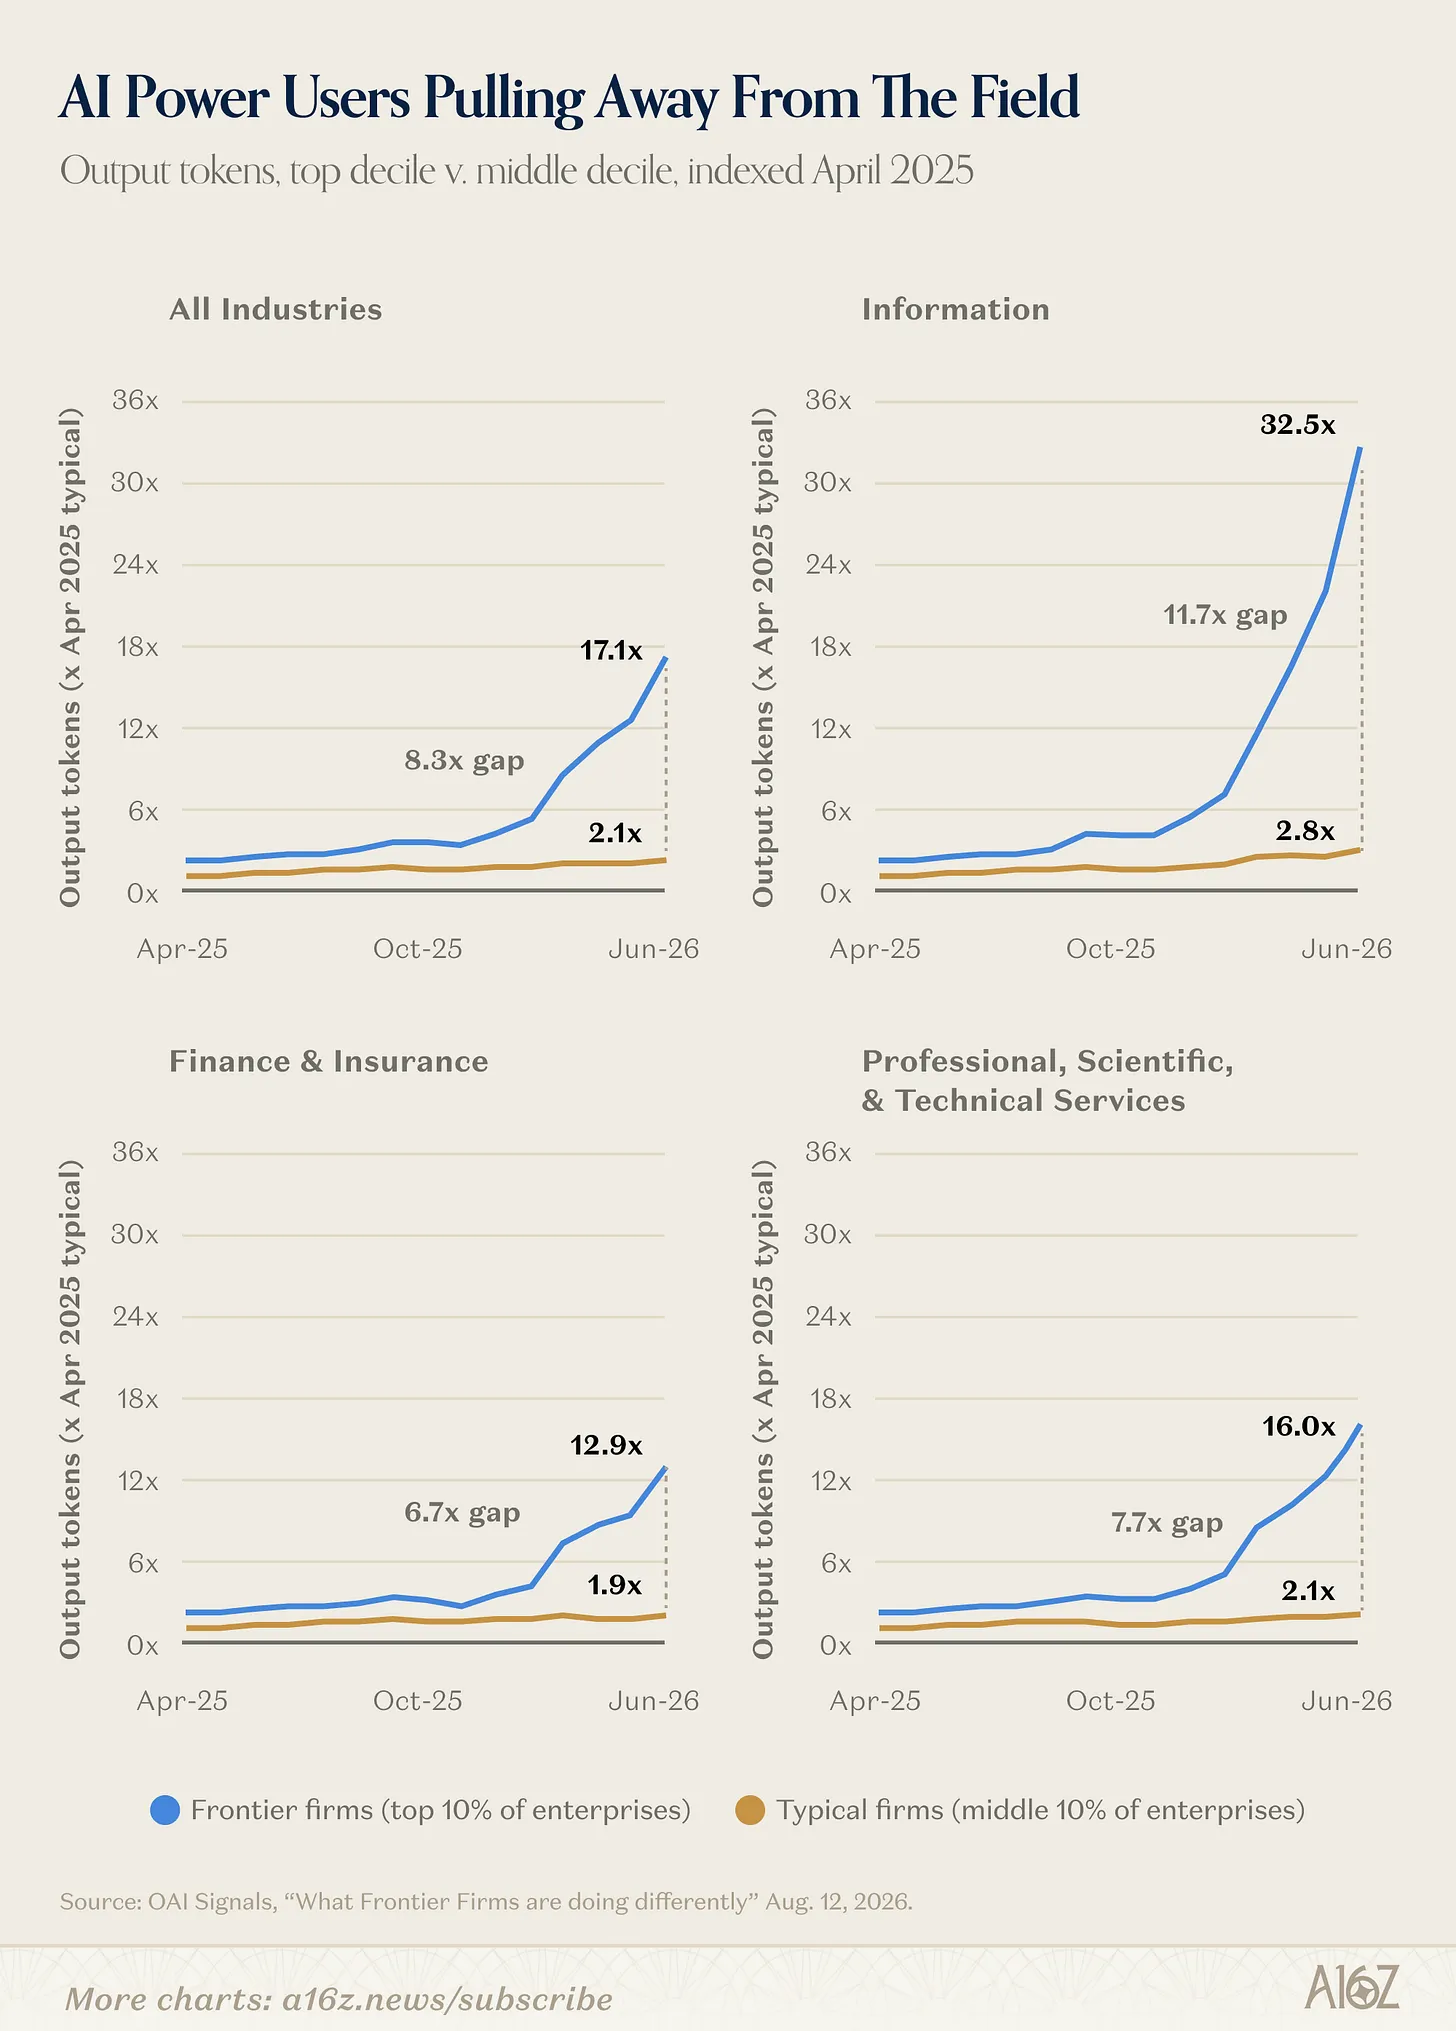
OpenAI 的 Enterprise Signals 报告按月把企业客户分位:头部十分位为「前沿企业」,第 45 至 55 分位为「普通企业」。截至6月,前沿企业人均输出 token 是普通企业的 8.3 倍,而今年1月这一差距还是 2.6 倍。差距最大的行业是信息科技(11.7 倍),最小的是制造业(5.3 倍);与此同时,普通企业的 token 用量过去一年仅增长 1.9 到 2.8 倍。
拉开差距的不是模型本身——所有企业用的是同一批前沿模型——而是使用方式。在周活跃用户中,前沿企业的 plugins 使用率为 21%,普通企业为 9%;skills 使用率分别为 19% 和 3%。即便是前沿企业,距离 OpenAI 内部 95% 的 plugins 周使用率也还有明显空间,采用率的天花板还远未触及。
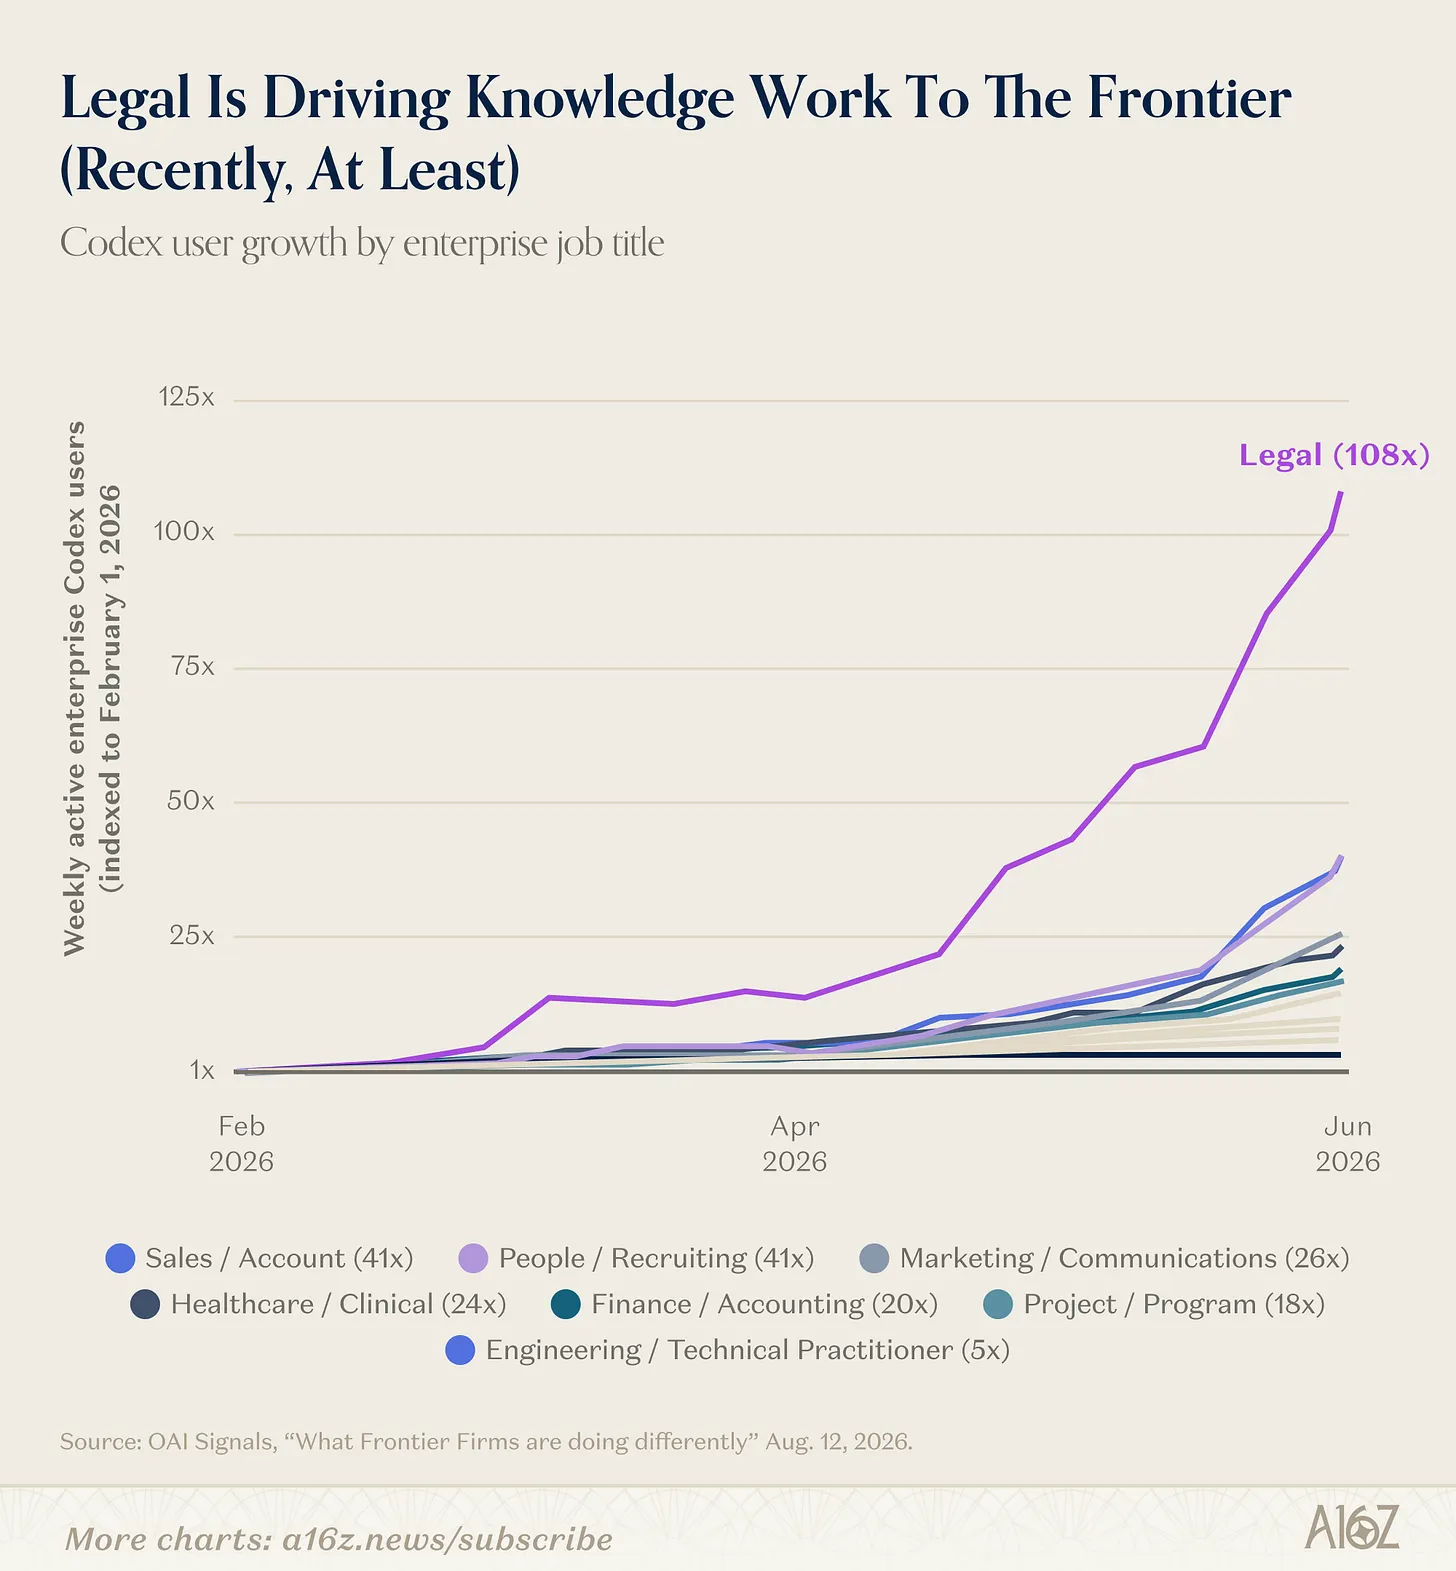
智能体的扩散方向也在变化。自2月以来,Codex 的周活企业用户在法律行业增长 108 倍,销售和招聘各 41 倍,营销 26 倍,而工程岗位约为 5 倍——增长最快的已经不是程序员。从超过 1000 万条企业消息的构成看,写作仍是 ChatGPT 的最常见用途,而编码与系统操作合计占智能体消息的近 75%;在招聘、销售、政策、传播等非技术职能中,系统与智能体操作已占其智能体消息的四分之一到三分之一。OpenAI 在报告中自己标注了边界:token 是不完美的价值度量,一条短回复可能比长回复更有价值,token 量更适合作为使用深度的代理指标。
OpenRouter 上的交叉点:2月6日之后,智能体超过人类
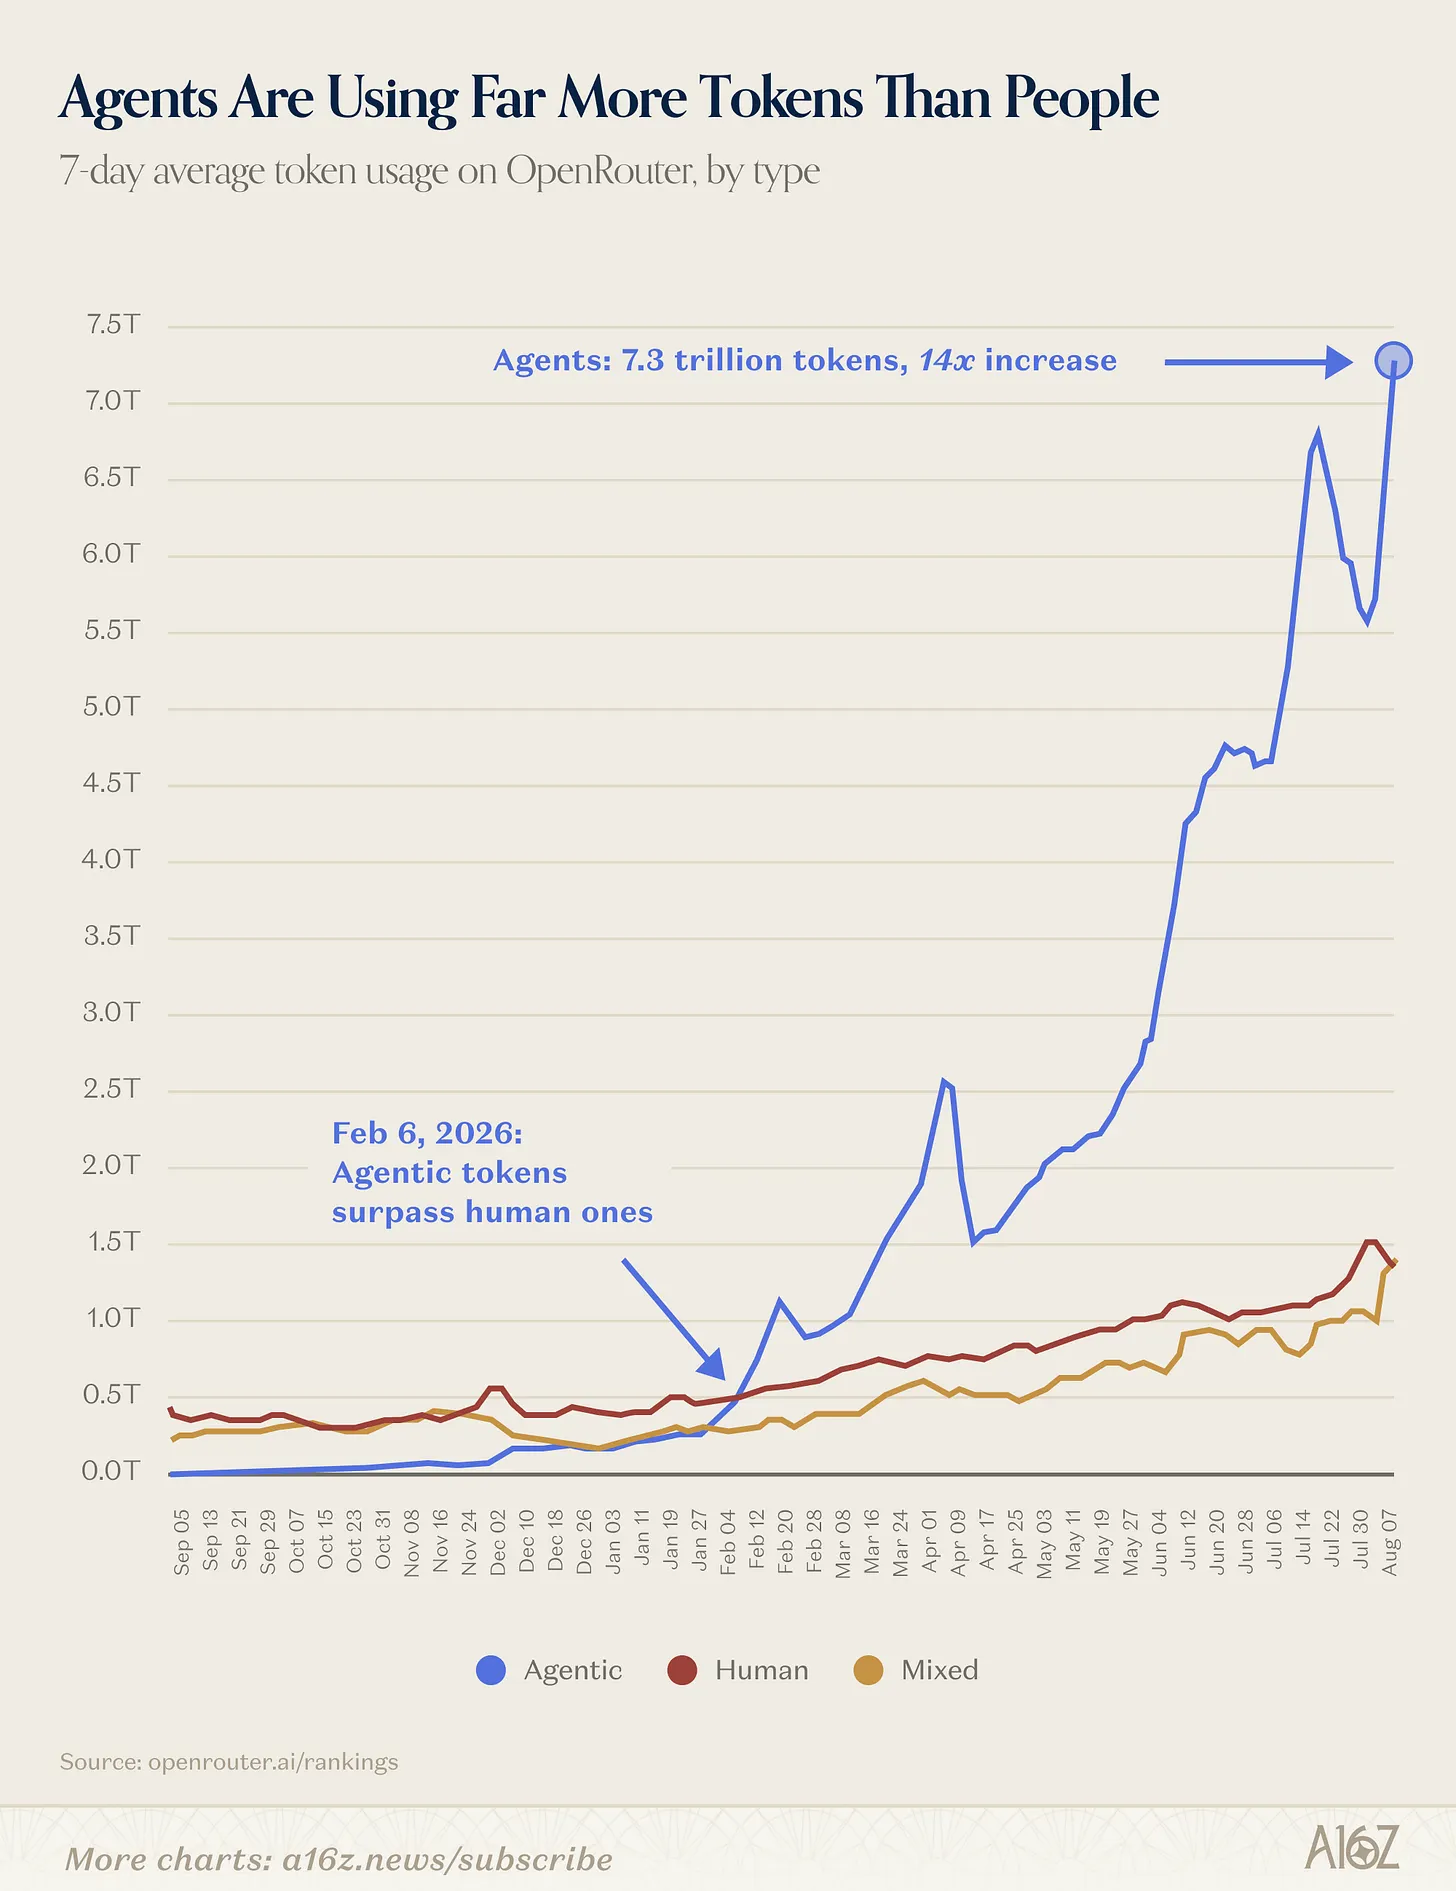
平台侧的数据补上了总量视角。据 The Decoder 报道,OpenRouter 分析师 Peter Walker 的统计显示,2月6日可能是人类 token 消耗高于智能体的最后一天。此后智能体的 token 消耗从 0.51 万亿增长到 7.3 万亿,增幅约 14 倍;同期人类用户的消耗仅增长 2.8 倍。智能体越来越长时间地自主工作,并在过程中派生出更多 AI 进程。
账单并没有以同样的速度膨胀。Walker 的数据显示,智能体约 70% 的 token 消耗来自缓存提示词,这部分的计费费率低得多,所以实际成本增速低于 token 增速。报道同时提醒了两个口径问题:OpenRouter 的用户偏向开源权重模型,这类模型的 token 效率通常低于 OpenAI 和 Anthropic 的模型;而且 token 膨胀在推理模型阶段就已经开始——模型在回答前想得越来越久。
消耗结构变化的涟漪:缓存经济学、内存需求与自动化工具
智能体为什么吃缓存?人类用户倾向一问一答,智能体则被设计为朝目标反复迭代:初始提示词包含 token 密集的预填充——目标背景、流程规范、代码准则等核心上下文——随后智能体在读写中增量推进,不断向缓存追加内容。缓存 token 的单价远低于预填充,这让长任务的单位经济性成立;代价是缓存会持续占用内存,智能体越多、迭代越长,对高带宽内存的需求就越刚性。token 消耗的结构性变化,正在为上游内存与算力链提供新的需求逻辑。
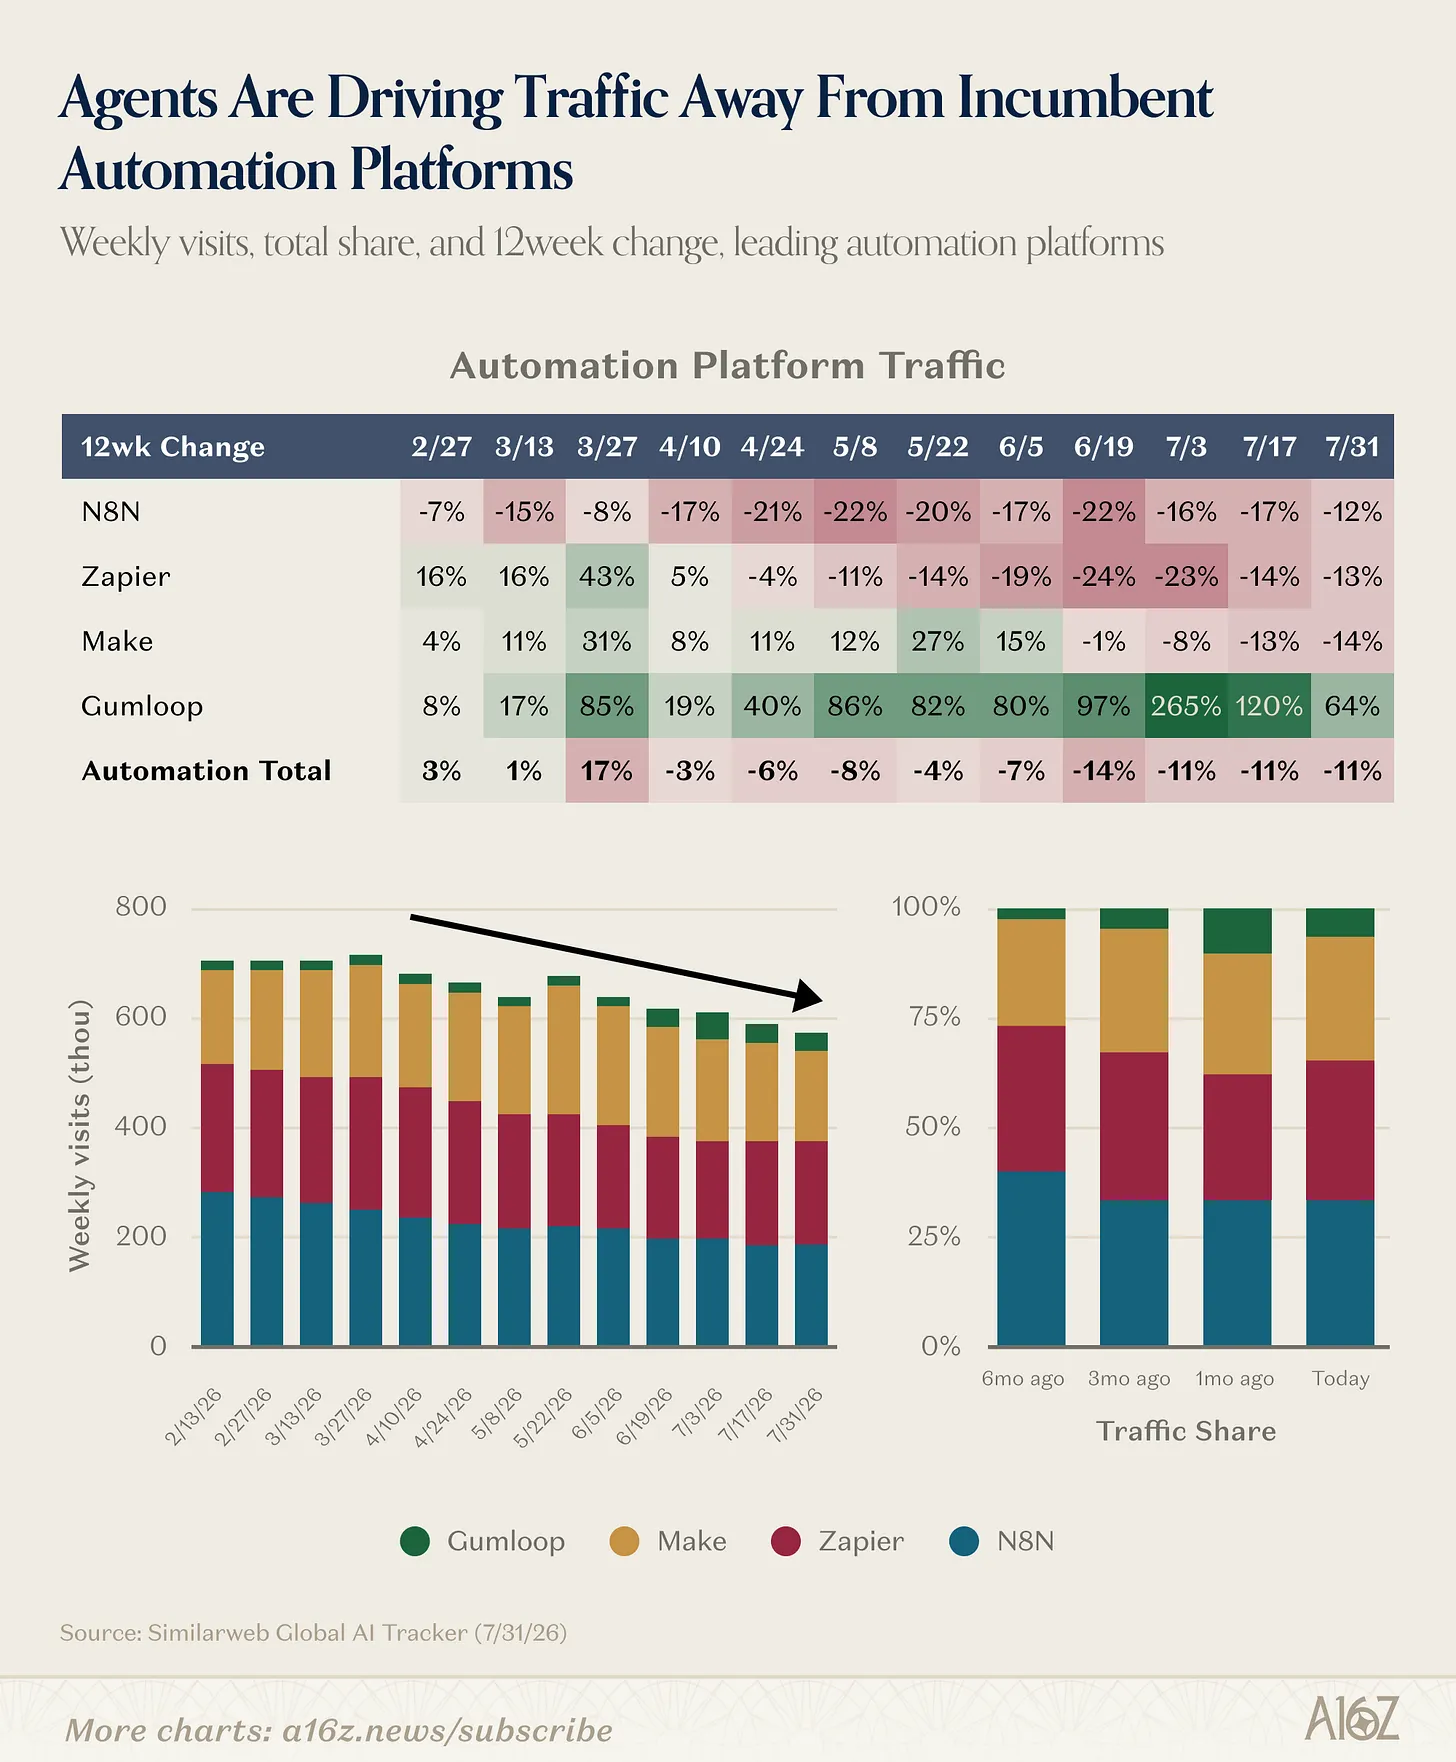
下游的影响也开始显现。a16z 专栏援引 Similarweb 数据指出,n8n、Zapier、Make 这三家诞生于 LLM 之前的自动化平台,网站流量在过去 12 周的滚动口径下均出现两位数下滑,而 2023 年上线的「AI 原生智能体构建器」Gumloop 是唯一仍在增长的平台。这一数据目前只有单一来源,且网站流量不等于收入和实际使用量;这几家平台自己也在加入 AI 能力,现在谈「取代」为时尚早。但流量信号与企业数据中「从问答转向委托执行」的方向是一致的。 对普通企业来说,这组数据里最可操作的信息是参照系的存在:前沿企业与普通企业的差距主要来自高阶能力的采用率,而普通企业 9% 的 plugins 使用率意味着绝大多数组织仍停留在聊天助手阶段。差距正在以半年三倍的速度扩大,但追赶的路径——给智能体上下文、工具和明确的任务边界——已经被头部企业走通。需要保留的边界是:两组数据都不能代表全行业,OpenAI 的客户结构与 OpenRouter 的平台构成各有偏向;它们能说明的是这两个生态内部正在发生的结构变化,而不是整个企业市场的普查结论。
 AI 速览