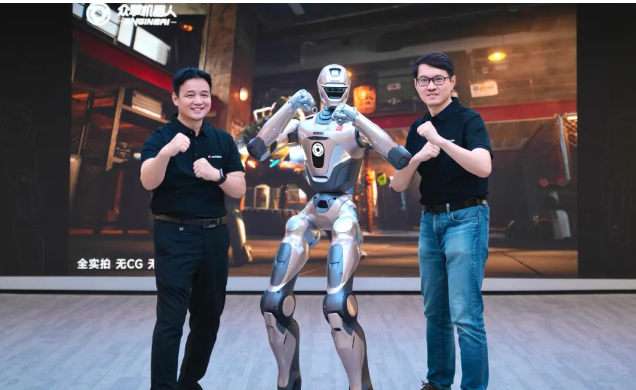
宇树上市带火了人形机器人 “本体派” 赛道,而同属本体派代表的众擎机器人却走出了差异化路径。创始人兼 CEO 赵同阳闭关四个月,将公司 60% 的资金与人力转向机器人大脑研发,试图摆脱 “第二个宇树” 的标签,走出一条本体打底、大脑提效、场景落地的发展路径。
一、破局:不做宇树替代品 战略转向补大脑
众擎早期的出圈路径与宇树高度相似:靠本体能力与表演性内容破圈,从 SE01 的自然步态、PM01 的全球首例前空翻,到 T800 的格斗视频,再到全球首个产业级格斗联赛 URKL,一次次刷新全网曝光量。
但行业普遍认知中,本体与运控能力的标杆仍是宇树,“复制宇树” 的故事已经失去资本市场的想象力。 赵同阳因此启动战略大转向:2024 年公司约 80% 人力集中在本体运控,具身智能仅占 20%;到 2026 年,60% 的资源全部投向大脑研发。同时引入小鹏自动驾驶核心成员李力耘出任 CTO,带队补齐大脑技术短板,目标将大脑能力从 60 分提升至 80 分,从根源上构建差异化竞争力。
二、技术:EngineAI Awaken 五层架构 快慢解耦提效率
闭关四个月后,众擎正式发布仿人脑五层体系架构 EngineAI Awaken,这也是新 CTO 团队交出的首份答卷。架构从下到上分为:本能反射 S1 层、动作规划 S2 层、认知推理 S3 层、情感大模型 S4 层、自我成长 S5 层。 核心设计亮点是快慢系统解耦:将 2Hz 的重度语义推理与 100Hz 的高频运动控制拆分,避免大模型的计算延迟拖慢身体反应。融合 WAM 与 VLA 模型后,2 小时即可完成实机部署微调,长程动作成功率超过 98%。
这一思路与智平方、逐际动力的多层大脑架构异曲同工,但路径差异明显:众擎从强本体出发,重点打牢大脑与本体的接口与分层协同框架,而非单纯押注单一模型能力。部署上坚持作业阶段端侧推理,T800 全身 VLA 无需依赖云端算力,仅模型训练与群体能力更新依托云端完成。
三、落地:先算清 ROI 从工业场景切入量产
在赵同阳看来,人形机器人真正的生存门槛,是能算清投资回报。
当前行业多数产品仍停留在样机演示、展览租赁阶段,而众擎已经开始落地真实工业场景:T800 进入立讯精密苏州工厂,承担物料上下料、搬运、分拣任务,部分场景的效率与准确率已接近人类水平,项目可计算明确的投资回报。 成本与产能端也在同步推进:核心零部件价格持续下探,滚珠丝杠从三年前的万元级降至千元级,减速机价格普遍下降一半,当前通用人形机器人成本已控制在十万元级别,量产后仍有较大下降空间。深圳红花岭 1.2 万平方米制造基地节拍可达每 15 分钟一台,设置 79 项质检标准;郑州基地首批 T800 已下线,今年交付量目标为去年的四五倍。
值得注意的是,火爆的格斗联赛仅占内部投入的 10%,更多承担品牌放大器与极端工况试验场的角色,公司 80%-90% 的资源都投向了商用、工业与家庭场景。
四、行业淘汰赛:大脑决定长期生命力
众擎的战略转向,折射出具身智能行业正在进入淘汰赛阶段。
仅靠本体跑跳就能出圈的时代正在过去,任务理解能力、跨场景泛化能力这些 “大脑属性”,才决定产品能在牌桌上留多久。不仅众擎在补课,宇树也在招股书中承认自研具身大模型尚未规模化应用,计划投入 20.22 亿元补齐短板。 赵同阳的长期目标始终是家庭市场,这也是他三次机器人创业始终坚持的方向。
经历过两次创业失败的他,更看重节奏与生存:产品要足够吸睛,价格要落到用户可接受区间,供应链与量产要快速跟上。同时他也在学习英伟达路线,试图做好底层平台与生态,将更多具体场景交给合作伙伴,用平台化突破单点产品的增长天花板。
 AI 速览