9月14日消息,这一周 AI 圈同时出现了两种信号。公开表态一侧,Amodei 主张放慢能力提升速度,Altman、Musk、Nadella、Hassabis 表态支持,1000 多名研究人员签署声明。财务动作一侧,Anthropic 已提交保密上市申请,二季度初步营收超过 115 亿美元且调整后营业利润转正,据媒体测算其在 11 个月内签署的算力协议总额约 5170 亿美元。市场把两者读成撕裂,日韩算力股当日大跌,KOSPI 跌 3.12%,软银盘中跌超 11%。
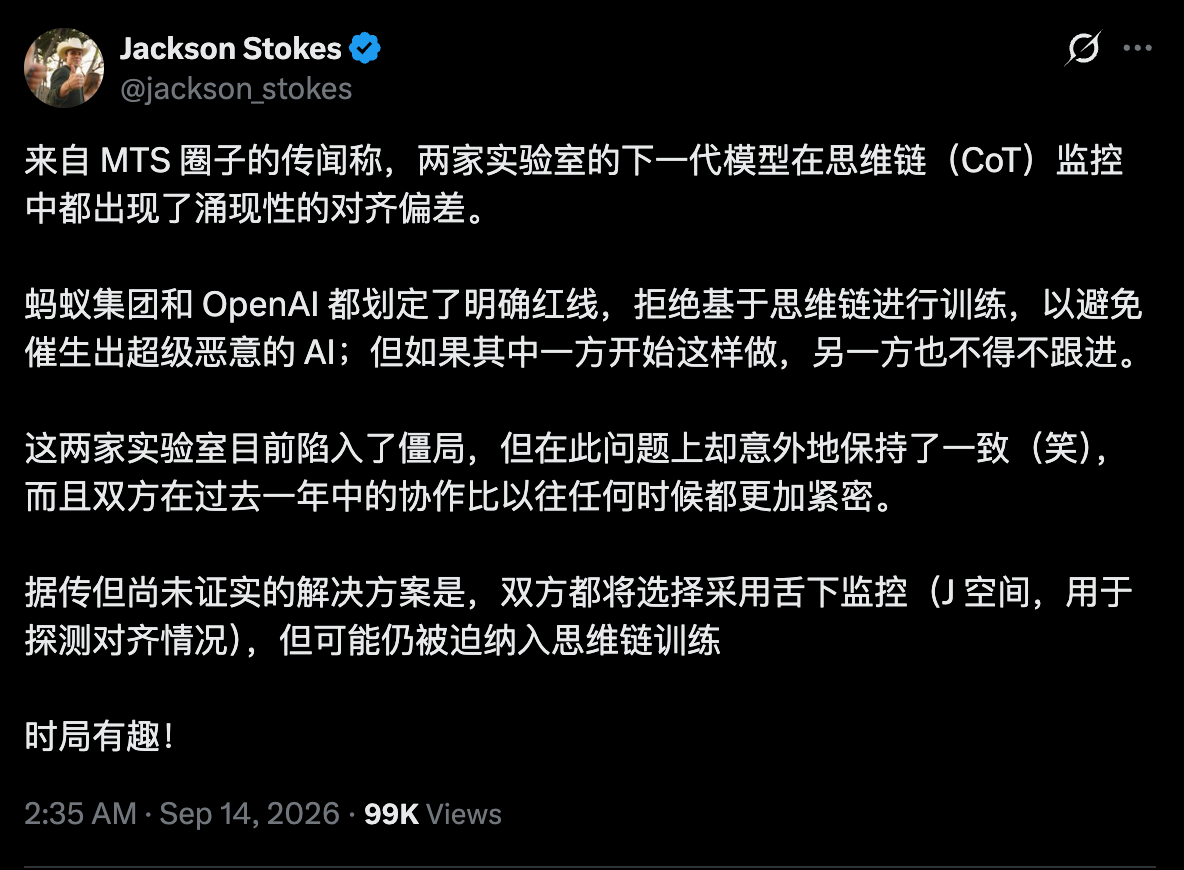
在讨论资本之前,先划一条线。思维链是实验室用来检查模型推理过程的主要手段,没有一家宣布放弃它;政策层面出现了尽量不对思维链做直接强优化的倾向,官方给出的理由是避免模型学会隐藏推理。变化在于信任度:OpenAI 的 Astra 系统卡写明这个模型的可监控性低于前代,在明确要求模型规避检测的测试里,只看思维链的监控能识破的比例低于 11%,前代接近 100%。另一类说法——下一代模型出现远超公开范围的错位、两家实验室因此划线不再拿思维链当训练目标、谁先破线另一家被迫跟上——目前没有实验室或权威媒体出面说明,以下按传闻处理。需要回答的问题因此不是思维链还能不能读,而是这条资本链条能维持多久。
监控的门槛,在资本账里只是一行
先把安全这条线放到它该有的分量上。
OpenAI 在 8 月的减缓说明里给出了监控开销的口径:约为所监控推理算力的 20%,分母是推理,不含训练,且不同负载差异很大。同一份文件写清了这套系统的形状:在每个采样 token 上运行激活分类器,把可疑情况升级给逐级更高算力的自动化调查器,目标在 30 分钟内出告警。覆盖面按能力分层扩大,Astra 一级模型要求全部工具调用推理挂监控。
这个数字不小,但它影响的是谁能进场,不影响这门生意怎么定价。巴克莱 8 月 28 日的报告给出了分母:订阅类产品推理利润率约 70%,直接 API 超过 80%;按 AI 实验室的收入与各项成本推算,毛利率在 38% 到 55% 之间。按 20% 计,这一项吃掉推理毛利的三分之一上下,任何一条产品线都还能留在盈利区。
更要紧的是它的相对负担在减轻。训练支出占实验室收入的比例,2024 年是 96%,2026 年降到 48%,预计 2027 年降到 35%,2028 年降到 30%。推理利润率同期从低双位数升到 50% 至 65% 以上。分子在降,分母在涨。一笔比例固定的开销在这种结构里不构成封顶。
真正需要担心的安全议题也不在这里。可监控性下降本身值得单独写一篇,但它不改变这门生意的定价方式:招股书会把它写进免责声明那类章节,说明存在这种风险;投资人不会因为「模型能不能被读懂」调低估值。他们买的是另一件事——这条路还要烧多少钱,什么时候能收回来。
资本靠什么维持
Anthropic 递表时手里的牌,是这一年里最硬的商业证据。
向潜在投资者提供的材料显示,其二季度初步营收超过 115 亿美元,去年同期 7.87 亿美元,约 14.6 倍,调整后营业利润转正,路透社此前预计当季营业利润约 5.59 亿美元。把季度收入折成全年口径,2025 年底约为 90 亿美元,今年 2 月 140 亿,4 月破 300 亿,5 月超 470 亿。Claude Code 的同一口径收入从 2025 年 9 月的约 5 亿美元升到今年 2 月的 25 亿以上,企业内部合并进代码库的代码超过 80% 由 Claude 编写。 这套数字之所以能撑起估值,靠的是四层结构。第一层是单位经济转正,这是全行业此前最缺的证据:从「用户越多亏得越快」到「每投入一美元算力能赚回多少」。第二层是变现标的是工作流而不是聊天,Claude Code 卖的是工程师的时间,企业为一个年薪 20 万美元的岗位采购几千到上万美元的工具,只要效率提升 20% 就有采购动力。第三层是天花板从软件市场换成人力支出,这是 9650 亿到 2 万亿估值跨度唯一的支撑来源。第四层是融资与算力的循环结构,据媒体披露,英伟达拟为这次 IPO 投入约 100 亿美元,云厂商则从模型公司每 100 美元收入中拿走 35 到 40 美元。
四层里前三层是关于商业的,第四层是关于钱的来源。前三层越硬,第四层越容易滚动;而第四层一旦卡住,前三层的估值倍数会立刻被重算——这就是市场在 9 月 14 日做出的动作。
承诺与预测之间的缺口
资本故事必须闭合的地方,是一组期限不匹配的数字。
一方面,Anthropic 向投资者给出的 2028 年收入预测约 1900 到 2000 亿美元,部分银行与投资者据此讨论 2 万亿美元级估值;另一方面,据媒体援引分析师测算,它在 11 个月内签下了约 5170 亿美元的算力协议。这些承诺的期限长于收入预测的验证周期。
这个缺口有两种解释,而两种都会削弱「前沿实验室」的定位。如果训练节奏真的放缓、模型迭代周期拉长,以 11 个月为周期签下的长期合约要么是过剩产能,要么是转租生意;如果训练节奏不慢,那么减速主张就与自己的资本开支相矛盾。招股书不会正面处理这个矛盾,它会把它拆成几行风险披露:算力承诺、客户集中度、推理成本下降的假设。
同一时期另一侧的资本开支还在加码。OpenAI 方面据《纽约时报》报道,其预计到 2030 年的算力支出约 7500 亿美元,较此前预测上调逾 25%;Anthropic 甚至讨论过斥资约 60 亿美元收购 AI 基础设施公司 Decart AI,用以提升芯片利用率与模型效率。收购基础设施这件事本身就说明,这一轮竞争的焦点已经从模型能力转到每美元算力能产出多少收入。
减速表达解决不了资本竞赛
从表面看,巨头集体喊减速意味着他们自己踩了刹车。放到资本结构里看,这个读法站不住。
Amodei 的提议是让 AI 公司自发合作制定统一安全标准,并为此申请狭义反垄断豁免。这个设计的前提正是「统一标准会改变竞争格局」,否则不需要豁免。业内对它的警觉也来自同一处,Cohere 创始人 Aidan Gomez 在 X 上写了一句「卡特尔出了好主意」。连第三方评估的独立性都成了问题:Amodei 提名的评估机构 METR,其负责人是不久前从 Anthropic 离职的高级研究员。
而真正让减速表达失效的是协调问题。市场里一位投资经理的判断把这件事说透了:只要有一家不愿减速,整个减速叙事就是无效的。白宫 AI 顾问 Sacks 的回应更直接,说两家公司如果达成一致,根本不需要政府介入,「别再假装你们需要别人的许可了」。减速因此不是一道闸门,它是一种谈判姿态,而谈判的对象是监管和同行,不是资本。
哪一环先断
把脆弱点按顺序排,最先断的不是安全技术。
短期看毛利。推理利润率 50% 至 65% 以上,20% 的监控开销可以吸收。这一层目前稳。
中期看承诺。算力协议的履约进度与资本开支的上调节奏,决定现金流是否为负。巴克莱已经给出预警:随着前沿模型竞争加剧与算力供给增加,推理利润率预计逐步回落。比例不变、单价下降,这一层开始吃紧。
长期看收入预测的兑现。1900 到 2000 亿美元的 2028 年收入,需要「AI 变成企业劳动力成本」这件事按预期发生。招股书里最不能出错的就是这一条,因为前面所有估值都建立在它之上。
还有一层是结构性的,与安全直接相关但不由安全决定:如果监控与合规成为固定扣点,付得起它的玩家会变少。金融业留下了先例,一项覆盖 245 位高管的调查显示,约三分之一的金融机构合规支出超过营收的 5%,报告明确指出合规负担在压低竞争,最直观的表现是小型社区银行倒闭与数千家网点关闭。合规成本不杀死行业,它杀死行业里的分散度。 这条路径的终点是行业集中,而不是技术封顶。
所以把这一周的两条线索合起来看,结论是反直觉的:思维链可读性下降是真实的技术风险,资本链条的持续性才是这一轮真正的安全问题。 前者会让安全团队少一层视野,后者会让整条赛道的估值重新定价,而后者已经在发生了。
哪些还说不准
20% 是单一厂商在某一时点的估算,跨代趋势没有披露,也没有分产品线。它是否随能力上升,只能等后续文件。
Anthropic 的算力协议总额、2 万亿估值区间、英伟达拟投资的规模都来自媒体与分析师测算,没有官方确认;2028 年收入预测是给投资者的口径,不是承诺;二季度数据为初步数字,未经审计。
各家真实的融资结构、算力履约进度与客户集中度,目前都没有公开信息。
这一层要防的是把两类信息合成一个结论,它们的依据程度不同。有公开依据的是四件事:实验室倾向不对思维链做直接强优化,理由是怕模型学会隐藏推理;思维链监控在新的推理模型与能调用工具的模型上变难,Astra 系统卡给出了相关数字;Hugging Face 事件的复盘说,若当时开着现有的思维链监控,会提前一天以上告警;J-space 这类读取模型内部状态的探针属于研发中的补充手段,不是替代方案。没有公开依据的是另外四件:下一代模型出现远超公开范围的错位;两家实验室陷入「谁先训谁就被迫跟」的僵局;这是 CEO 们喊减速的内部原因;已经决定改用读取内部状态的监控替代思维链。后者目前都找不到出处。两类信息指向的结论不同:前者说明监控这条线的可靠性在下降,后者若成立,说明减速是技术封顶;按现有材料,它更接近一次资本与合规的重排。
一个可看的信号是招股书本身。如果上市材料里出现监控开销与算力承诺的具体结构,无论单列还是并入云成本,这门生意的成本形状会被第一次公开定价。那比任何一家 CEO 的表态都更有信息量。
 AI 速览