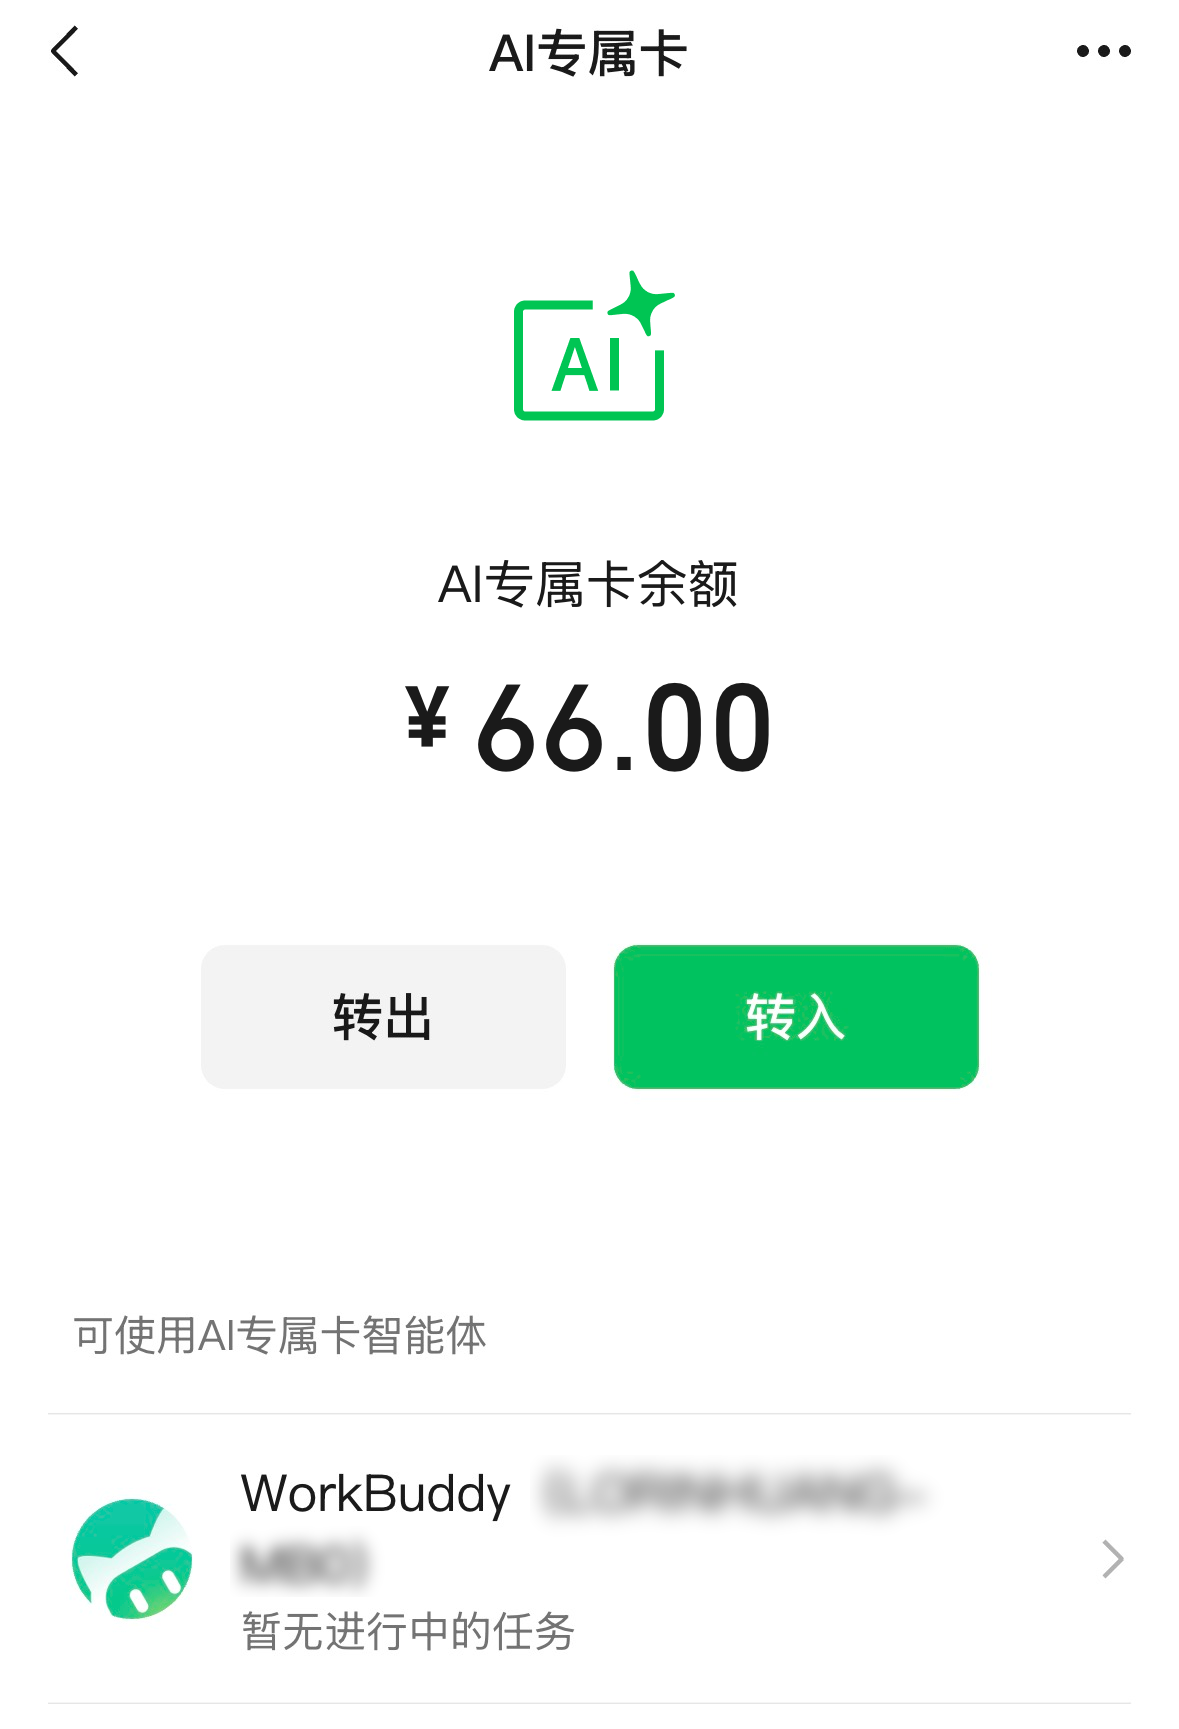
6月17日消息,微信支付正式上线AI专属卡,用户可在Agent对话中完成从商品推荐到下单支付的全流程。首批支持场景为WorkBuddy中的美团生活助手,用户可通过对话购买团购券并到店核销。此前一天,财联社独家报道了该功能测试消息。这是微信支付首次推出面向AI Agent的专用支付工具,也是腾讯在Agent支付领域对支付宝发起的第一次正面回应。 AI专属卡的机制设计
AI专属卡的核心设计逻辑是「隔离+可控」,这与直接给Agent授权主账户是完全不同的路径。
具体来看,三层安全机制构成了这张卡的基础架构。第一层是账户隔离——AI专属卡与微信支付主账户完全分离,Agent所有消费只能使用专属卡余额,无法触及用户的银行卡、零钱或理财资产。第二层是额度自主——用户自行决定卡内充入多少资金,并可随时通过「转入/转出」操作调整余额,本质上是一个预充值的子钱包。第三层是逐笔确认——每一笔订单都需要用户本人最终授权,AI无法自主完成支付闭环。
这套机制回答了普通用户对「让AI花钱」最核心的恐惧:不是把银行卡交给AI,而是给AI一个限额零钱袋,每笔还要你亲自批准。开通后,用户可在「微信-我-服务-钱包」中查看和管理这张卡。
第一个场景为什么是美团团购
AI专属卡首批落地WorkBuddy中的美团生活助手,用户可在对话中表达消费需求(比如「帮我找附近的烧烤团购」),由Agent完成搜索、比价、推荐,用户确认后通过AI专属卡支付,获取团购券到店使用。Mac端WorkBuddy需升级至5.1.1版本体验。
选择美团团购作为首发场景的逻辑不难理解。团购是一个决策链路短、单笔金额低、履约确定性高的消费场景——十几块钱的烧烤券,即使Agent推荐失误,用户的试错成本也极低。相比之下,机票酒店(高客单价、退改复杂)、3C数码(需要精确型号匹配)、生鲜外卖(时效敏感)等场景的容错空间都更小。从低风险场景切入,是培养用户信任的常规策略。
值得注意的是,微信派的推文中提到「未来微信支付AI专属卡将向更多Agent平台开放」。这意味着AI专属卡不是WorkBuddy的专属功能,而是一个通用的支付基础设施,其他接入微信生态的Agent平台理论上都可以调用。
支付宝已经跑了3亿笔
微信支付AI专属卡的发布,必须放在支付宝的竞争动作中理解。
时间线显示,支付宝在Agent支付赛道的布局明显领先。2025年9月,支付宝「AI付」在外滩大会首次亮相。2026年4月,微信支付发布AI接入Skill工具箱1.0版本(仅覆盖支付和券两个方向)。同月28日,支付宝上线「AI收」,补齐商家端收款能力,个人开发者0费率至年底。5月26日,支付宝披露数据——累计完成3亿笔AI智能体支付,支持95%通用智能体框架,同日发布Token Pay和AI钱包,形成「AI付+AI收+Token Pay+AI钱包」的全栈四件套。6月15日,微信支付AI接入工具箱升级至2.0版本。6月17日,AI专属卡正式上线。
从节奏上看,支付宝用9个月时间跑完了「付→收→Token计价→钱包管理」的完整产品线,而微信支付直到今天才推出面向C端用户的第一个可感知产品。3亿笔交易量意味着支付宝已经建立了真实的商户和开发者网络效应。
但微信支付的差异化在于分发场景。支付宝的AI付主要服务OpenClaw等开源Agent框架的开发者生态,交易以API调用级的微额支付为主(单笔低至几分钱)。微信支付AI专属卡从第一天就锚定了消费场景——美团团购、生活服务、到店核销,这些是月活14.32亿的微信用户每天都在发生的真实消费行为。两者的竞争维度不同:支付宝在抢开发者基础设施,微信在抢消费者使用习惯。
更大的棋:微信内置Agent
AI专属卡不是一个孤立产品,它是腾讯将微信改造为Agent入口的关键拼图之一。
据英国《金融时报》此前报道,腾讯正在测试微信内置AI Agent原型,入口位于微信主界面(右滑调出),支持以自然语言调用微信小程序完成搜索、筛选、下单等操作。6月8日,腾讯正式开放AI生态接入能力,向开发者发布「小程序AI开发模式」接入指引。6月5日腾讯云AI大会上,WorkBuddy明确公布了从办公向生活服务拓展的路线图,覆盖三餐、下午茶、日常消费等高频场景。
串联这些动作:微信内置Agent提供对话入口→小程序AI开发模式提供服务供给→AI专属卡提供支付闭环。三者合在一起,构成了一个完整的「对话即交易」链路。腾讯在业绩材料中也明确提到,要在微信生态内建设下一代Agentic services,把小程序、内容、社交和支付能力连接起来。
这是一个比支付宝更有想象力的叙事:支付宝的Agent支付服务于开发者生态中的碎片化交易,而微信想做的是让14亿用户在聊天窗口里直接完成从需求表达到付款的全过程。
局限与待观察
几个现实问题值得标记。
第一,首发场景过于狭窄。目前仅Mac端WorkBuddy 5.1.1版本可体验,且只接入美团生活助手一个服务。对绝大多数微信用户而言,这个功能暂时不可触达。移动端何时支持、何时接入更多商户和Agent平台,将决定AI专属卡从「技术验证」到「规模使用」的跨越速度。
第二,「逐笔确认」与Agent效率之间存在张力。每笔交易都要用户手动确认,这在安全上无可厚非,但也意味着Agent无法实现真正的自主消费。当场景复杂度提升(比如让Agent帮你规划一整天的行程并完成所有预订),逐笔确认会成为体验瓶颈。支付宝的Token Pay已经开始探索预授权模式下的小额自动扣款,微信支付是否会跟进,取决于监管和用户信任的双重边界。
第三,美团作为首发合作伙伴耐人寻味。腾讯是美团的重要股东,双方在微信生态内的合作(小程序入口、支付打通)已有多年基础。但如果AI专属卡要成为通用基础设施,就必须接入非腾讯系的服务商。届时是否会遇到竞争壁垒(比如阿里系商户是否愿意接入),是一个开放性问题。
第四,监管态度尚不明朗。金融监管对AI代理用户进行支付行为的合规要求尚处于探索阶段。AI专属卡的「预充值+逐笔确认」设计明显是在主动适配最严格的监管预期,但随着Agent支付规模扩大,围绕消费者权益保护、交易纠纷处理、Agent推荐责任归属等问题的监管框架势必需要进一步明确。
 AI 速览