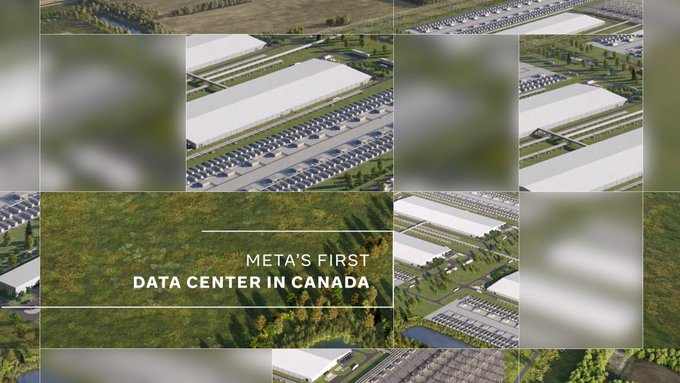
7月9日消息,Meta 宣布在加拿大阿尔伯塔省 Sturgeon County 破土建设其在该国的首座数据中心,也是全球机队中的第 33 座。项目为面向 AI 负载优化的超大规模设施,初始规划容量 1 吉瓦,投资超过 130 亿加元。值得关注的不只是选址与金额,而是配套电力路径:项目按阿尔伯塔省要求自筹发电与电网能力,并与此前已作出最终投资决定的天然气电厂 Greenlight Electricity Centre 绑定。
加拿大首座、全球第 33 座,投资与就业数字来自官方
据 Meta gu官方叙述,Sturgeon County 数据中心位于埃德蒙顿东北方向的阿尔伯塔工业腹地,建成后投资规模将超过 130 亿加元。建设高峰期预计约有 3000 名施工人员在场,运营阶段将支持超过 300 个岗位。Meta 还计划投入约 6000 万加元改善当地道路与水务等基础设施,并在该地区启动年度 Data Center Community Action Grants,向本地非营利组织提供资助。
阿尔伯塔省政府将此项目表述为加拿大历史上规模最大的数据中心投资之一。省长 Danielle Smith 强调阿尔伯塔在能源、劳动力与营商环境上的竞争力。省政府另给出每年约 2.5 亿加元的省级收益估算,口径涵盖税收、特许权使用费等,属于政府侧测算,并非 Meta 公告中的承诺数字。多家媒体称该项目是 Meta 在美国以外规划中规模最大的数据中心之一;Meta 官方文本确认的是「加拿大首座」与「全球第 33 座」,未在同一公告中用「美国以外最大」自我定性。
电力是硬约束:自带发电,短期靠电网额度,长期靠 932 兆瓦气电
阿尔伯塔对大型新用电户推行「自带电力」取向,要求开发商建设或锁定足够发电能力,避免单纯挤占现有电网容量。Meta 称将全额承担数据中心用电成本,并资助新建与升级发电、电网基础设施,合作方包括 Greenlight Limited Partnership、Altalink、Capitol Power 以及阿尔伯塔电力系统运营商 AESO。
配套电源侧,Pembina Pipeline、Morgan Stanley Infrastructure Partners 与 Kineticor 于 7 月 2 日宣布对 Greenlight Electricity Centre 作出最终投资决定。该项目为位于同一 Sturgeon County、工业腹地内的天然气联合循环电厂,初始装机 932 兆瓦,投资约 46 亿加元,预计 2030 年下半年投产;场址获准发电容量可扩至 1864 兆瓦。Pembina 公告当时称客户为「一家大型数据中心开发商」;随后 Meta 与媒体报道将该客户指向 Meta,双方已签署长期电力供应协议,结构为容量费加用量相关费用的 tolling 安排。部分政府表述曾使用约 970 兆瓦口径,与 Pembina 披露的 932 兆瓦存在差异,应以电厂方正式数字为准。
时间线上存在错位。《环球邮报》等报道称,Meta 希望数据中心早于 Greenlight 投产上线;过渡期依赖 AESO 此前向 Greenlight 相关方分配的逾 900 兆瓦电网额度,使机房可先接入再等待专用气电投运。媒体与省政府亦提到,按 Greenlight 可扩容规模,数据中心远期或可向约 1.8 吉瓦延伸,但 Meta 未给出扩容时间表。用户材料中「建设周期 2 至 3 年」未见 Meta 官方同等表述,本文不采信为已确认工期。
用水承诺清晰,排放争议落在气电与「可再生匹配」
冷却侧,Meta 称 Sturgeon 项目计划采用闭环液冷加干式冷却,冷却系统在运营阶段不消耗工艺用水,现场用水限于生活、消防与设备维护。公司重申到 2030 年在自有运营范围内实现水资源正效益,即恢复量大于消耗量;用电则沿用其全球数据中心口径,称将以 100% 清洁与可再生能源匹配用电量。
争议集中在发电燃料。Greenpeace Canada 高级能源策略师 Keith Stewart 批评大型数据中心依赖天然气,并对「在别处用绿电抵消」的做法表示怀疑,称其往往更像会计处理;该组织呼吁在出台具有法律约束力的环境与人权保护之前,对巨型数据中心实施暂停。智库 Pembina Institute 则认为,阿尔伯塔路径等于先锁定气电、再谈可再生,错失以可再生为主的供电组合。省政府与项目方强调选址在既有重工业区、符合用水与环保法规,并称配套发电与电网投资有助于提升全省可靠性;省长一侧还提到,Greenlight 相关安排或可降低居民电费中输电部分约 6%,该数字来自政府表述,需与后续电价监管结果对照。
真正的变量是电力交付,不是破土仪式本身
把这条新闻只读成「又一座 AI 数据中心落地」会偏浅。Meta 2026 年资本开支指引已上调至约 1250 亿至 1450 亿美元区间,加拿大项目是其全球 AI 基建扩张中的一环,但阿尔伯塔案例的特殊之处在于:算力扩张被明确绑到本地化石燃料发电投资上,且电厂与机房分属不同资本主体——130 亿加元是数据中心侧投资口径,46 亿加元是 Greenlight 电厂投资,不宜混成同一笔「Meta 掏腰包建电厂」。
市场容易误读的两点需要分开。一是「100% 清洁可再生匹配」描述的是用电量匹配与采购口径,并不等于现场实时电力全部来自本地风电或光伏;在气电专供叙事下,两者可以同时出现在官方文本里。二是「可扩至 1.8 吉瓦」目前更多是许可与配套发电潜力的外推,不是已承诺的建设里程碑。对 AI 产业链读者而言,信号在于北美超大规模运营商正把选址逻辑从「哪里有便宜电」推进到「哪里允许并愿意配套新建电源」,阿尔伯塔用天然气与工业用地换取落地速度,这条路径会被其他超大规模运营商密切观察,但不等于加拿大其他省份会复制同一燃料结构。
接下来要看机房上线时点与气电是否按期并网
项目仍处破土与早期建设阶段。后续最值得跟踪的节点有三:数据中心首批机柜何时真正接电并投入 AI 训练或推理负载;Greenlight 能否在 2030 年下半年按期投产,以及过渡期电网额度是否足以支撑宣布的 1 吉瓦节奏;扩容是否启动、是否与电厂二期许可容量同步。环保与监管侧,则要看联邦与省级规则是否收紧对数据中心排放、用水与社区披露的要求,以及「可再生匹配」在披露层面能否经得起独立核查。在这些节点落地前,130 亿加元与 1 吉瓦仍是规划与投资承诺,不是已交付的算力产能。
 AI 速览