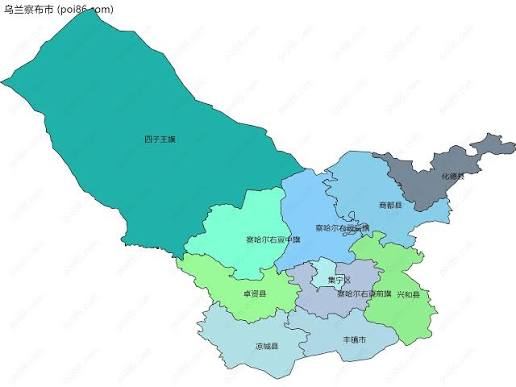
8月23日消息,高盛近期发布的中国数据中心行业研报与《Wired》8月21日的报道共同指向同一个事实:内蒙古乌兰察布——一座人口约 150 万、距北京乘火车约两小时的城市——已成为中国 AI 算力建设最密集的地方。截至2026年6月,当地已投运及规划的数据中心容量承诺合计约 12.5GW,而2025年的已投运规模只有约 1.2GW,超过七成承诺是在最近一年内宣布的。作为对照,OpenAI 投资 5000 亿美元的 Stargate 项目,建成后的目标总容量是 10GW。需要注意,12.5GW 是承诺口径,包含在建和规划项目,不等于已投运。
为什么偏偏是乌兰察布
乌兰察布的比较优势几乎全部来自自然条件。城市地处内蒙古高原,冬季漫长寒冷,数据中心可以大幅减少制冷能耗;电价几乎是中国最低的一档,背后是风电光伏的快速增长和充足的煤炭供应。它距北京足够近,两条分别建于2017年和2019年的专线光纤把平均时延压到 5 毫秒以内,高盛研报给出的口径是 4.2 毫秒直达北京,足以支撑 AI 推理这类实时数据交换。
乌兰察布做数据中心不是新鲜事。华为2016年就在这里建了第一个数据中心,苹果2019年跟进,2021年当地入选“东数西算”国家工程枢纽。但早期的西部数据中心因时延问题主要用于备份存储,转机出现在 AI 兴起之后。新加坡管理大学研究中国算力基础设施的学者 Andrew Stokols 指出,2022年起业界意识到,训练一次大模型要跑几个月、不需要实时交互,偏远数据中心恰好适合这类负载;而乌兰察布又比其他西部枢纽离人口稠密区近得多。他还认为,与其他枢纽相比,乌兰察布的增长更多由商业需求而非政府投资驱动。
谁在投:从租算力转向自建
这一轮投资的构成值得注意。据《Wired》报道,DeepSeek 正在乌兰察布建设一座大型 AI 数据中心,字节跳动、阿里巴巴、小红书也在当地建设数据中心。高盛研报名单中出现的 GW 级投资方还包括万国数据、世纪互联和智谱(Z.AI)。这是中国 AI 公司第一次大规模投资自有基础设施,而不是向云厂商租用算力——此前多年,中国 AI 公司在物理基础设施上的投入远少于美国同行。 最新的一个项目来自新能源行业。远景科技8月6日宣布其乌兰察布星河基地投产,园区总规划容量 2GW,通过自建风场加专线直供的方式供电。一家风机制造商直接下场建 AI 数据中心,电力来自公司自己的清洁电源。
约束在水和电,不在芯片
扩张的瓶颈正在以非技术的方式出现。据《Wired》报道,乌兰察布年降水量只有约 360 毫米,当地政府在满足居民用水上已经吃紧,上个月当地水务公司被迫每晚关停部分水厂 7 小时以缓解高峰需求。乌兰察布官方气象数据显示,数据中心每年只有两个月需要额外冷却用水,但已规划项目的体量仍可能对当地水资源构成显著压力。这一细节目前只有《Wired》一家报道。
电力结构则是另一个现实的约束。Stokols 的研究显示,乌兰察布约 37% 的电力仍来自煤电。数据中心需要全天候运行,运营商传统上依赖化石能源的稳定性,地方政府把数据中心视为消纳过剩绿电的出路,但煤电退出的速度并不确定。
把这些事实放在一起看,乌兰察布的故事有两个层面。纸面上,12.5GW 的承诺容量让它在规模上站到了 Stargate 目标之上,中国 AI 公司补基础设施课的动作是真实的。物理上,承诺容量最终能落地多少,不取决于芯片或资金,而取决于一座干旱城市的水和仍然依赖煤的电——这两样东西的供给节奏,才是这轮扩张真正的上限。
 AI 速览