2026年上半年,中国AI应用市场迎来结构性拐点。AI原生App以4.99亿月活、92.7次月人均使用频次和183分钟月人均使用时长,彻底确立了在五类AI应用形态中的绝对领先地位。与此同时,Agent生态四路并进,大厂纷纷将自身App能力拆解为可调用的Skill,传统移动互联网的流量逻辑正在被系统性重构。
一、市场全景:AI原生App确立绝对领先
1.1 五类AI应用规模与增长对比
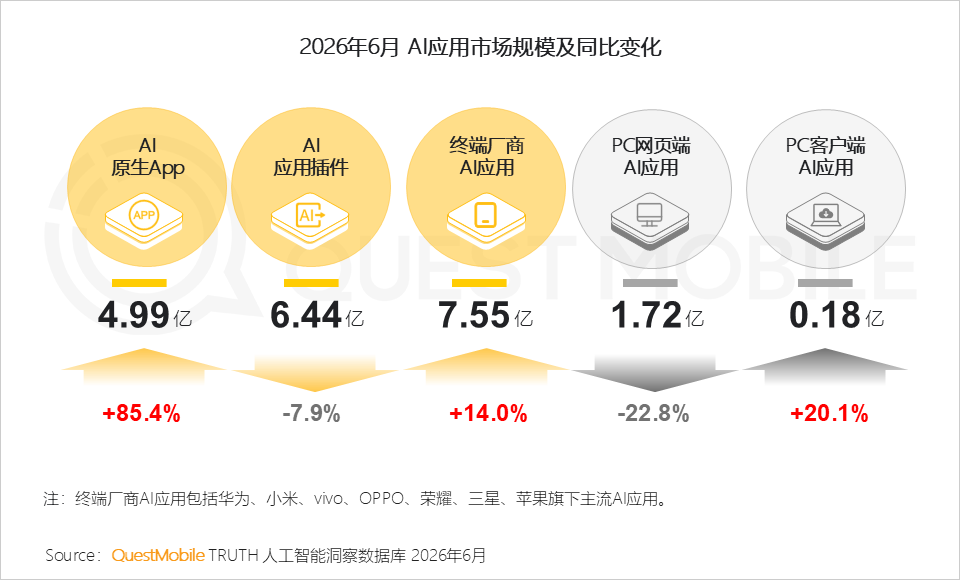
截至2026年6月,中国AI应用市场呈现出清晰的"一超多强"格局:
关键洞察:
- AI原生App虽在绝对规模上尚未超越AI应用插件和终端厂商AI应用,但其用户黏性已形成断层式领先——人均使用时长是AI应用插件的6倍、终端厂商AI应用的18.7倍。
- AI应用插件和PC网页端出现负增长,表明用户正从"嵌入式AI"和"网页端AI"向独立原生App迁移。
- 上半年发展呈"深度拓展"与"入口扩容"并行特征:AI原生App深化复杂场景,手机AI做宽互联边界,PC端夯实生产底座。
1.2 月活跃用户规模变化趋势(2025年6月至2026年6月)
从一年期趋势来看,五类应用的分化态势加剧:
AI原生App一年净增近2.3亿用户,是所有形态中增长绝对值最大的品类。
二、头部格局:马太效应持续放大
2.1 TOP10 AI原生App用户规模(2026年6月)
关键洞察:
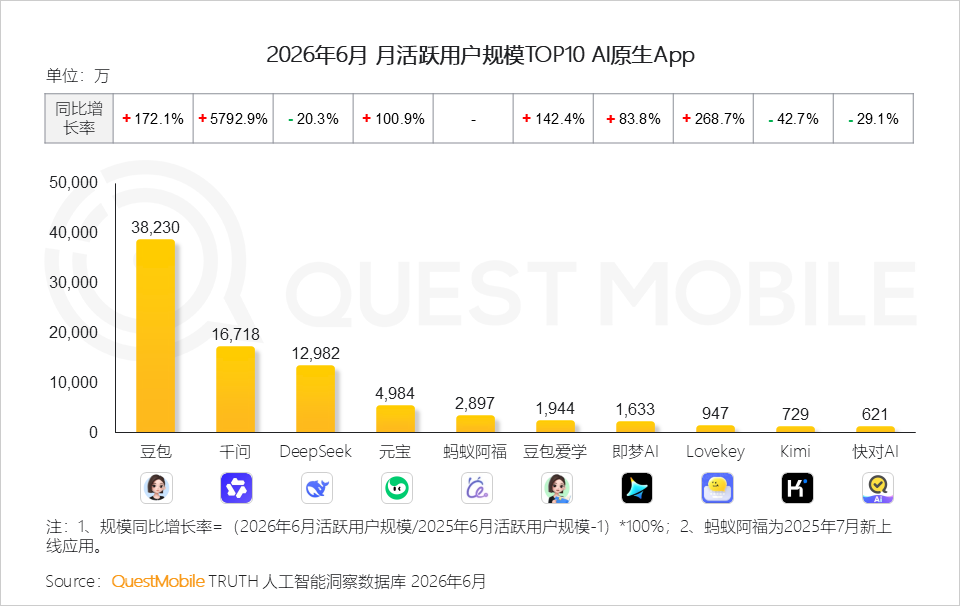
- 第一梯队(豆包/千问/DeepSeek) 合计月活5.79亿,占TOP10总量的87.3%,马太效应极为显著。
- 千问同比增长5792.9%,从2025年的小众应用跃升为第二大AI原生App,是上半年最大的黑马。
- DeepSeek和Kimi出现负增长,说明在头部挤压下,"技术驱动型"产品若无生态支撑,用户留存面临挑战。
2.2 用户行为深度分析
用户心智分化已经形成:
- 豆包 = 碎片化高频工具:3分钟以内使用占比40.6%,适合快速问答和日常辅助
- DeepSeek = 深度思考引擎:10分钟以上使用占比30.0%(同比+7.8%),适合复杂推理和长文本
- Kimi = 专业知识助手:10分钟以上使用占比26.1%(同比+8.4%),长文本理解优势突出
三、商业化突破:豆包专业版验证付费可行性
3.1 豆包付费模式设计
豆包于2026年6月24日正式推出专业版,采用分层订阅模式:
覆盖六类办公场景:内容生成与处理、深度思考与研究、沟通协作与记录。
3.2 市场验证数据
- 专业版上线次日(6月25日),豆包DAU达历史峰值 1.78亿
- App端较5月新增1378万用户,付费压力下用户基本盘韧性凸显
- 商务办公群体中豆包渗透率从19.2%飙升至 49.0%
- 豆包&商务办公群体月人均使用次数84.2次,月人均使用时长155分钟
3.3 四大AI原生App C端商业化路径对比
| | |
|---|
| | 分层订阅制,将Agent复杂任务商品化覆盖算力成本;依托短视频流量售卖抖音供应链 |
| | C端免费,重度需求引导至阿里云百炼API按量计费;全面接入淘宝/支付宝/飞猪/高德 |
| | C端免费,主打微信/QQ/腾讯文档生态;与美团深度合作,提供本地生活及实物电商履约 |
| | |
四、传统App承压:系统性重构已经启动
4.1 行业冲击面
QuestMobile数据显示,在25个主要行业App中:
- 仅少数行业(移动视频、手机游戏、金融理财)在AI赋能下实现双增长
4.2 受冲击最严重的行业
4.3 AI原生App对各行业人群的渗透率(2026年5月)
渗透率TOP10行业:
结论:AI原生App已深度渗透至几乎所有行业人群,传统App面临的不是"会不会被替代"的问题,而是"何时被替代"的问题。
五、Agent生态:四路并进,格局初定
5.1 四大Agent类型全景
| | | |
|---|
| | | |
| | | |
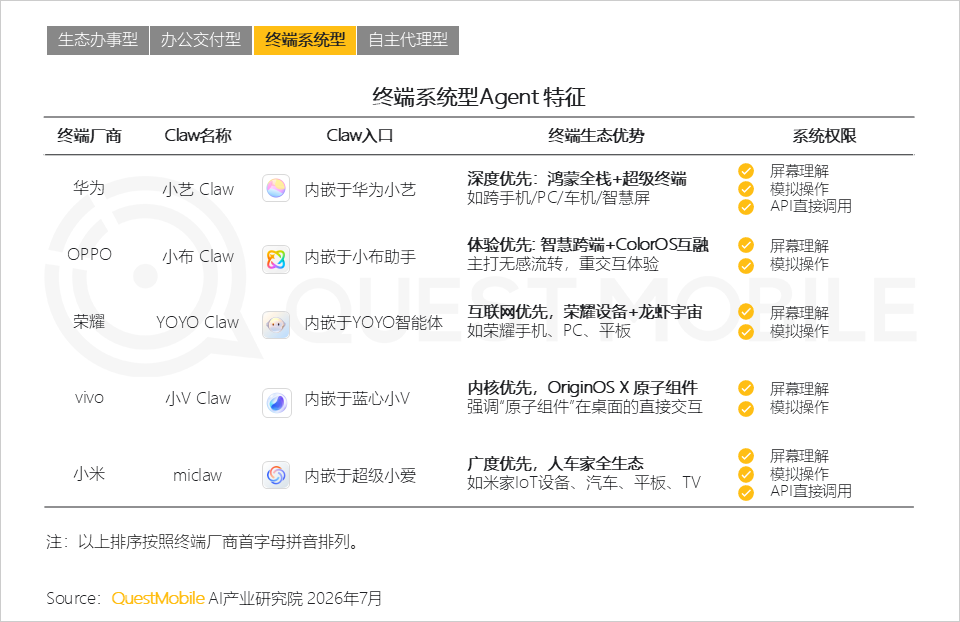
| | 华为小艺Claw、小米miclaw、荣耀YOYOClaw、OPPO小布Claw、vivo小V Claw | |
| | 网易有道Lobster AI、字节TRAE Work | |
5.2 生态办事型Agent:三大巨头差异化定位
| | | |
|---|
| | 阿里系(淘宝、高德、飞猪、支付宝)及外部网页与文件 | |
| | 微信原生功能(发消息、设提醒、朋友圈)及数百万个小程序 | 一句话完成社交沟通、点外卖、挂号等;自带阅后即焚隐私保护 |
| | | 极简交互:一句话调用上万种生活服务;AI专属安全机制 |
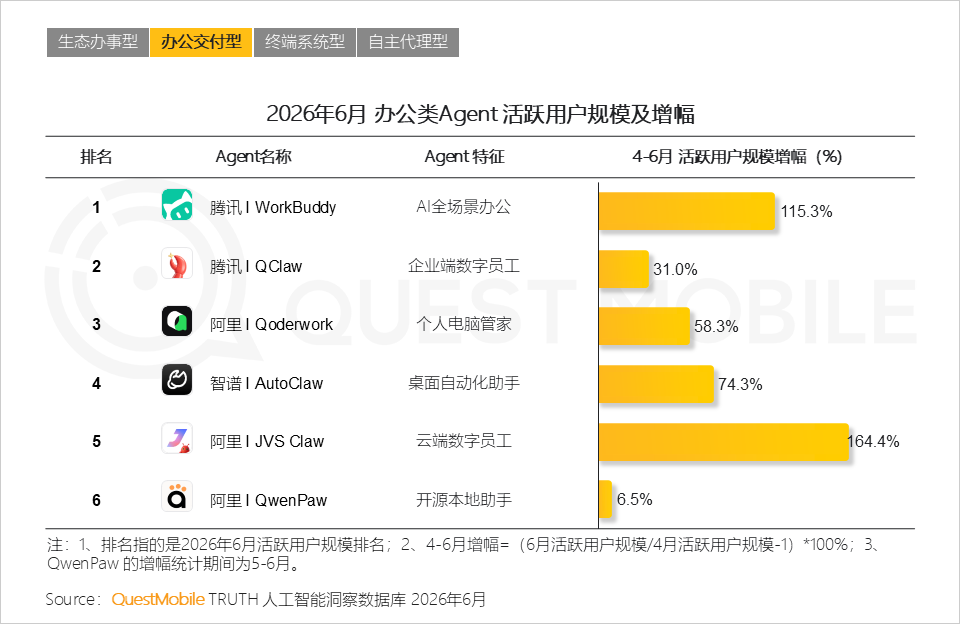
5.3 办公交付型Agent:三派竞争
| | |
|---|
| | 腾讯WorkBuddy、阿里JVS Claw、字节Ark Claw |
| | |
| | |
增长数据:
5.4 终端系统型Agent
终端AI助手规模与渗透率(2026年6月):
痛点:AI助手整体使用频次偏低且多数同比下降(华为-10.5%、苹果-15.5%、vivo-18.3%),Agent难以穿透"低频唤醒"的用户惯性。
5.5 自主代理型Agent对比:Lobster AI vs TRAE Work
| | |
|---|
| | |
| | |
| | |
| | |
| | 封闭生态+标准化,通过Skill系统和MCP协议扩展 |
六、流量重构:从"人找服务"到"AI找内容"
6.1 移动互联网时代App的双轨裂变
传统App作为"功能+内容+服务一体化容器"正发生结构性分化:
| | |
|---|
| | 被拆解为可调用的Skill(工具/服务接口、编排的任务能力、Agent主动调用) |
| | 转化为AI问答的素材来源(知识内容/商品信息、评价/攻略/测评、品牌/机构/企业信息) |
| | |
6.2 AI时代App的三种流量获取路径
6.3 MCP与Skill的差异化定位
| | |
|---|
| | |
| | |
| | |
| 复杂企业级集成,需对接多源异构系统并追求跨平台复用 | 处理具体业务逻辑,如Excel处理、天气查询、邮件发送 |
| 赋予Agent访问外部世界(数据库、地图、订单、支付等)的能力 | 赋予Agent特定领域的专业知识、操作流程与决策逻辑 |
七、大厂Skill化布局:重构服务边界
7.1 阿里巴巴集团
以亿级用户为底座、强交易闭环为内核、全域场景为版图的执行矩阵:
7.2 抖音集团
围绕"内容流动"的动态能力网络,从灵感激发到交易转化全链可调用:
7.3 腾讯集团
"显性产品+隐性生态",依托微信超级入口+小程序底层吸附全网服务:
7.4 典型互联网企业Skill布局特征总结
| | |
|---|
| | 打造从个人到企业的全栈闭环,Skill是串联各端业务的纽带 |
| | 扣子降门槛沉淀优质Skill,火山引擎做封装卖服务,实现B端Skill商业化变现 |
| | 依托微信与云基建,筑牢底层能力,驱动生态伙伴共创Skill生态 |
| | 美团场景驱动,核心业务API包装成Skill供外部Agent调用;小红书将Skill作为创作效率工具 |
八、AI搜索信源价值:内容主权回归
8.1 信源矩阵与新分发逻辑
AI搜索链路为:用户意图 → 信源检索 → 内容召回 → 答案生成
在此链路中,行业垂直网站、内容平台、门户网站构成大模型典型信源矩阵。App的内容资产被AI结构化调用,为企业打开了"再次触达用户"的全新窗口。
8.2 汽车行业:AI触达规模惊人
部分长尾平台的AI触达规模已远超自有App流量,验证了"内容主权"在AI时代的巨大价值。
8.3 旅游行业
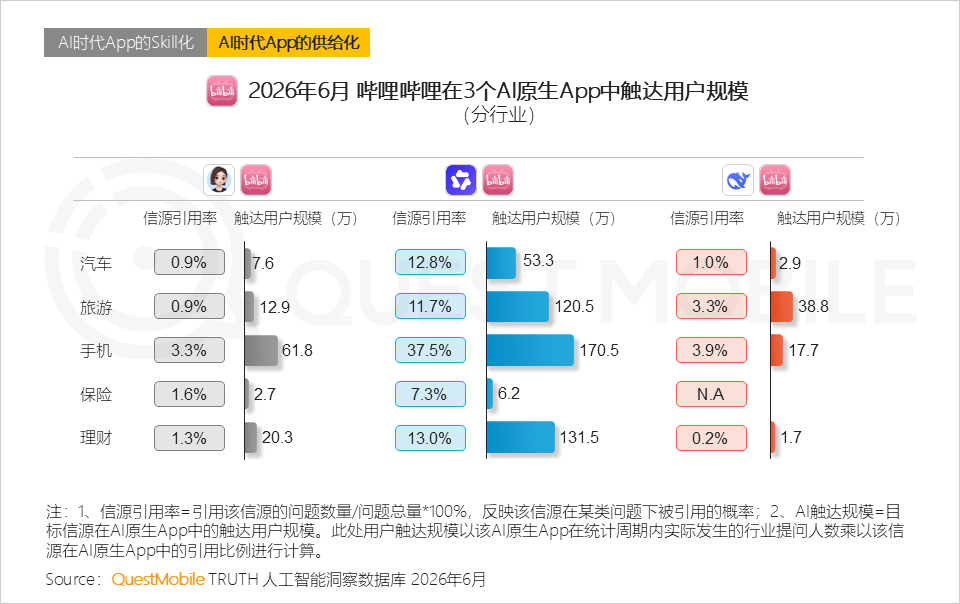
8.4 哔哩哔哩在AI原生App中的信源价值
千问App对哔哩哔哩的引用率在多个行业表现突出:
千问在手机领域对哔哩哔哩的引用率高达37.5%,触达用户170.5万,充分释放了B站站内存量内容的复利价值。
九、核心结论与趋势展望
9.1 三大核心结论
- AI原生App称王:月活近5亿、人均使用183分钟,已跨越日常刚需门槛。传统App面临系统性重构,28%行业双降、40%行业单降。
- Agent四路并进:生态办事型最成熟(交易闭环已跑通),办公交付型商业化提速(WorkBuddy增长167%),终端系统型需突破低频瓶颈,自主代理型尚在概念验证。
- 流量逻辑裂变:移动互联网时代App正从"一体化容器"分化为"Skill化能力"+"供给化内容",流量获取从单一的"用户主动访问"走向三路并行。
9.2 对行业的启示
9.3 下半年关注点
- 商业化竞赛加速:豆包付费验证成功后,千问、DeepSeek等是否跟进?
- Agent生态谁先闭环:生态办事型的交易规模能否规模化放大?
- Skill标准之争:MCP协议能否成为事实标准,还是各家封闭生态各自为政?
- 内容主权博弈:当AI触达超过自有流量,内容方如何与AI平台谈判分成?
- 终端Agent觉醒:荣耀YOYO渗透率同比+19.2%的势头能否持续?
附录:数据说明
- 数据来源:QuestMobile TRUTH 人工智能洞察数据库、中国移动互联网数据库、全景生态流量数据库
- 统计周期:2026年5月/6月(部分数据为同比2025年5月/6月)
- 终端厂商AI应用包括:华为、小米、vivo、OPPO、荣耀、三星、苹果旗下主流AI应用
- AI触达规模 = 目标信源在AI原生App中的触达用户规模(以该AI原生App在统计周期内实际发生的行业提问人数乘以该信源在AI原生App中的引用比例进行计算)
- 信源引用率 = 引用该信源的问题数量/问题总量×100%
本报告基于QuestMobile公开发布的研究数据整理,仅供参考研究使用。
 AI 速览