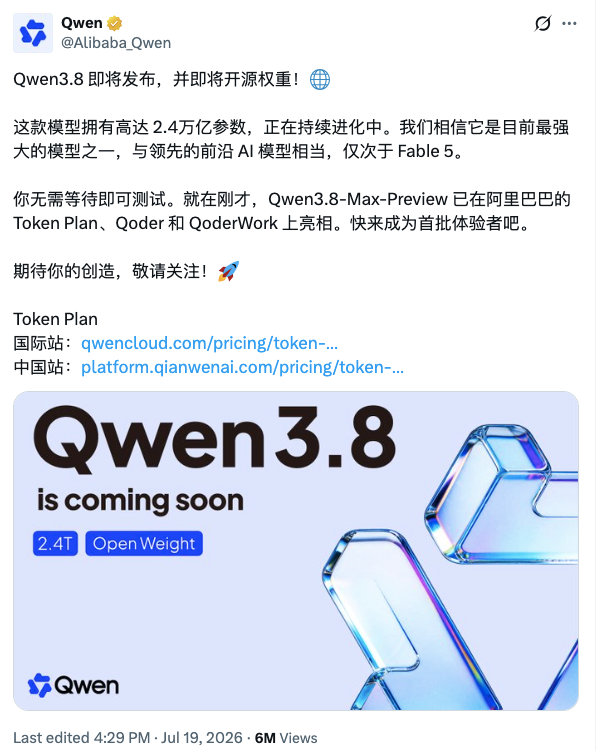
7月20日消息,阿里在 7 月 19 日同时落下两子。千问官方宣布 Qwen3.8 大模型即将正式发布并开源权重,新模型参数规模 2.4 万亿,官方称其为"可能是除 Fable 5 外最强大的模型"。同日,预览版 Qwen3.8-Max-Preview 上线阿里 Token Plan、Qoder 及 QoderWork,阿里云百炼 Token Plan 个人版同步上线,团队版降价。值得关注的原因在于,阿里把尚未正式发布的旗舰模型、低价订阅和第三方工具入口捆绑在同一个时间窗口推出,编程助手市场的竞争重心正在从模型能力转向价格与分发入口。尚不能下定论的部分包括:Qwen3.8 正式版与开源权重的落地时间未定,"仅次于 Fable 5"是官方自述且无第三方评测佐证,限时定价的截止期限也未公布。 Qwen3.8:2.4 万亿参数,开源权重是承诺而非现货
据财联社、智东西等多家媒体 7 月 19 日报道,千问官方宣布 Qwen3.8 即将正式发布并开源,参数规模 2.4 万亿,正在以"天"为单位持续进化。官方对性能的定位是"可能是除 Fable 5 外最强大的模型"。这一表述出自厂商自身,目前没有第三方评测数据支撑。
需要注意一个表述边界:开源权重目前尚未提供下载。官方信息的准确含义是"承诺即将开源",部分报道标题中"开源 2.4T 大模型"的写法容易让读者误以为权重已可获取。当前真正可用的是预览版 Qwen3.8-Max-Preview,已上线 Token Plan、Qoder、QoderWork 及千问 PC 客户端,其中 PC 客户端提供免费试用。
Qwen3.8 出现的时机使竞争语境格外密集。同一周内,月之暗面的 Kimi K3(2.8 万亿参数)因需求激增暂停新订阅,xAI 宣布下一代 2 万亿参数 Grok 预计下周完成训练,DeepSeek V4 正式版进入灰度测试。2 万亿参数级模型在同一个窗口期密集出现,而阿里是其中唯一同步打出价格牌的一家。 Token Plan 个人版:39 元起步,夜间额度消耗相当于 2%
与模型官宣同步,阿里云百炼上线 Token Plan 个人版。Lite、Standard、Pro 三档限时定价分别为每月 39 元、139 元和 499 元,团队版同步降价,标准席位、高级席位和尊享席位分别为每席位每月 150 元、550 元和 1398 元。需要说明的是,部分媒体报道的价格口径为"低至每月 35 元起",与 39 元存在差异,官方未说明差异原因,本文以用户提供的官方定价材料为准。
据 Token Plan 官方页面,三档套餐的差异主要体现在用量与并发能力上:Standard 用量为 Lite 的 4 倍,Pro 为 16 倍;Agent 并发运行数方面,Lite 支持 1 至 2 个,Standard 支持 3 至 4 个,Pro 支持 6 至 8 个。
折扣机制是这次定价的核心武器。Qwen3.8-Max-Preview 的额度消耗享受折扣:白天时段仅按正常使用量的 10% 扣除,个人版夜间再享额外折扣,相当于仅扣除正常使用量的 2%。以一个正常消耗 100 额度的任务为例,白天约扣除 10 额度,夜间约扣除 2 额度,相同套餐配额下夜间使用时长理论上可延长至 50 倍。需要注意"50 倍"是按折扣比例推算的理论值,实际可用时长仍受套餐配额约束。
真正的入口动作:Qwen 进入 Claude Code 和 Cursor
比价格更值得拆解的是分发路径。Token Plan 官方页面显示其兼容 OpenAI 与 Anthropic 协议的主流工具,用户可在 Claude Code、Cursor、Qwen Code 等工具中调用 Qwen3.8-Max-Preview。此外,Qoder 和 QoderWork 已集成该预览版。 这意味着阿里的分发策略不局限于自家入口。兼容 Anthropic 协议等于把 Qwen 直接送进了竞对工具的内部:开发者可以一边使用 Claude Code 的工作流,一边把底层模型切换成 Qwen,按阿里 2% 的夜间折扣计费。Anthropic 的客户端在客观上变成了阿里模型的分发渠道。
对照 Anthropic 同一时间的动作,攻守关系更加清晰。Anthropic 从 7 月 20 日起将 Claude Code 每周限额临时提高 50%,持续至 8 月 19 日,覆盖全部付费层级。一边是防守性的额度扩容,稳住现有订阅用户;一边是进攻性的价格渗透,直接从对方工具入口争取开发者。同一周内,两种方向相反的策略出现在同一个产品入口上。
阿里在用算力余量打一场份额战
把 Qwen3.8 和 Token Plan 放在一起看,这不是一次常规的"模型发布加促销"。模型官宣解决的是注意力问题,告诉市场阿里有一个仅次于 Fable 5 的模型即将到来;Token Plan 解决的是转化问题,用 2% 的夜间消耗和 39 元的入门价把观望中的开发者先圈进自己的计费体系。两者是同一个商业化决策的两半。
与 Kimi 的同周对照最能说明问题。月之暗面因算力不足暂停新订阅、新会员方案暂缓开放,阿里却能给出夜间 2% 的额度消耗。策略方向的差异不在定价技巧,而在算力余量:有余量的一方把余量直接变现为市场份额攻势,没有余量的一方只能收缩入口、重排价格。算力状况正在直接决定各家的市场姿态。 需要克制的是对两处宣传口径的照单全收。"仅次于 Fable 5"目前只有官方一个来源,预览版的实际表现不等于正式版,更不等于第三方评测结论。"夜间 50 倍使用时长"是折扣比例的数学换算,不是对实际可用量的承诺。把这两条直接写成结论,都会放大厂商自述的边界。
验证点在正式发布、价格期限和竞对反应
接下来的第一个观察点是 Qwen3.8 正式版与开源权重的落地时间,以及独立评测对"仅次于 Fable 5"这一定位的检验。官方称模型以"天"为单位迭代,这意味着预览版与正式版之间可能存在可感知的能力差。第二个观察点是限时定价的截止时间与转正价格,39 元与 35 元两种口径的差异也有待官方澄清。第三个观察点是 Anthropic 的反应:当 Claude Code 用户可以低成本切换到底层 Qwen 模型时,Anthropic 是否会调整协议条款或第三方模型接入政策,将直接决定这条分发路径能走多远。在此之前,Token Plan 的实际额度消耗体验,尤其是白天 10% 与夜间 2% 在高负载下的稳定性,是判断这场价格战成色的第一手证据。
 AI 速览