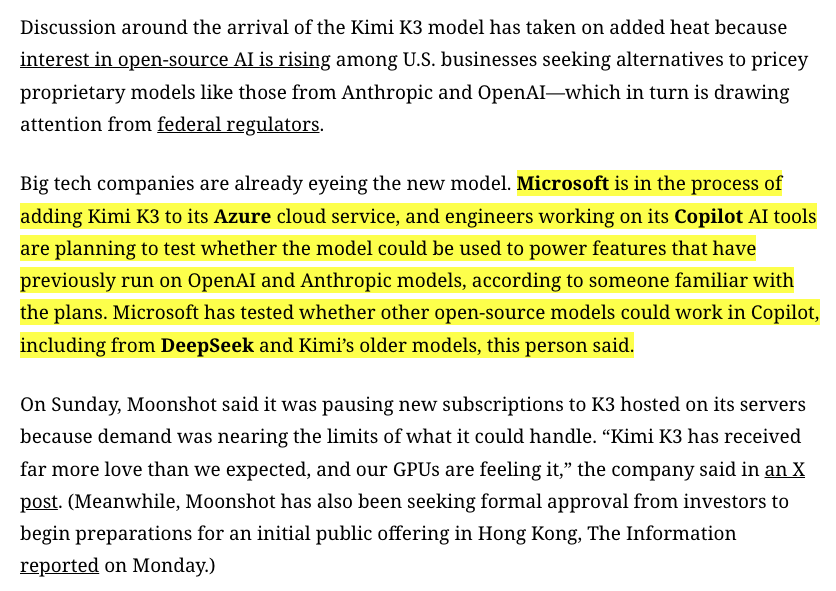
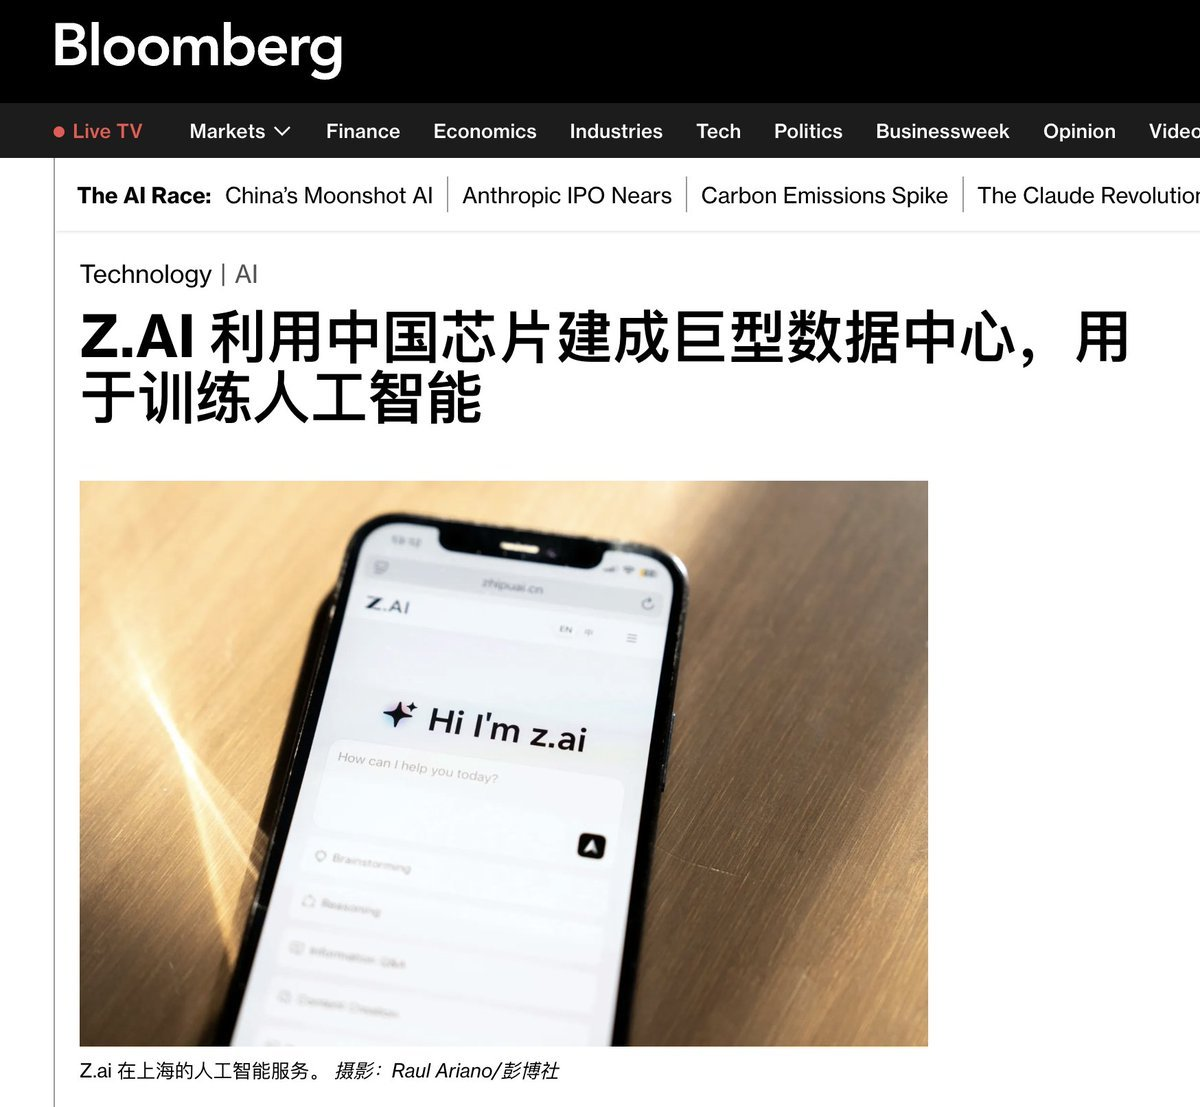
7月21日消息,多家媒体报道微软正在测试将其用于 Copilot 和 Azure。而后,Axios 报道特朗普政府重新讨论限制中国 AI 模型的措施。7月21日,彭博社报道,智谱(Z.ai)建成一座全部采用国产芯片的 1 吉瓦数据中心,并已部分投入运营。 三件事各自独立成立,放在同一周看,则勾勒出中国大模型与美国技术体系之间一种前所未有的关系:中国模型一边被美国企业级平台采用,一边被美国政府当作需要防范的对象,其背后的算力基础同时在与美国芯片脱钩。
Kimi K3:开源权重第一次进入美国企业级入口
Kimi K3 是目前参数规模最大的开放权重模型,总参数 2.8 万亿,采用 MoE 架构,每个 Token 只激活 896 个专家中的 16 个,上下文窗口 100 万 Token,原生支持视觉输入。发布后的需求超出了公司自己的准备。月之暗面宣布,K3 上线 48 小时内需求逼近现有算力容量上限,公司暂停了新订阅销售,现有订阅用户不受影响。
K3 并不是月之暗面进入美国企业生态的第一步。7月1日,Kimi K2.7 Code 成为 GitHub Copilot 模型选择器中的第一个开放权重模型,由 GitHub 在 Azure 上托管运行,权重以 MIT 许可公开。GitHub 官方文档同时提示,该模型的对齐程度可能低于 Copilot 中的其他选项。7月20日,据 Tech Startups 等媒体报道,微软正在测试将 K3 用于 Copilot 和 Azure,微软官方尚未确认这一消息。 华盛顿的选项清单里没有一刀切禁令
据 Axios 7 月 20 日援引知情人士报道,K3 的发布让特朗普政府内部支持限制中国模型的一方重新得势。讨论中的选项包括把中国 AI 实验室列入商务部实体清单、出台联邦采购限制、发布网络安全建议,以及通过行政命令让托管中国模型的美国公司承担安全责任。报道同时指出,类似的尝试在去年至少推进过四次,都在生效前被否决,本轮讨论也没有形成最终政策。
知情人士向 Axios 描述的路径不是全面封禁,而是"更慢但更持久"的组合:采购规则、制裁威胁和针对使用中国模型的美国公司的公开施压。一刀切的禁令被认为难以执行,原因恰恰在于这些模型是开放权重的。权重文件一旦公开下载,政府无法像关停一项云服务那样关停一个已经存在于无数本地服务器上的模型。
出口管制的方向并不只指向中国模型。据路透社此前报道,今年 6 月美国商务部的一项出口指令迫使 Anthropic 停止向海外用户提供 Mythos 和 Fable 模型。华盛顿对模型跨国流动的干预是双向的,这决定了本轮讨论不会停留在口头层面,但距离成文政策同样还有距离。
智谱的 1GW 数据中心:国产算力从"能训练"走向"能规模化"
据彭博社 7 月 21 日援引知情人士报道,智谱已完成一座 1 吉瓦数据中心的建设,内部全部采用中国国产芯片,已部分投入运营,用于开发 GLM 系列模型。同日,智谱还在当天完成了对国产 AI 异构算力软件公司中科加禾的收购。截至发稿,智谱官方未对这两则消息公开回应。
这座数据中心是一条两年验证链条的终点。2026 年 2 月,智谱发布 7440 亿参数的 GLM-5,完全在 10 万张华为昇腾 910B 上训练,以 MIT 许可开源。6 月发布的 GLM-5.2 同样全程使用昇腾芯片,在长时程软件工程榜单 FrontierSWE 上得分 74.4,逼近 Claude Opus 4.8 的 75.1。Stability AI 创始人 Emad Mostaque 估算其训练成本约 2500 万美元,这一数字未经官方确认。从单模型验证到吉瓦级基础设施,国产算力的角色从备用方案变成了主供方案。 政策和资本在同一方向上加码。据彭博社报道,中国计划未来五年投入约 2 万亿元人民币建设数据中心。2025 年 11 月,监管部门已要求国家资助的新建数据中心使用国产 AI 芯片。智谱自身则通过港股 IPO 及后续发行筹集了数十亿美元,据知情人士向彭博社透露,该公司 7 月已提前完成全年销售目标,年度经常性收入有望达到 10 亿美元。
三条线各自的逻辑:需求、政策和供给
三件事发生在同一个七月,驱动力并不相同。Kimi K3 进入微软生态是自下而上的企业选择,动力是成本和开放性,企业用真金白银投票,不等待任何政策许可。华盛顿的讨论是自上而下的政策反应,滞后于市场,且受制于开放权重难以封禁的现实,可动用的工具只剩采购和合规层面的软约束。智谱的数据中心是供给侧的长期资本开支,回应的是持续收紧的出口管制,建设周期以年计,一旦投运就不可逆。
三者所处的阶段也不同。K3 已上线但完整权重尚未放出,能力评价主要来自官方榜单和早期测试。限制措施停留在讨论层面,没有任何成文政策。数据中心虽已部分投运,但国产芯片的良率、高带宽内存供应和先进制程仍然受限,有分析估算中芯国际 7nm 良率在 30% 至 50% 之间,1 吉瓦的电力规模不等于等效的英伟达算力。
共同的底层条件:出口管制改变了博弈结构
三条线能在一个七月交汇,背后是同一个外部条件:美国对华芯片出口管制。这项政策原本的设计是单向施压,实际效果却同时催生了三个后果。中国模型公司在算力受限下走开放权重加低价的路线,反而凭性价比进入了美国企业的采购名单。国产算力从个别公司的应急方案升级为国家主导的基础设施投资。而开放权重的普及又让后续的封禁工具失去技术抓手。管制没有消失,但它制造的博弈结构已经和设计初衷不同。
放在一起看:真正的变量是脱钩的成本由谁承担
单独看 K3,这是一家中国公司的强势发布。单独看华盛顿的讨论,这是一轮尚未成型的政策试探。单独看智谱的数据中心,这是一次算力自主的里程碑。放在一起,才能看到一个单条新闻给不出的判断:中美 AI 脱钩的成本分布正在发生变化。过去的核心问题是中国能否获得先进算力,现在同样重要的问题是美国企业和开发者愿不愿意放弃便宜且够用的中国模型。微软的测试名单和 Axios 报道中"更慢但更持久"的措辞,说明两边都清楚这个问题的答案并不简单。
需要克制的解读有两处。微软测试 K3 不等于微软选边,企业级平台同时托管多家模型是常态,K2.7 Code 进入 Copilot 时 GitHub 也保留了对对齐程度的提示。智谱的 1 吉瓦也不等于算力问题已经解决,制程、良率和 HBM 的约束仍在,这座数据中心证明的是国产路线可以规模化,而不是已经追平。
各自的下一个节点,和同一个验证窗口
最近的节点在 7 月 27 日,Kimi K3 的完整权重按计划放出,第三方复测和自托管部署的真实表现将检验官方榜单的含金量,微软是否把 K3 正式上架 Copilot 和 Azure 是同一信号的另一半。华盛顿一侧要看讨论是否变成成文政策,采购规则是最可能的落点,任何正式文件都比官员表态更有分量。智谱一侧的关键是官方对数据中心的确认和国产芯片的实际供给能力,收购中科加禾后的异构算力整合进度会直接反映 GLM 系列的训练节奏。
三条线共享同一个验证窗口:未来两个季度,美国企业对中国开放权重模型的采用率,与限制政策的落地节奏,哪一个跑得更快。如果采用率先成规模,政策工具的有效性会被进一步压缩。如果政策先落地,中国模型的全球化路径将被迫绕开美国市场,转而在其他地区和自托管生态中寻找增量。无论哪种结果,这个七月发生的三件事都已经把问题摆上了台面。
 AI 速览