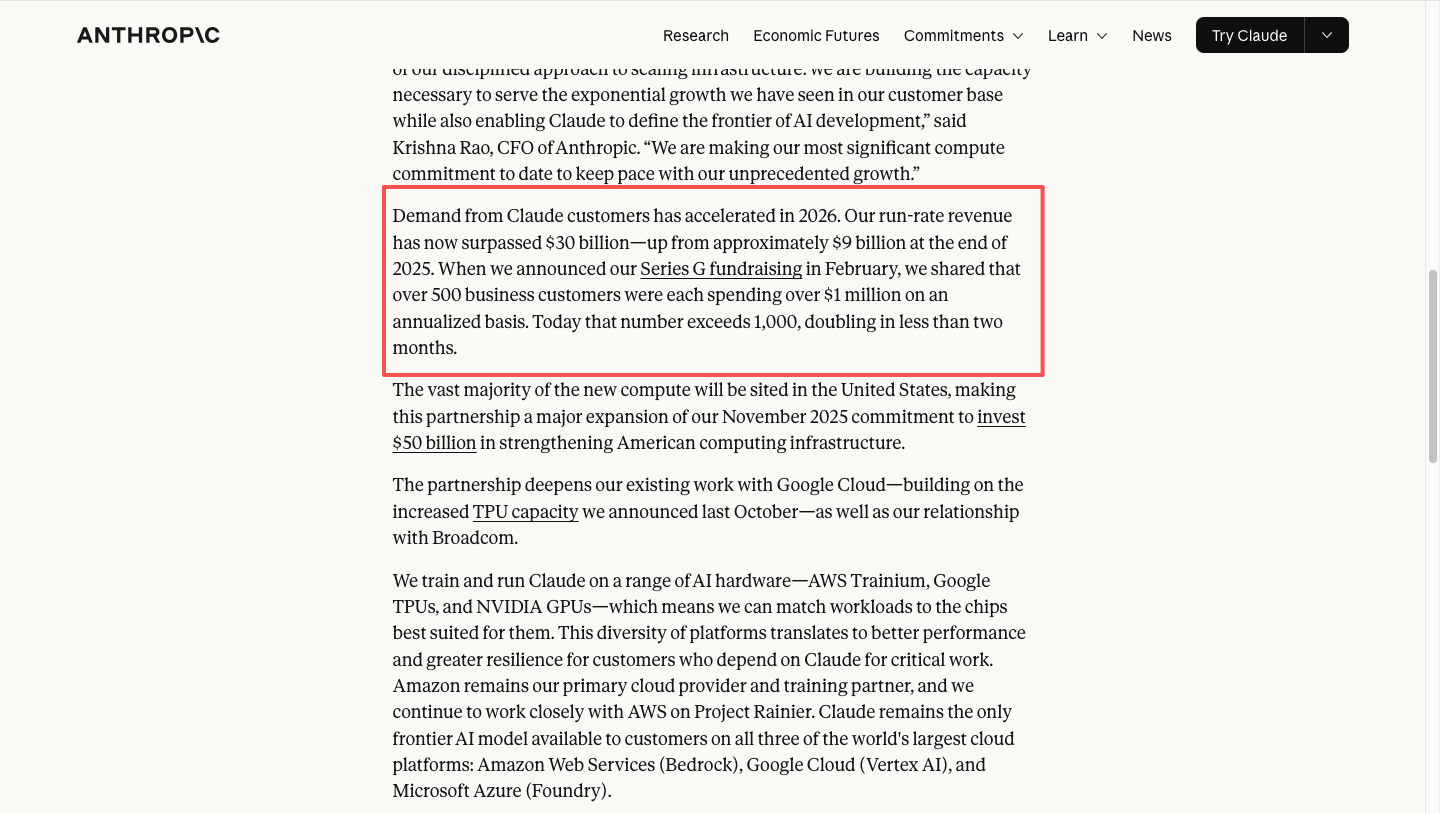
4月7日消息,Anthropic于4月6日宣布,公司年化营收(run-rate revenue)已突破300亿美元,较2025年底的90亿美元增长超过3倍,成为AI行业增速最快的营收纪录之一。
增长节奏远超投资方预期
Anthropic年化营收从2025年底的90亿美元攀升至目前的300亿美元以上。中间节点清晰可追踪:2026年2月Series G融资时官方披露为140亿美元,3月初Bloomberg报道已突破190亿美元,4月6日正式宣布突破300亿。值得注意的是,投资方Coatue在1月向潜在投资者展示的材料中,预计Anthropic到2026年底才能达到300亿美元年化跑率——这个目标在4月初就已提前实现。
往前追溯,Anthropic在2024年12月的年化营收仅约10亿美元,到2025年中达到40亿,年底90亿。从10亿到300亿,用时约16个月,B2B软件历史上没有先例。
年花费超100万美元的企业客户已超过1000家,较2月翻了一倍以上。Fortune 10中8家是Claude客户,年花费超10万美元的客户数量过去一年增长了7倍。企业收入占总营收约80%,这使Anthropic的收入结构明显区别于消费者订阅占比更高的OpenAI。 Claude Code是增长最猛的单一产品。2025年5月公开发布,到2026年2月年化营收已达25亿美元,企业用户贡献超过一半收入,业务订阅自年初以来翻了四倍。据估计GitHub上4%的公开代码提交已由Claude Code完成,预计年底将超过20%。
营收高增长背后的亏损现实
高营收并不意味着盈利。Coatue的材料估计Anthropic 2026年全年实际收入约180亿美元,EBITDA亏损约140亿美元。年化营收是当前月收入乘以12的推算值,不等于全年累计收入。模型训练支出约120亿美元,推理基础设施约70亿美元,合计接近190亿,远超当前实际收入。内部预计2027年停止现金消耗,2028年实现现金流转正。
与OpenAI的营收赛跑
Epoch AI的分析显示,Anthropic年化营收年增长率约10倍,OpenAI约3.4倍,按此趋势两者将在2026年中期交叉。但增速可能正在放缓——2025年7月以来Anthropic的增长率已降至约7倍/年,双方内部预测也比趋势线保守。OpenAI 2026年预计营收约290亿美元,Anthropic的190亿年化跑率(3月数据)已接近其40%以上,而Claude的消费端用户量仅约ChatGPT的5%。单用户变现效率的巨大差异是Anthropic企业优先策略的直接体现。
算力扩张:与Google和Broadcom的TPU协议
同日宣布的TPU协议为营收增长提供了硬件支撑。Anthropic将从2027年起获得数千兆瓦级下一代TPU容量,由Google和Broadcom联合供应。Anthropic目前是唯一一家在AWS、Google Cloud和Azure三大云平台同时提供前沿AI模型的公司,硬件多元化(AWS Trainium、Google TPU、NVIDIA GPU)是其基础设施策略的核心。
局限与风险
300亿年化营收是快照数据而非实收,若增长放缓实际全年收入可能大幅低于这个数字。五角大楼已将Anthropic列为供应链风险,要求国防承包商切断合作,禁令定于2026年6月30日生效,这可能影响政府及国防相关企业客户。此外,到2029年的云基础设施成本预估高达800亿美元,资本密集度持续攀升,对融资和现金流管理提出极高要求。IPO时间窗口(据报道最早2026年10月)能否打开,将直接影响后续资金链的可持续性。
 AI 速览