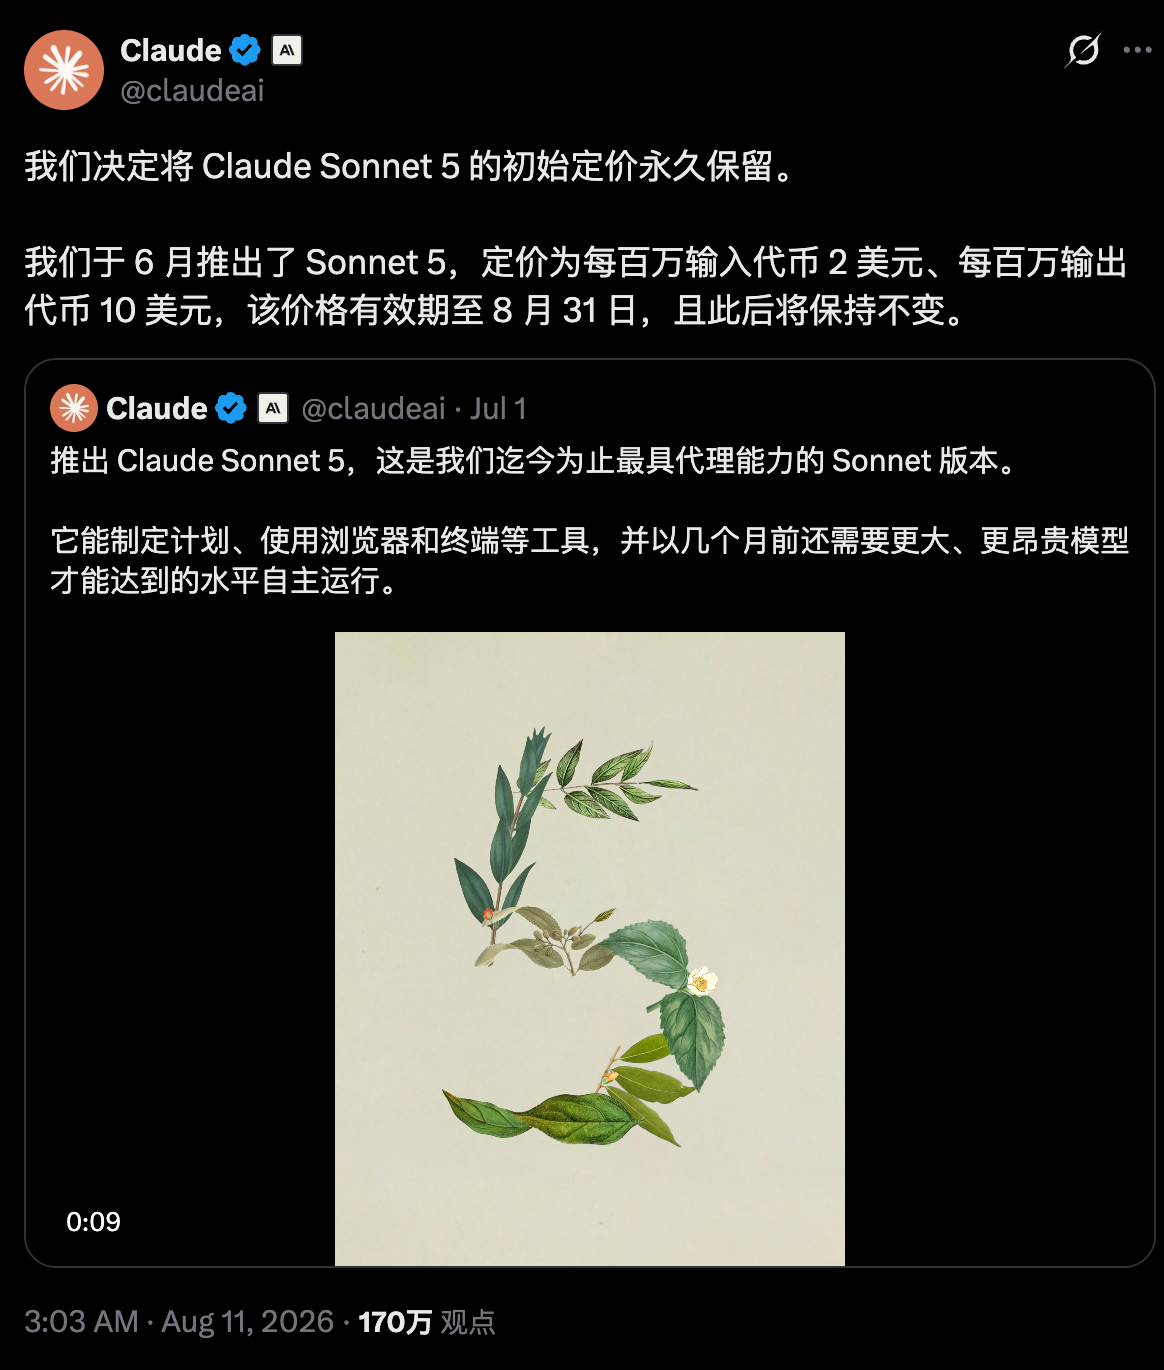
8月11日消息,Anthropic 宣布 Claude Sonnet 5 的 API 首发价永久保留:每百万输入 token 2 美元、输出 10 美元,原定 9月1日涨至 3 美元、15 美元的计划取消。把时间线拉宽到过去两周,这个决策处在两次竞品价格动作之间:7月30日 OpenAI 下调 GPT-5.6 系列中低端模型价格,最高降幅 80%;8月6日 DeepSeek 公告计划整体上调 API 定价。Xsignal 创始人兼 CEO 刘震近期接受国内媒体专访时对这类价格动作给出了另一套解读:这不是价格战,而是大模型行业从拼智能水平进入做经营阶段的标志,降价本质是产品线重新分层。 首发价永久化:一次 50% 涨价的取消
Claude Sonnet 5 于 6月30日发布,首发价为每百万输入 token 2 美元、输出 10 美元,低于 Sonnet 4.6 的 3 美元、15 美元标准价约三分之一,价格约为 Opus 4.8 的 40%。按原计划,这一价格在 8月31日后到期,9月1日将上调 50% 至 3 美元、15 美元。Anthropic 现在取消了这次涨价,并把首发价定为长期价格。 以每月 10 亿输入 token、2 亿输出 token 的工作负载计算,永久价下的成本约为 4000 美元,涨价后的成本约为 6000 美元。价格表之外还有一个变量:Sonnet 5 使用的新 tokenizer 会让同一段文本产生最多约 35% 的额外 token,代码与 JSON 内容受影响最明显。由于 API 按 token 计费,同样的提示词相比旧 tokenizer 可能产生最高 35% 的真实成本上升;Anthropic 的说法是,低价大致抵消了 tokenizer 升级带来的成本,永久化之后这一抵消长期存在。对从旧模型迁移的开发者,衡量指标应是完成同一任务的总成本。
同期对照:OpenAI 降中低端,DeepSeek 预告涨价
7月30日,OpenAI 下调 GPT-5.6 系列两款模型的 API 价格。轻量级 Luna 输入从每百万 token 1 美元降至 0.2 美元、输出从 6 美元降至 1.2 美元,降幅 80%;中端 Terra 输入从 2.5 美元降至 2 美元、输出从 15 美元降至 12 美元,降幅 20%;旗舰 Sol 价格不变。OpenAI 称降价来自效率提升的让利,包括推理集群调度优化、推理软件改进与上下文缓存算法升级。外界普遍认为这是对 Google Gemini Flash 低端档位和 DeepSeek V4 Pro 等中国厂商的回应。 8月6日,DeepSeek 在开发者后台发布公告,计划近期整体上调 API 定价,预计涨幅较大,并建议开发者合理规划调用量。具体调价细则与生效时间目前尚未公布。作为对照,DeepSeek V4-Pro 当前平峰时段输出价为每百万 token 约 0.87 美元,V4-Flash 为 0.28 美元,6月底起已引入高峰时段价格翻倍的峰谷机制。媒体将此解读为 DeepSeek 正在告别低价策略。
刘震:这不是价格战,是产品线重新分层
刘震的判断是,中国模型在成本效率和开放生态上的进步对 OpenAI 的产品调整有影响,但不是唯一驱动因素。传统价格战是同样的产品互相压价、压缩利润争夺市场;现在更像是在重新划分产品层级,把原来由最强模型完成的很多任务拆给更便宜的模型。他打了两个比方:一个类似苹果用 Pro、Plus、Air 覆盖不同价位,而不是把 Pro 直接变成低端产品;另一个是移动互联网流量变便宜之后,使用量和使用时长才上来。Luna 降到与 DeepSeek V4 Pro 相当的价格,说明 OpenAI 在补齐低价产品层级,但它仍会保留最好的模型:最好的模型代表行业地位,也是最盈利的部分,高端模型可能只占约 20% 的使用量,却贡献很大一部分利润。
为什么偏偏是现在,刘震给出的解释是使用粘性。他用 Xsignal 的监测数据说明,AI 应用的使用粘性已接近主流应用:豆包的日均打开次数已经可以和抖音这样的高频应用比较,DeepSeek 的人均使用时长已与淘宝、京东处在相近水平,部分周期甚至略高。用户规模有了,使用次数和时长在增加,整体成本随规模扩大下降,大模型公司到了可以主动把低端和中端产品价格拉下来、靠更大调用规模增加营收的时间点。他援引的经营数据显示,2026 年 6 月 OpenAI 个人订阅收入占比约 80.50%,个人订阅接近阶段性上限,下一阶段增长来自企业订阅、API 和 Agent:企业不是所有任务都要用最聪明、最贵的模型,智能水平一定会分层。 竞争标准变了:从榜单评分到单位成本下的任务价值
刘震提出,大模型竞争的标准已经改变。过去厂商拼评分和排名,现在主要客户变成企业用户、Agent 用户和专业用户,评价标准变成两件事:完成质量怎么样,花了多少钱。质量除以成本,就形成一个新指标:Agent Performance Value Index(APVI),即单位成本下的任务价值。
他援引 ARK Invest 的测试数据说明变化:在代码智能 Agent 基准 DeepSWE 上,今年 2 月用 Sonnet 4.6 完成相应任务成本约 3 美元一个任务,7 月用 GPT-5.6 Luna 已降到约 0.06 美元,单位任务成本约下降 50 倍;按更长周期、更多模型代际的统计口径,部分任务累计成本压缩最高约 7000 倍。在只允许花费 1 美元预算的前提下,今年 3 月表现最好的模型任务失败率高达 92%,7 月已降到 30%,ARK Invest 预测到明年这个时候可能进一步降到 3%。
两条曲线同时在变化:单位任务成本快速下降,任务成功率快速上升。如果只有价格下降而任务完不成,降价没有价值,企业最终要人工返工或重新调用其他模型;现在模型既越来越便宜,又越来越能完成任务,大量以前在经济上不成立的 Agent 任务开始成立,企业会把更多工作交给 Agent,总调用规模扩大后,模型公司总营收不一定下降。刘震同时提醒,企业真正关注的不是 Token 单价,而是完成一个真实工作流的总成本。
价格带分化与模型路由
把三家动作放在一起,看到的是价格带从全面低价竞争转向分层分化。Anthropic 把低价变成长期价格,给开发者的是确定性:2 美元、10 美元的单价会一直成立。OpenAI 在中低端下探价格,同时保持旗舰价格不动,把 Luna 做成大批量任务的性价比入口。DeepSeek 则从低价转向涨价预告,理由是公开的:token 需求井喷之后,保供与成本压力优先于拉新。三家的动作各自独立,不构成因果链条,共同背景是同一组约束:推理效率的提升给降价留出空间,算力与需求增长又给涨价施加压力。
刘震对国产模型位置的判断是分开的:在 OpenRouter 这类路由平台上,国产开放权重模型的调用占比可能已经超过 50%;但他援引 Menlo Ventures 的统计指出,开放模型在企业整体大模型市场中的份额约 11%,较 2024 年 12 月的 19% 有所下降,Qwen 和 DeepSeek 在企业开放模型市场合计约占 10%,折算到企业整体 API 使用量约 1%。开发者市场的热度不等于企业市场份额,从开发者采用走向企业级采用,中间隔着稳定性、数据安全、合规审查、采购认证和企业服务体系。 未来格局上,刘震判断模型路由会成为企业使用的基本方式:复杂推理调用最强的模型,数据整理、分类和抽取调用价格更低的模型,很难再出现一家企业只使用一家模型的情况。开源与闭源会长期共存:开放模型在开发者和私有化部署中有空间,也会对闭源模型的低端和中端产品形成压力;闭源模型仍保有最强智能水平、持续收入和企业服务能力。竞争的核心将从谁的模型更强,转向谁能以更低成本、更高可靠性完成真实业务任务。
 AI 速览